El segundo semestre comienza bajo el dominio de la macroeconomía
— Equipo Editorial
Los mercados financieros cerraron la última semana con una narrativa claramente distinta a la que predominó durante gran parte de junio. La tensión geopolítica perdió protagonismo, el petróleo corrigió con fuerza tras eliminar buena parte de la prima de riesgo acumulada y los inversores volvieron a concentrarse en los fundamentos macroeconómicos.
El comienzo de la nueva semana mantiene ese cambio de enfoque. La apertura del lunes muestra un mercado relativamente estable, con un ligero rebote del petróleo, un retroceso moderado en los metales preciosos y una mayor cautela en las criptomonedas. En el mercado cambiario predominan movimientos reducidos, mientras los operadores esperan una de las semanas macroeconómicas más importantes del trimestre, marcada por la publicación del informe oficial de empleo de Estados Unidos.
Mercados en perspectiva
Energía
El mercado energético comienza la semana intentando estabilizarse después de una de las correcciones más pronunciadas de las últimas semanas.
El WTI cotiza en USD 70,01 por barril, con un avance diario de 1,33%, mientras que el Brent sube 1,05% hasta USD 73,36. El rebote se produce tras las fuertes pérdidas registradas la semana anterior, cuando ambos contratos cedieron cerca de un 9%, reflejando la desaparición de la prima geopolítica generada por las tensiones en Oriente Medio.
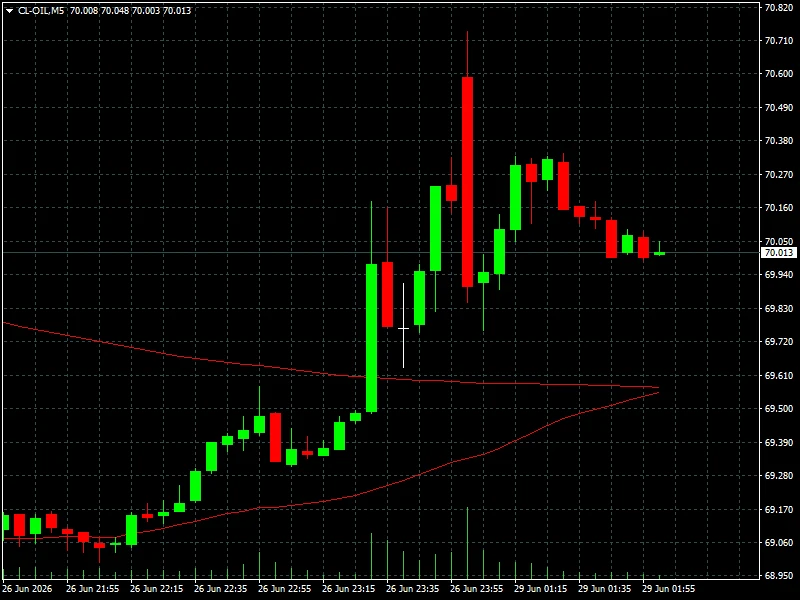
El gas natural lidera las ganancias de la sesión con un avance de 2,32%, hasta USD 3,306, acompañado por subidas en el Dutch TTF europeo (+2,12%), el gasoil (+1,50%), el aceite de calefacción (+1,20%) y la gasolina RBOB (+0,91%).
Más que anticipar un nuevo ciclo alcista, estos movimientos reflejan una fase de estabilización tras una intensa liquidación de posiciones especulativas.
Metales
Los metales comienzan la semana con una ligera toma de beneficios después del rebote observado al cierre de la semana anterior.
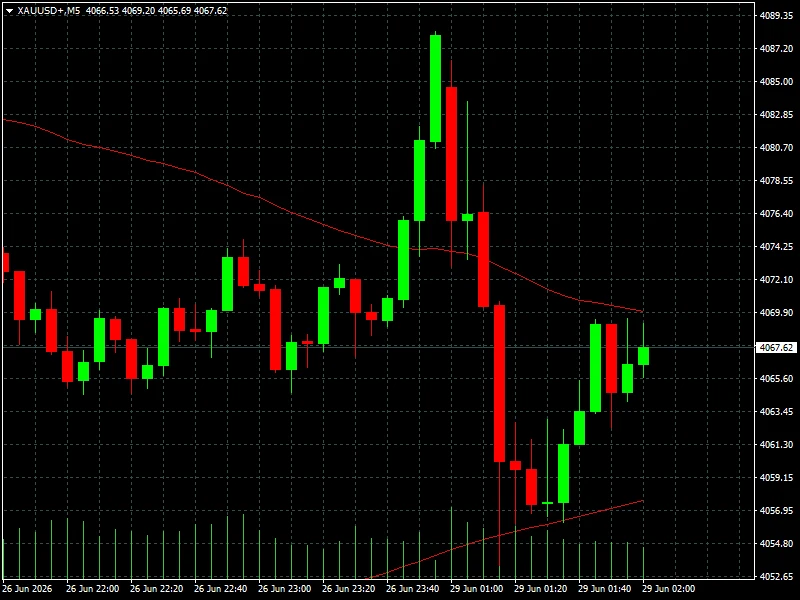
El oro (XAU/USD) retrocede 0,51%, hasta USD 4.067,62 por onza, mientras que la plata (XAG/USD) pierde 0,75%, situándose en USD 58,74.
Entre los metales industriales, el cobre cede 0,22% hasta USD 6,1963, el platino baja 1,04% y el paladio pierde 0,79%.
La evolución de este segmento continúa muy vinculada a las expectativas sobre la política monetaria estadounidense y al comportamiento del dólar. Un escenario de menores rendimientos reales favorecería nuevamente a los metales preciosos, mientras que los industriales seguirán dependiendo de las perspectivas de crecimiento global, especialmente de China.
Forex
El mercado de divisas abre la semana con escasa volatilidad y movimientos contenidos.
El EUR/USD avanza 0,02% hasta 1,1384, mientras que el GBP/USD retrocede 0,05%, situándose en 1,3195.
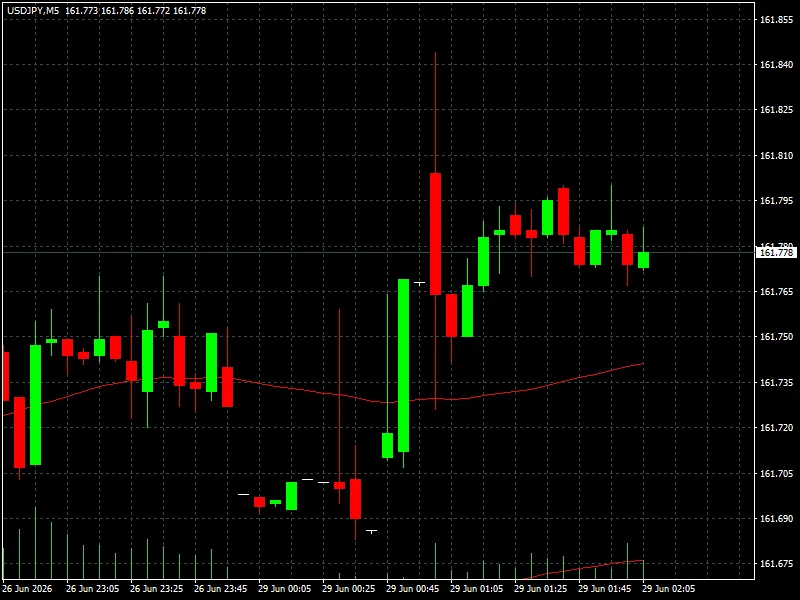
El USD/JPY cotiza en 161,77, con una subida de 0,02%, manteniendo al yen entre las monedas más presionadas por la divergencia de políticas monetarias.
El USD/CHF gana 0,04%, mientras que el USD/CAD cede 0,02%. En Oceanía, el AUD/USD baja 0,06% y el NZD/USD avanza 0,04%.
La escasa amplitud de los movimientos refleja que el mercado evita asumir posiciones significativas antes de conocer los principales indicadores macroeconómicos de la semana, especialmente el informe de empleo estadounidense.
Renta variable
La renta variable inicia la semana con un tono prudente después de un cierre semanal marcado por la rotación sectorial y una mayor selectividad entre los inversores.
En Estados Unidos, la atención continúa centrada en el comportamiento del S&P 500, el Nasdaq, el Dow Jones y el Russell 2000, índices que llegan a la nueva semana tras una fase de consolidación en la que el mercado comenzó a reducir exposición a algunos de los sectores que lideraron las ganancias durante el primer semestre.
En Europa y Asia también predomina una postura de espera. Los operadores evalúan si la mejora observada en algunos indicadores económicos será suficiente para sostener las valoraciones actuales o si el mercado necesitará nuevas señales de crecimiento para extender las subidas.
El comportamiento de los rendimientos de los bonos del Tesoro volverá a desempeñar un papel determinante en la evolución de las bolsas durante los próximos días.
Criptoactivos
El mercado de criptomonedas continúa mostrando un tono claramente más defensivo.
Bitcoin cotiza en USD 59.241, con una caída diaria de 1,81% y un descenso semanal de 6,55%.
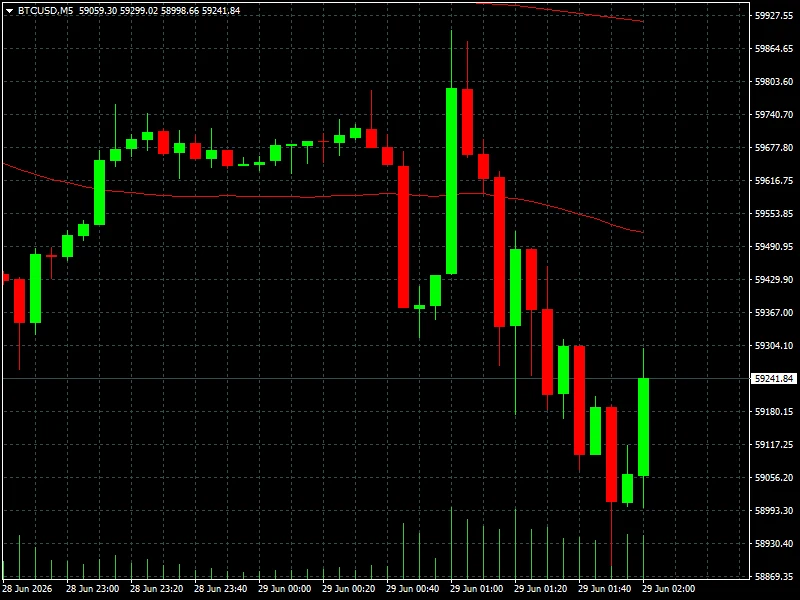
Ethereum pierde 1,21% hasta USD 1.559,94, acumulando una baja semanal de 8,54%.
Entre las principales altcoins también predominan las pérdidas. BNB cae 1,93%, XRP retrocede 1,32%, Solana pierde 0,93%, Hyperliquid baja 2,65% y Dogecoin registra uno de los peores desempeños, con una caída semanal de 11,78%.
La debilidad del mercado refleja un menor apetito por los activos de mayor riesgo y una mayor sensibilidad a la evolución de la liquidez global y de las expectativas sobre las tasas de interés.
Contexto macro y geopolítico
La narrativa dominante vuelve a estar claramente definida por la economía estadounidense.
El mercado continúa descontando que la Reserva Federal mantendrá una postura prudente mientras la inflación permanezca por encima del objetivo y el mercado laboral siga mostrando fortaleza.
En paralelo, las preocupaciones geopolíticas han perdido peso relativo después de la reducción de las tensiones en Oriente Medio, permitiendo que los activos vuelvan a reaccionar principalmente a los datos económicos.
El crecimiento global continúa mostrando señales mixtas. Estados Unidos mantiene una expansión relativamente sólida, Europa avanza con mayor dificultad y China sigue enfrentando desafíos para consolidar una recuperación más consistente.
Mercado al inicio de la nueva semana
Los inversores comienzan la semana con un posicionamiento claramente más conservador.
El rebote del petróleo, la estabilidad del mercado cambiario y la debilidad persistente de las criptomonedas reflejan que el mercado evita asumir riesgos importantes antes de conocer una serie de indicadores capaces de modificar nuevamente las expectativas sobre las tasas de interés.
La liquidez podría disminuir conforme se acerque la publicación del informe oficial de empleo de Estados Unidos, aumentando la sensibilidad de los activos ante cualquier sorpresa macroeconómica.
Qué vigilar
La agenda económica será especialmente intensa.
El lunes destacará la comparecencia de Christine Lagarde y el PMI manufacturero de China.
El martes se conocerán el PIB del Reino Unido, la inflación de Alemania, la encuesta JOLTS y la confianza del consumidor de Conference Board en Estados Unidos.
El miércoles concentrará buena parte de la atención con la inflación de la zona euro, el informe ADP de empleo, los PMI manufactureros de Europa y Estados Unidos, el ISM manufacturero, los inventarios semanales de petróleo de la AIE y nuevas intervenciones de Lagarde.
La semana culminará el jueves con el dato más esperado: las nóminas no agrícolas (Non-Farm Payrolls), la tasa de desempleo, el crecimiento de los salarios, las solicitudes iniciales de subsidio por desempleo y otros indicadores del mercado laboral estadounidense, adelantados debido al feriado del Día de la Independencia del viernes en Estados Unidos.
Conclusión FYM
La principal novedad de la semana es que el mercado dejó atrás una narrativa dominada por la geopolítica para volver a concentrarse en la macroeconomía. La fuerte corrección del petróleo, la estabilización del mercado cambiario y la presión sobre los criptoactivos muestran que los inversores vuelven a valorar los activos en función de las expectativas de crecimiento, inflación y política monetaria.
La narrativa que gana fuerza es la de una economía estadounidense que continúa siendo el principal determinante de los mercados globales. La que pierde relevancia, al menos por ahora, es la asociada al riesgo geopolítico como principal impulsor de los precios.
El informe de empleo de Estados Unidos será la prueba más importante de la semana. Su resultado no solo condicionará las expectativas sobre la Reserva Federal, sino que probablemente marcará la dirección del dólar, los bonos, las bolsas, las materias primas y las criptomonedas durante el inicio del segundo semestre.