El petróleo vuelve a liderar las materias primas y reabre el riesgo inflacionario global
— Equipo Editorial
Las materias primas comenzaron la semana con una señal contundente: el mercado energético vuelve a concentrar la presión compradora mientras los metales preciosos muestran un comportamiento mucho más dividido. El petróleo WTI avanzaba 3,42% hasta 80,85 dólares por barril y el Brent subía 3,23% hasta 87,31 dólares, en una jornada marcada nuevamente por la incertidumbre alrededor de la reapertura del estrecho de Ormuz.
El movimiento energético contrasta con el oro, que retrocedía 0,38% hasta 4.325,63 dólares por onza, después de haber alcanzado recientemente máximos de siete semanas. La plata, en cambio, avanzaba 0,53% hasta 63,9190 dólares. La divergencia muestra que los inversores están reajustando posiciones en función de dos fuerzas contrapuestas: el riesgo geopolítico y las expectativas sobre la política monetaria estadounidense.
Este lunes que el petróleo subió casi 2% en los mercados internacionales después de que Irán enfriara las expectativas de una reapertura inmediata del estrecho de Ormuz. A las 12:18 GMT, el Brent avanzaba 1,7% hasta 84,95 dólares y el WTI ganaba 1,7% hasta 79,51 dólares.
El petróleo recupera protagonismo
La evolución del crudo es el principal acontecimiento de la sesión. En la pantalla de mercado, el WTI alcanza 80,85 dólares y el Brent 87,31 dólares, con avances de 3,42% y 3,23%, respectivamente.
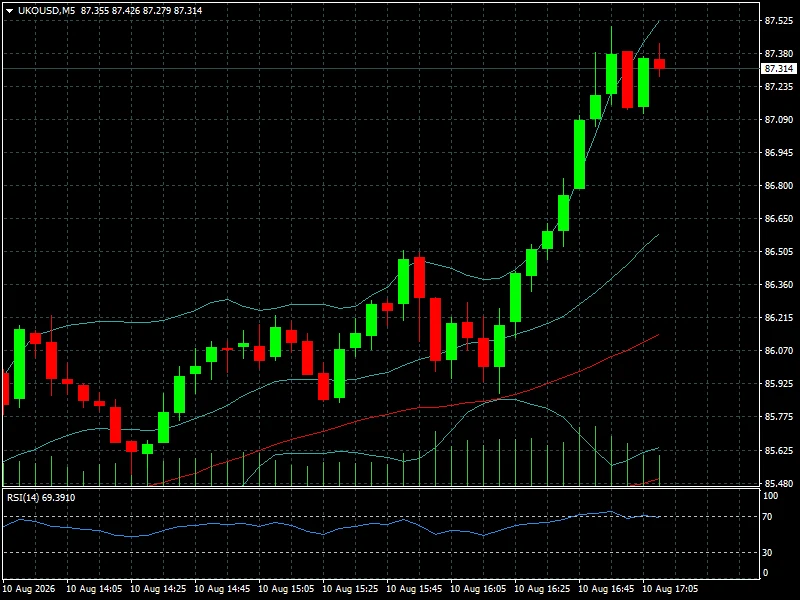
La diferencia respecto de las últimas sesiones es significativa. El mercado había comenzado a descontar una eventual normalización de los flujos energéticos a través del estrecho de Ormuz, lo que había permitido que el petróleo retrocediera desde niveles considerablemente más elevados. Sin embargo, la posibilidad de una reapertura rápida vuelve a ponerse en duda.
Reuters señala que Irán mantiene condiciones que deben cumplirse antes de permitir una reapertura efectiva de la ruta marítima, mientras continúan las negociaciones con Omán y Estados Unidos. La incertidumbre ha vuelto a incorporar una prima geopolítica al precio del crudo.
El impacto potencial trasciende al petróleo. Por el estrecho de Ormuz circula una parte fundamental del comercio energético mundial y cualquier interrupción prolongada puede afectar simultáneamente al petróleo, los combustibles refinados y el gas natural licuado.
Ese riesgo ya comienza a reflejarse con claridad en los mercados europeos de energía. El gas natural TTF neerlandés subía 8,54%, hasta 60,285, mientras el gasóleo londinense avanzaba 5,51%, hasta 1.201,24. La gasolina RBOB estadounidense aumentaba 3,33%, hasta 3,0846.
La reacción es coherente con un mercado que vuelve a valorar la posibilidad de una oferta energética más restringida durante un período mayor al inicialmente previsto.
El gas amplifica la señal energética
El movimiento más agresivo de la jornada aparece en el gas natural estadounidense. El contrato de septiembre avanzaba 5,07%, hasta 2,795 dólares.
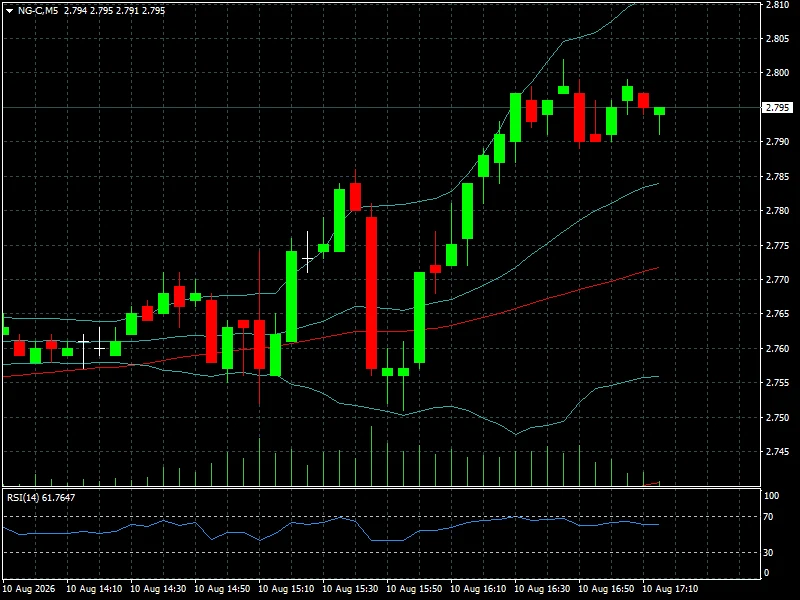
La combinación entre petróleo, gas y productos refinados es particularmente importante para la lectura macroeconómica. No se trata solamente de un repunte aislado del crudo: buena parte del complejo energético está avanzando simultáneamente.
Eso puede convertirse en un problema para los bancos centrales si el movimiento se mantiene. Una energía más cara incrementa los costes de transporte, producción y consumo y puede retrasar la convergencia de la inflación hacia los objetivos oficiales.
El contexto monetario hace que el momento sea especialmente sensible. El mercado estadounidense acaba de recibir un informe laboral débil que redujo las expectativas de endurecimiento de la Reserva Federal, pero esta semana conocerá el IPC de julio. Los operadores esperan una inflación anual de aproximadamente 3,4% y que el dato será determinante para evaluar las próximas decisiones de la Fed.
Una nueva aceleración de la energía antes de conocer el IPC introduce, por tanto, una variable que puede complicar la interpretación del mercado.
El oro pierde fuerza mientras la plata resiste
El comportamiento de los metales preciosos es mucho menos uniforme.
El oro cotizaba en 4.325,63 dólares por onza, con una caída de 0,38%, mientras la plata avanzaba 0,53%, hasta 63,9190. El platino descendía 1,25%, hasta 1.737,60 dólares, y el paladio perdía 1,24%, hasta 1.361,25.
La debilidad del oro resulta especialmente llamativa porque el metal había alcanzado recientemente su nivel más elevado desde mediados de junio. Reuters atribuye la corrección de este lunes principalmente al fortalecimiento del dólar y a la espera de los datos de inflación estadounidenses.
El comportamiento del oro también demuestra que el mercado no está interpretando el repunte del petróleo exclusivamente como una señal de riesgo geopolítico. Si predominara únicamente la búsqueda de refugio, el metal debería recibir un apoyo mayor. En cambio, los operadores están ponderando el efecto que una energía más cara podría tener sobre las tasas de interés reales.
El oro, al no generar rendimiento, suele perder atractivo relativo cuando aumentan las expectativas de tasas más elevadas. Por eso, el dato de inflación estadounidense del miércoles puede convertirse en un catalizador mucho más importante para el metal que el movimiento intradía del petróleo. Reuters señala precisamente que el mercado está pendiente del IPC y del PPI de esta semana para determinar el próximo movimiento de la Fed.
Los metales industriales mantienen una lectura más constructiva
En los metales industriales, el comportamiento es predominantemente positivo, aunque con diferencias importantes.
El aluminio avanzaba 1,20%, hasta 3.315,90 dólares, mientras el zinc ganaba 0,34%, hasta 3.710,05. El cobre mostrado en la pantalla se situaba en 14.086,90, con una subida de 0,36%, mientras otro contrato de cobre cotizaba en 6,5953, avanzando 0,07%.
La relativa estabilidad del complejo industrial frente a la fuerte subida de la energía sugiere que el mercado todavía no está descontando un deterioro significativo de la actividad global. La demanda de metales continúa siendo compatible con un escenario de crecimiento, aunque la evolución de las próximas sesiones será importante para determinar si el repunte energético comienza a alterar esa percepción.
En este punto aparece una diferencia fundamental entre los mercados. El petróleo está reaccionando principalmente a la oferta y al riesgo geopolítico; los metales industriales dependen mucho más de las expectativas sobre producción, construcción, manufactura y actividad económica.
Materias primas agrícolas y energía secundaria también aceleran
El movimiento alcista no queda limitado al complejo energético. El aceite de calefacción subía 5,65%, hasta 4,1227, mientras otros derivados energéticos mostraban avances importantes.
El café también destacaba, con una subida de 5,65%, hasta 4,1227, en una sesión donde las materias primas vinculadas a energía y alimentos mostraban una mayor presión compradora.
Esta amplitud es relevante porque un repunte simultáneo de energía, combustibles y determinados productos agrícolas puede tener consecuencias diferentes a una subida aislada del petróleo. Cuanto más amplio sea el movimiento de las materias primas, mayor puede ser su capacidad para trasladarse posteriormente a los índices de precios al consumidor.
Lectura de mercado
La lectura dominante al comenzar la semana es que el mercado está enfrentando dos narrativas simultáneas.
Por un lado, el debilitamiento del empleo estadounidense favorece la expectativa de una Reserva Federal menos restrictiva. Esa interpretación beneficia inicialmente a activos sensibles a menores tasas y había contribuido al fuerte avance de las bolsas y a la recuperación del oro durante la semana anterior.
Por otro lado, el petróleo vuelve a introducir un riesgo inflacionario. Si el Brent permanece por encima de 85 dólares y el WTI se consolida por encima de 80 dólares, la presión sobre los costes energéticos podría dificultar una rápida reducción de la inflación.
El mercado, por tanto, todavía no tiene una respuesta definitiva sobre la próxima trayectoria de las tasas. El dato laboral apunta hacia una Fed potencialmente más flexible, mientras la energía introduce exactamente el riesgo contrario.
A corto plazo, el principal catalizador será el IPC estadounidense. Un dato de inflación moderado permitiría mantener la narrativa de una política monetaria menos restrictiva y podría devolver apoyo al oro. Una sorpresa alcista, especialmente acompañada por petróleo elevado, tendría el efecto contrario: mayores rendimientos, dólar más firme y mayor presión sobre los metales preciosos.
En paralelo, la evolución de Ormuz seguirá siendo determinante para el petróleo. Las expectativas de reapertura se han debilitado después de que Irán estableciera condiciones adicionales para normalizar el tránsito.
Conclusión FYM
El comienzo de semana deja una señal que va mucho más allá del movimiento del crudo. El mercado energético está volviendo a introducir una prima geopolítica precisamente cuando los inversores comenzaban a apostar por una moderación de la política monetaria estadounidense.
La variable decisiva será la duración. Un salto puntual del petróleo puede ser absorbido por los mercados; un período prolongado de Brent por encima de 85 dólares y de combustibles en ascenso tendría una implicancia macroeconómica mucho mayor.
Por eso, las próximas sesiones deberán analizarse desde la interacción entre energía, inflación y tasas. El petróleo marca hoy la dirección de las materias primas, pero el IPC estadounidense decidirá cuánto de ese movimiento puede convertirse en un problema para los mercados financieros. Si Ormuz continúa restringido mientras la inflación estadounidense permanece elevada, el escenario podría pasar rápidamente de una simple recuperación del crudo a una nueva fuente de presión sobre bonos, acciones y divisas.