El petróleo se fortalece mientras los metales corrigen: las commodities cierran una semana de alta rotación y volatilidad
— Equipo Editorial
El mercado de commodities finalizó la semana con un comportamiento claramente dividido entre energía y metales. Mientras el petróleo y el gas natural extendieron su recuperación impulsados por factores geopolíticos y expectativas de demanda, los metales preciosos e industriales sufrieron una fuerte toma de ganancias tras varios meses de subidas prácticamente ininterrumpidas.
La semana estuvo dominada por una combinación de reajuste técnico, movimientos defensivos en divisas y una rotación parcial de capital hacia el sector energético. El fortalecimiento reciente del dólar estadounidense también agregó presión sobre activos tradicionalmente sensibles a la moneda norteamericana, especialmente oro, plata y cobre.
La sensación general del mercado fue de mayor cautela y selectividad. Aunque muchas materias primas mantienen estructuras alcistas sólidas en horizontes amplios, el corto plazo comenzó a mostrar señales de agotamiento en algunos segmentos, especialmente en metales preciosos.
Oro y plata sufren toma de ganancias
El oro cerró una semana claramente bajista. El XAU/USD finalizó en USD 4.540,07 tras caer -3,23% semanalmente y -2,41% en la jornada del viernes. Durante la sesión, el metal operó entre máximos de USD 4.665,73 y mínimos de USD 4.511,62.
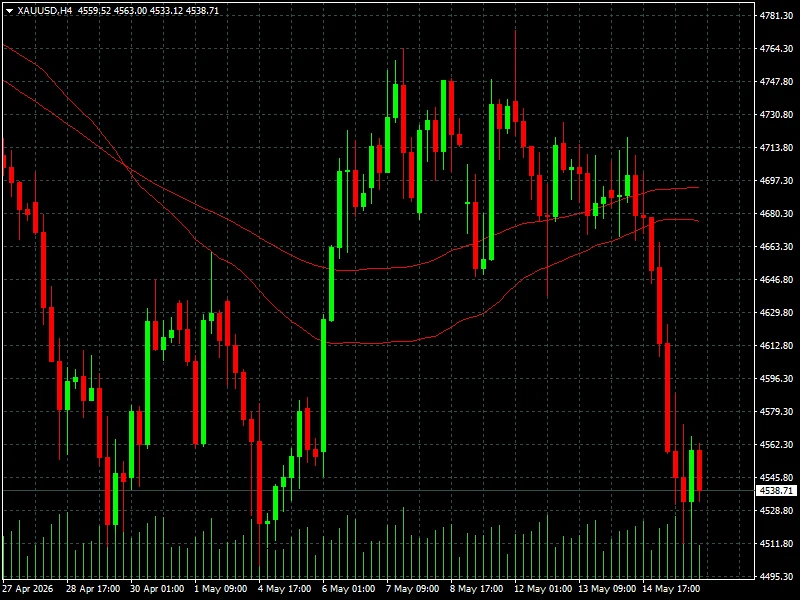
A pesar de la corrección reciente, el oro todavía acumula una subida anual de +5,21%, además de un impresionante avance de +41,75% en un año y +131,87% en tres años, reflejando que la tendencia estructural de largo plazo sigue siendo positiva.
La plata mostró aún más volatilidad. El metal cerró en USD 77,547 con una caída diaria de -9,12% y un descenso semanal de -4,10%. En el mercado spot, el XAG/USD terminó en USD 75,9772 tras perder -5,03% semanalmente.
Sin embargo, el contexto de mediano y largo plazo sigue siendo extremadamente fuerte para la plata. El metal acumula una subida anual de +9,84%, un avance de +137,29% en un año y más de +228% en tres años, consolidándose como uno de los activos con mejor rendimiento dentro del universo commodities.
El petróleo mantiene fortaleza estructural
En contraste con los metales, el mercado energético volvió a mostrar firmeza. El petróleo WTI cerró en USD 101,02 tras subir +5,87% semanalmente y +4,20% en la última sesión.
El Brent también extendió su rally alcista y finalizó en USD 109,26 con una subida semanal de +7,87%, acumulando además una impresionante ganancia anual de +79,56%.
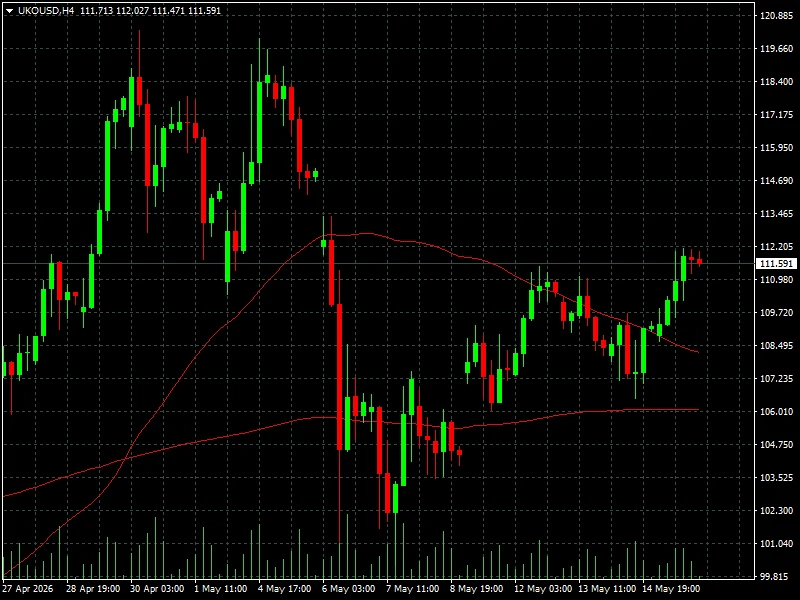
La recuperación del petróleo continúa respaldada por tensiones geopolíticas, expectativas de oferta ajustada y una demanda que sigue mostrando resiliencia pese a la desaceleración parcial del crecimiento global.
El gas natural europeo Dutch TTF fue otro de los protagonistas de la semana. El contrato cerró en 50,167 tras subir +11,48% semanalmente y +29,40% mensual, reflejando nuevamente la sensibilidad del mercado energético europeo ante cualquier factor de oferta o clima.
Metales industriales muestran debilidad de corto plazo
Los metales industriales operaron bajo presión durante gran parte de la semana. El cobre cerró en USD 6,2950 con una caída diaria de -4,79%, aunque logró mantenerse prácticamente estable semanalmente con un retroceso de apenas -0,02%.
El aluminio también corrigió posiciones. Cerró en USD 3.564,00 tras caer -2,44% en la jornada, mientras que el níquel finalizó en USD 18.423,50 con una baja diaria de -2,30%.
La excepción fue el zinc, que consiguió cerrar la semana con una subida de +2,90%, manteniendo además un sólido avance anual de +13,04%.
Contexto macro y geopolítico
A nivel macroeconómico, el mercado sigue operando bajo la influencia de tres factores principales: expectativas sobre tasas de interés, evolución del dólar y tensiones geopolíticas vinculadas al sector energético.
La reciente recuperación del dólar estadounidense generó presión sobre los metales preciosos, mientras que el petróleo continuó respaldado por la incertidumbre sobre oferta global y riesgos geopolíticos.
En paralelo, el mercado continúa monitoreando señales de desaceleración económica en Europa y China, factores que podrían impactar directamente sobre la demanda de metales industriales durante los próximos meses.
Lectura técnica y sentimiento de mercado
Desde una perspectiva técnica, los metales preciosos comenzaron a mostrar señales claras de sobrecompra luego del fuerte rally acumulado durante el último año. La corrección reciente puede interpretarse, por ahora, como una toma de ganancias dentro de tendencias alcistas todavía vigentes en horizontes amplios.
En el corto plazo, el sentimiento favoreció rotación hacia energía y activos vinculados a oferta restringida, mientras que el apetito por metales preciosos disminuyó parcialmente debido a la recuperación del dólar y cierta estabilización en expectativas inflacionarias.
El petróleo, por su parte, continúa mostrando una estructura técnica sólida y mantiene momentum positivo tanto en el corto como en el mediano plazo.
Conclusión FyM
El cierre semanal deja un mercado de commodities claramente dividido. Mientras los metales atraviesan una fase de corrección y consolidación tras meses de fuertes subidas, la energía continúa mostrando fortaleza estructural impulsada por factores geopolíticos y restricciones de oferta.
La próxima semana será clave para determinar si la presión bajista sobre oro y plata continúa profundizándose o si aparecen nuevamente compradores en niveles técnicos relevantes. Del lado energético, el foco seguirá puesto en cualquier novedad geopolítica y en la evolución de inventarios y demanda global.
Por ahora, el mercado parece entrar en una etapa donde la volatilidad vuelve a aumentar y donde la selectividad será cada vez más importante para los traders. Las tendencias de largo plazo todavía permanecen intactas en varios activos, pero el corto plazo comienza a exigir una gestión mucho más táctica del riesgo.