El petróleo cae pese a las sanciones de EE.UU. a Irán: el mercado apuesta por una menor escalada
— Equipo Editorial
El petróleo cayó con fuerza este martes pese a la nueva ofensiva económica de Estados Unidos contra Irán. La reacción inicial del mercado fue paradójica: en lugar de incorporar una prima geopolítica mayor, los operadores interpretaron las sanciones como una señal de menor riesgo inmediato de una escalada militar que pudiera comprometer el suministro regional.
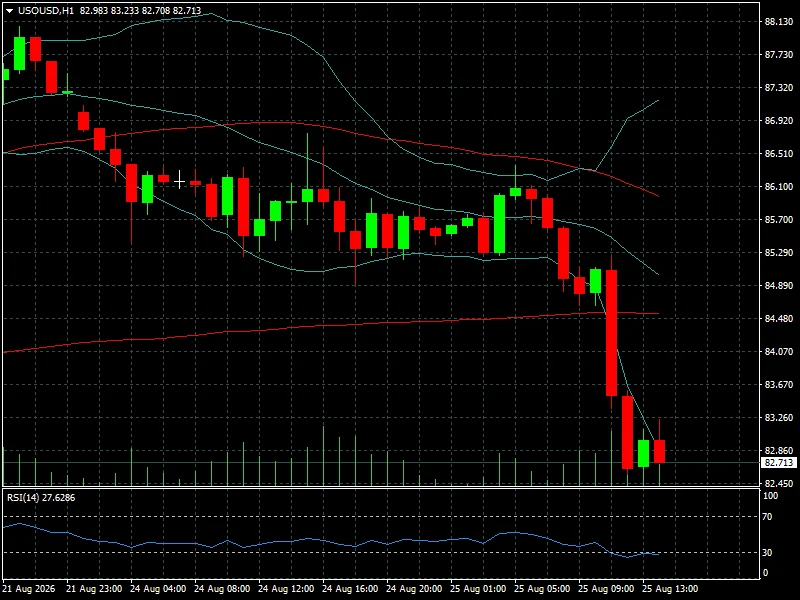
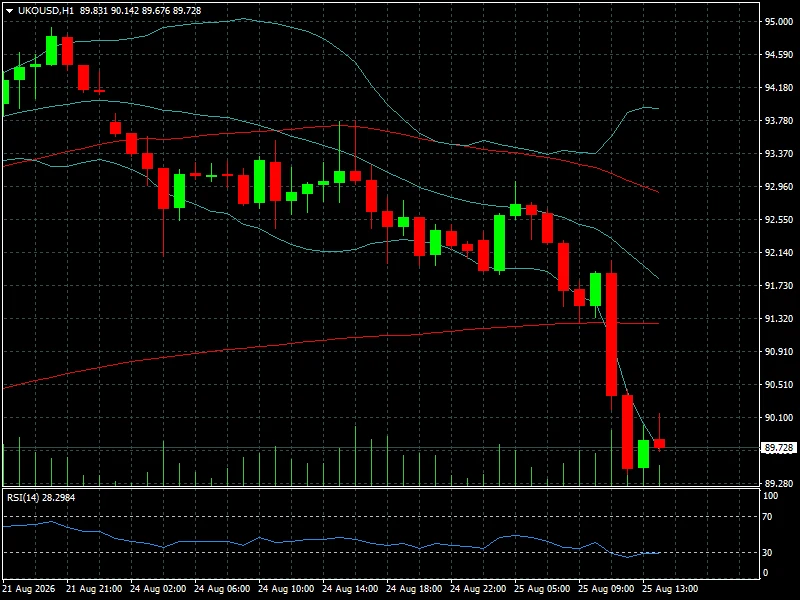
El Brent llegó a retroceder más de 3% hasta 89,21 dólares por barril, mientras el WTI cayó 3,34% hasta 82,17 dólares, ambos en mínimos de una semana. La lectura fue consistente con el comportamiento de las cotizaciones intradía: el instrumento sobre crudo estadounidense se movió hasta la zona de 82,71 dólares y el correspondiente al Brent descendió hacia 89,73 dólares. Reuters atribuyó el retroceso a la percepción de que Washington está desplazando el foco desde la confrontación militar hacia la presión económica, reduciendo temporalmente el temor a una interrupción inmediata de los flujos de crudo.
La reacción resulta especialmente significativa después del fuerte avance acumulado por el petróleo durante las dos semanas anteriores. El mercado ahora debe decidir si las sanciones representan el comienzo de una restricción efectiva sobre las exportaciones iraníes o, por el contrario, una estrategia de presión que podría abrir espacio para una desescalada.
El mercado cambia la lectura del riesgo iraní
La administración estadounidense amplió el lunes las sanciones contra Irán y amenazó con extender las medidas a países y empresas que mantengan relaciones comerciales con Teherán. El secretario del Tesoro, Scott Bessent, evitó establecer un calendario concreto para la aplicación de las medidas más severas y señaló que los socios comerciales de Irán tendrían tiempo para adaptarse.
Ese detalle fue determinante para el mercado petrolero. Las expectativas previas apuntaban a una ofensiva capaz de afectar directamente las exportaciones iraníes y, potencialmente, de provocar una respuesta más agresiva de Teherán. Sin embargo, la ausencia de medidas secundarias inmediatas contra algunos de los principales compradores del crudo iraní redujo la percepción de un shock de oferta inminente.
El Financial Times destacó que China representa alrededor del 90% de las compras de petróleo iraní y que Beijing ya advirtió que podría tomar represalias si Washington amplía significativamente las sanciones contra compañías chinas. La posibilidad de una confrontación económica entre las dos mayores economías del mundo introduce un riesgo adicional, pero también explica por qué Washington está avanzando con cautela: una aplicación indiscriminada de las sanciones podría generar consecuencias sobre el sistema financiero internacional.
Para el petróleo, la diferencia entre una amenaza sobre las exportaciones y una interrupción física del suministro es fundamental. Mientras no exista una reducción material de los barriles disponibles en el mercado internacional, los operadores tienen menos incentivos para mantener una prima geopolítica elevada.
El crudo corrige después del rally
La presión vendedora fue particularmente visible después del rally de las últimas semanas. Brent y WTI habían acumulado aproximadamente 13% de avance en las dos semanas previas, según The Business Times, antes de comenzar la corrección asociada a la toma de beneficios y a la evolución de las tensiones con Irán.
El comportamiento intradía refuerza esa lectura. El WTI se desplazó hacia 82,71 dólares después de haber cotizado en niveles superiores a 86 dólares durante buena parte de la sesión anterior.
En tanto, el Brent llegó a la zona de 89,73 dólares tras haber operado previamente por encima de 92 dólares.
La caída no implica necesariamente un cambio estructural hacia un mercado bajista. Una parte del movimiento responde a la reducción de la prima de riesgo y a la realización de beneficios después de una subida considerable. De hecho, Reuters informó posteriormente que ambos contratos recuperaron parte del terreno perdido durante la jornada mientras los inversores continuaban evaluando el alcance real de las nuevas sanciones.
La dinámica deja una señal importante: el mercado petrolero está reaccionando más a la probabilidad de interrupción física del suministro que al carácter político de las medidas estadounidenses. Si las sanciones consiguen aumentar la presión sobre Teherán sin afectar significativamente los flujos internacionales, el impacto alcista sobre el crudo puede ser limitado.
Ormuz sigue siendo la variable crítica
El principal riesgo que impide una lectura completamente bajista continúa siendo el estrecho de Ormuz. Medios internacionales informaron que Irán amenazó con imponer restricciones, multas, detenciones o confiscaciones a 46 buques por supuestas violaciones de sus protocolos de tránsito. El estrecho había sido utilizado anteriormente para transportar aproximadamente una quinta parte del petróleo y del gas natural licuado mundial, aunque el tráfico marítimo se ha reducido drásticamente durante el conflicto.
Esto introduce una asimetría importante para los próximos días. Las sanciones económicas pueden reducir la prima de riesgo si el mercado las interpreta como una alternativa a la escalada militar. Pero cualquier deterioro en la seguridad del transporte marítimo podría volver a introducir rápidamente una prima sobre el Brent.
El mercado también deberá seguir la evolución de las exportaciones iraníes hacia China. Las sanciones estadounidenses ya están afectando parte de esos flujos: The Guardian señaló que las importaciones chinas de petróleo iraní habían descendido desde aproximadamente 1,57 millones de barriles diarios en febrero hasta unos 534.000 barriles diarios en agosto.
Si esa reducción se profundiza, el impacto podría comenzar a sentirse en el balance global de oferta y demanda. Pero si China continúa absorbiendo una parte importante de los barriles iraníes mediante canales alternativos, el efecto sobre la disponibilidad mundial podría ser mucho menor de lo que sugiere el discurso político.
Lectura de mercado
La señal dominante en el corto plazo es de descompresión de la prima geopolítica, no de deterioro estructural de los fundamentos petroleros. El mercado está descontando que la ofensiva estadounidense puede mantenerse principalmente en el terreno financiero y comercial, al menos inicialmente, en lugar de traducirse inmediatamente en una nueva escalada militar.
Eso explica por qué el petróleo cayó mientras aumentaba la presión sobre Irán. El razonamiento es inverso al habitual: más sanciones no significan necesariamente menos petróleo disponible mañana. Si las sanciones reducen la probabilidad de una confrontación militar directa o de un cierre prolongado de las rutas de exportación, el balance de riesgos puede volverse temporalmente bajista para el crudo.
Sin embargo, la estructura sigue siendo vulnerable a titulares geopolíticos. El WTI en torno a 82,70 dólares y el Brent cerca de 89,70 dólares se encuentran ahora muy por debajo de los máximos recientes, pero todavía dentro de un mercado que ha incorporado una prima por la guerra y las restricciones logísticas. Una nueva escalada en Ormuz podría cambiar rápidamente esa ecuación.
Desde el punto de vista técnico, el movimiento exige especial atención a la capacidad del petróleo para estabilizarse después de la caída. Una recuperación de las zonas perdidas durante la sesión reduciría la importancia de la ruptura bajista y apuntaría a una corrección dentro de la tendencia previa. En cambio, una continuidad de la presión vendedora reforzaría la idea de que la prima geopolítica acumulada durante las últimas semanas está siendo retirada del precio.
Qué vigilar en las próximas sesiones
La primera referencia será la implementación real de las sanciones. El anuncio político ya está incorporado parcialmente en los precios; lo que todavía no está plenamente descontado es su alcance efectivo sobre las exportaciones iraníes y sobre los compradores asiáticos.
China será, por tanto, una pieza central. Beijing advirtió que responderá si las medidas estadounidenses alcanzan de forma significativa a empresas chinas. Una escalada Washington-Beijing podría alterar los flujos de petróleo iraní y generar una nueva fuente de volatilidad tanto en el crudo como en las monedas y los activos de riesgo.
La segunda variable será Ormuz. Cualquier deterioro del tráfico marítimo, nuevos incidentes con petroleros o amenazas concretas contra la navegación podrían provocar una rápida recuperación de la prima de riesgo. La relevancia del estrecho hace que el mercado continúe especialmente sensible a cualquier señal que implique una interrupción física de los suministros.
Finalmente, habrá que observar si la presión económica abre espacio para negociaciones. El mercado petrolero ya está incorporando cierta expectativa de que una estrategia basada en sanciones pueda ser menos disruptiva para el suministro que una escalada militar. Si esa expectativa gana fuerza, el crudo podría continuar corrigiendo. Si fracasa y Teherán responde mediante restricciones sobre el transporte o las exportaciones, la dirección podría cambiar con rapidez.
Conclusión FYM
El movimiento del petróleo deja una de las señales más interesantes de la jornada: el mercado no está interpretando las nuevas sanciones estadounidenses como un shock inmediato de oferta, sino como un posible cambio de estrategia en el conflicto. Washington aumenta la presión económica, pero al mismo tiempo evita, por ahora, una aplicación que pueda provocar una disrupción mayor del comercio energético global.
La caída hacia 82,71 dólares en el WTI y 89,73 dólares en el Brent refleja esa reevaluación. Después del fuerte rally de las últimas semanas, los operadores están retirando parte de la prima geopolítica y tomando beneficios mientras esperan evidencia concreta sobre el impacto de las sanciones.
Para los próximos días, la variable decisiva no será el anuncio de nuevas sanciones en sí mismo, sino su capacidad para modificar los flujos físicos de petróleo. China, las exportaciones iraníes y, por encima de todo, la seguridad del estrecho de Ormuz determinarán si la corrección actual es el inicio de una normalización del mercado o simplemente una pausa antes de una nueva fase de volatilidad.