El oro consolida máximos mientras el petróleo y los metales industriales buscan una nueva dirección
— Equipo Editorial
El mercado de materias primas comienza la semana con movimientos mixtos, reflejando un escenario en el que los inversores continúan equilibrando las expectativas sobre política monetaria, crecimiento económico y riesgos geopolíticos. Mientras los metales preciosos mantienen su atractivo como activo defensivo, la energía y las materias primas industriales muestran una evolución más moderada, condicionadas por la incertidumbre sobre la demanda global.
La atención del mercado se concentra ahora en una agenda macroeconómica que incluirá la decisión de política monetaria del Banco Central Europeo (BCE), varios datos de inflación y los índices PMI de las principales economías. Estos acontecimientos podrían redefinir las perspectivas sobre el crecimiento mundial y, en consecuencia, sobre la demanda futura de materias primas.
Protagonistas
El principal protagonista continúa siendo el oro. El metal precioso al contado (XAU/USD) cotiza en 4.018,75 dólares por onza, nivel que refleja una demanda sostenida por activos considerados refugio.
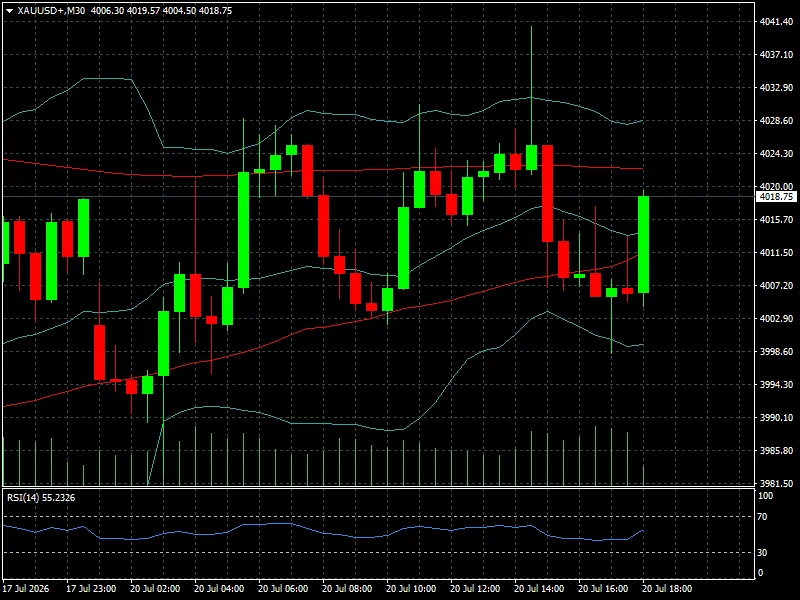
La fortaleza del oro continúa apoyándose en la expectativa de que los principales bancos centrales se aproximan al inicio de una fase de política monetaria menos restrictiva, un entorno que históricamente ha favorecido al metal al reducir el coste de oportunidad de mantener posiciones sin rendimiento.
La plata también mantiene un comportamiento sólido. El XAG/USD cotiza en 56,91 dólares por onza, consolidándose como uno de los metales que más se beneficia de la combinación entre demanda industrial y búsqueda de activos defensivos.
En el mercado energético, el petróleo presenta un comportamiento más equilibrado tras la fuerte volatilidad registrada en semanas anteriores. El WTI se negocia en 81,09 dólares por barril, mientras que el Brent cotiza en 87,59 dólares.
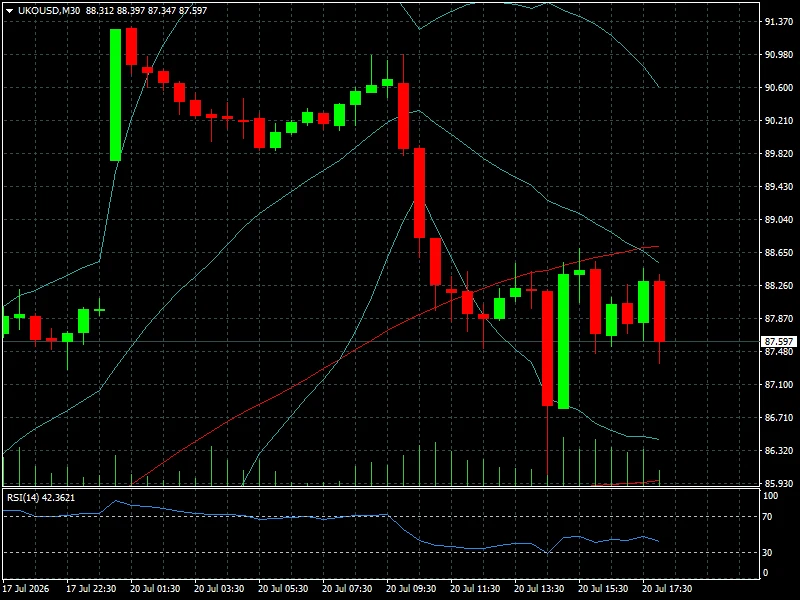
Los precios permanecen respaldados por una oferta relativamente ajustada y por la atención permanente sobre la evolución de la situación geopolítica, aunque el mercado sigue evaluando si el crecimiento económico mundial será suficiente para sostener la demanda durante la segunda mitad del año.
El gas natural mantiene su propia dinámica, con el contrato estadounidense en 3,4035 dólares, influido por factores estacionales, niveles de almacenamiento y expectativas de consumo energético tanto en Norteamérica como en Europa.
Entre los metales industriales, el cobre cotiza en 6,2605 dólares, permaneciendo como uno de los mejores indicadores adelantados sobre la salud de la economía mundial. Su evolución continúa estrechamente vinculada a las perspectivas de crecimiento de China, principal consumidor mundial del metal, así como a la recuperación de la actividad manufacturera internacional.
En el segmento agrícola, el comportamiento continúa siendo dispar. La soja alcanza los 12,206 dólares, mientras que el trigo cotiza en 6,657 dólares y el algodón se sitúa en 0,74887 dólares. Estos mercados siguen muy condicionados por las previsiones climáticas, el desarrollo de las cosechas y las expectativas sobre la demanda internacional.
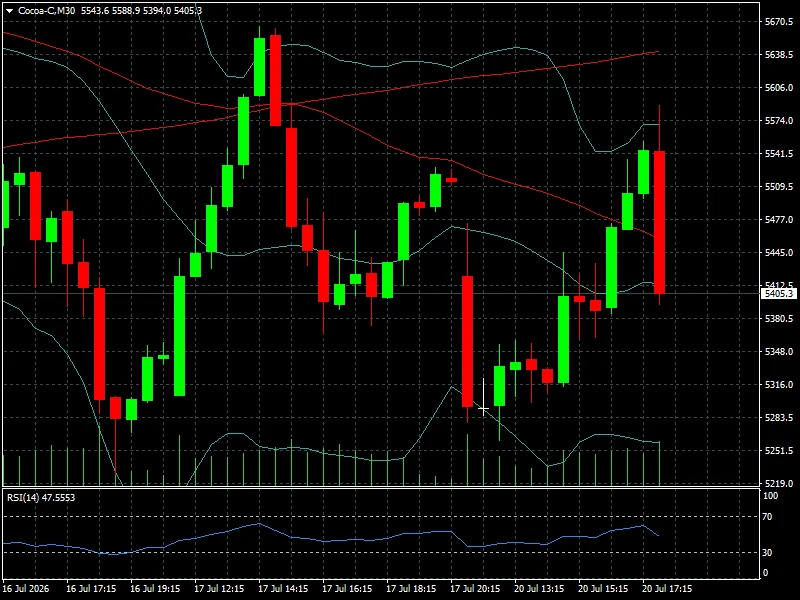
Por su parte, entre las materias primas tropicales, el cacao mantiene precios elevados en torno a 5.405,3 dólares, mientras que el café cotiza en 3,3033 dólares, reflejando un mercado que continúa sensible a los riesgos de producción en los principales países exportadores.
Lectura de mercado
El comportamiento actual de las materias primas refleja un mercado que continúa diferenciando claramente entre activos defensivos y materias primas vinculadas al ciclo económico. Mientras el oro y la plata siguen captando flujos de inversión ante la incertidumbre sobre la evolución de la política monetaria y el contexto geopolítico, el petróleo, el cobre y los productos agrícolas dependen en mayor medida de las expectativas sobre el crecimiento global.
En el corto plazo, la evolución del dólar estadounidense seguirá siendo uno de los factores más importantes para el conjunto del complejo de materias primas. Un dólar más débil suele favorecer la demanda internacional de estos activos, mientras que cualquier revisión al alza de las expectativas sobre las tasas de interés podría ejercer presión sobre sus cotizaciones.
A medio plazo, el mercado continúa descontando una desaceleración económica moderada, pero no una recesión global. Ese escenario favorece una estabilización de las materias primas industriales y energéticas, aunque cualquier sorpresa procedente de China o de los principales bancos centrales podría modificar rápidamente las perspectivas de demanda.
La evolución de las materias primas durante este trimestre dependerá menos de la oferta y más de la confirmación de que la economía mundial puede mantener un crecimiento suficiente sin reactivar nuevas presiones inflacionarias.
Conclusión FYM
Las materias primas afrontan una semana clave en la que la política monetaria y los datos macroeconómicos volverán a marcar el rumbo del mercado.
Durante las próximas sesiones, los operadores deberán vigilar especialmente la decisión del BCE, los indicadores de actividad económica y cualquier novedad relacionada con la demanda energética o la evolución de China. La combinación de estos factores determinará si las materias primas consolidan su tendencia actual o inician una nueva fase de mayor volatilidad conforme avance la segunda mitad del año.