El Niño vuelve al radar económico: los riesgos que enfrenta América Latina
— Equipo Editorial
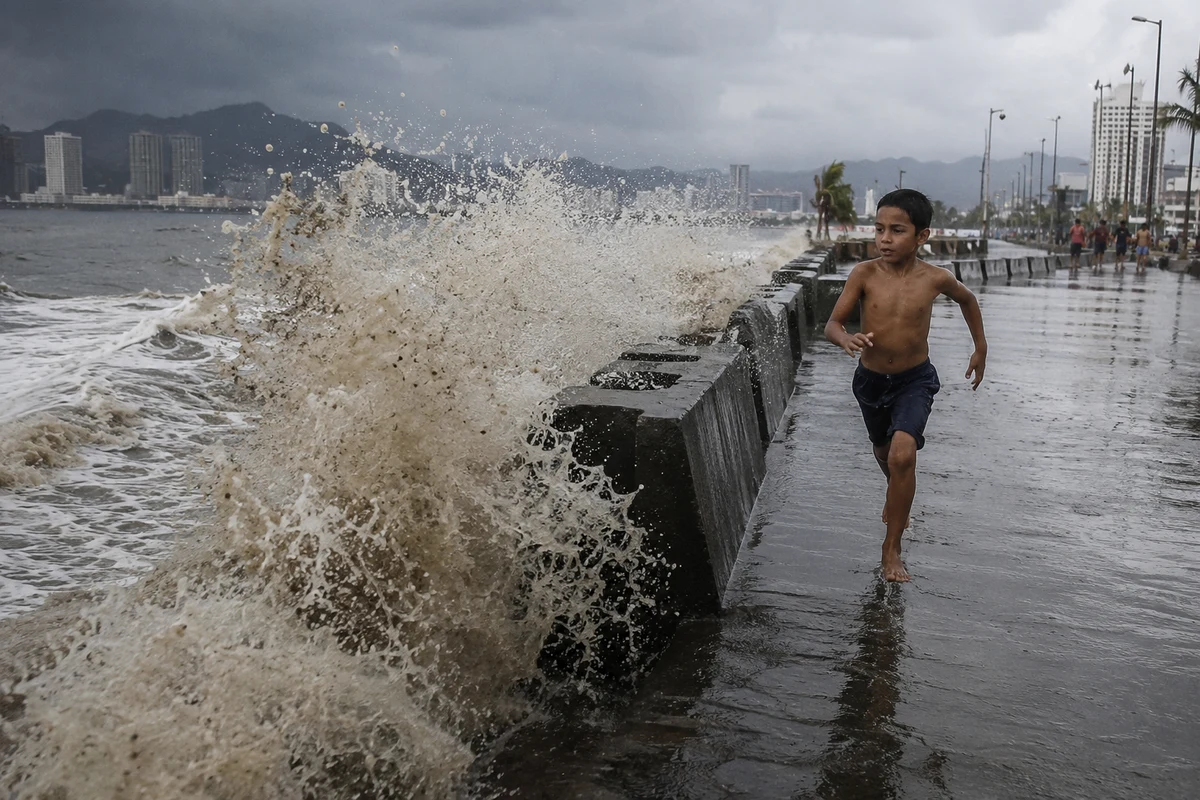
La confirmación oficial del inicio de un nuevo episodio del fenómeno climático de El Niño vuelve a colocar a América Latina frente a uno de los mayores riesgos macroeconómicos para el segundo semestre del año. Aunque se trata de un evento meteorológico, sus efectos trascienden ampliamente el clima: pueden alterar la producción agrícola, presionar los precios de los alimentos y la energía, afectar las exportaciones e incluso modificar las expectativas sobre la política monetaria en varias economías de la región.
La preocupación no radica únicamente en la intensidad del fenómeno, sino en el momento en que llega. Después de varios trimestres en los que la inflación comenzó a moderarse y numerosos bancos centrales iniciaban un ciclo de flexibilización monetaria, un shock climático de gran magnitud podría reactivar presiones inflacionarias y retrasar nuevos recortes de tasas de interés. El riesgo climático se ha convertido nuevamente en una variable económica de primer orden.
EL NIÑO
Los modelos climáticos más recientes elevan considerablemente la probabilidad de un episodio de El Niño muy fuerte, con una posibilidad cercana al 81% de que alcance su máxima intensidad entre octubre y diciembre, período clave para numerosas campañas agrícolas en todo el mundo.
En América Latina, los impactos no serán homogéneos. Mientras algunas zonas podrían registrar lluvias superiores al promedio, otras enfrentarían sequías prolongadas, afectando directamente la oferta de alimentos, la infraestructura y la generación eléctrica.
Entre las economías más vulnerables aparece Colombia, cuya elevada dependencia de la energía hidroeléctrica convierte los niveles de los embalses en un factor determinante para la inflación. Un descenso importante en las reservas de agua obligaría a utilizar generación térmica, significativamente más costosa, trasladando mayores costos hacia consumidores y empresas. Este escenario incrementaría la presión sobre los precios de la electricidad y podría obligar al Banco de la República a mantener una política monetaria más restrictiva durante más tiempo.
Perú enfrenta un desafío diferente pero igualmente relevante. Las alteraciones climáticas amenazan tanto la agricultura como el sector pesquero, dos pilares fundamentales de su economía. Bloomberg advirtió meses atrás que el fenómeno podría afectar la producción de frutas de exportación, uno de los motores del crecimiento agrícola peruano, mientras el banco central ya reconoció que el evento representa un riesgo adicional para la inflación y el crecimiento económico.
En Brasil, los efectos dependerán de la región. Sequías en algunas zonas agrícolas y lluvias intensas en otras podrían alterar la producción de soja, maíz, café y azúcar, mercados con fuerte influencia sobre los precios internacionales de las materias primas. Dada la importancia del país como uno de los mayores exportadores agrícolas del mundo, cualquier desviación relevante en las cosechas podría repercutir rápidamente en los mercados globales de commodities.
En contraste, algunos sectores de Argentina podrían beneficiarse de mayores precipitaciones en determinadas regiones productivas, favoreciendo parte de la producción agrícola y mejorando el ingreso de divisas por exportaciones, aunque el resultado dependerá de la distribución geográfica y temporal de las lluvias.
El impacto económico trasciende la agricultura. La reducción de la oferta de alimentos suele traducirse en mayores precios minoristas, especialmente en economías emergentes donde los alimentos representan una proporción elevada de la canasta de consumo. Este fenómeno puede dificultar el proceso desinflacionario observado durante los últimos meses y modificar las expectativas de tasas de interés en varios países latinoamericanos.
LECTURA DE MERCADO
Los inversores comienzan a incorporar el riesgo climático como un nuevo factor de valoración, junto con la evolución de la inflación, las decisiones de los bancos centrales y el contexto geopolítico.
En el corto plazo, el mercado estará especialmente atento a cualquier señal de deterioro en las proyecciones de cosechas, niveles de embalses y producción energética. Estos factores podrían impulsar nuevos movimientos en los precios internacionales de alimentos, energía y fertilizantes, afectando simultáneamente las expectativas de inflación y el comportamiento de los bonos soberanos de la región.
En el mediano plazo, el principal riesgo consiste en que El Niño retrase el proceso de normalización monetaria que numerosos bancos centrales latinoamericanos esperaban completar durante los próximos trimestres. Si la inflación vuelve a acelerarse como consecuencia del aumento de los precios agrícolas y energéticos, las autoridades monetarias tendrían menos margen para continuar reduciendo las tasas de interés, con implicancias directas sobre el crecimiento económico, el crédito y la inversión.
CONCLUSIÓN FYM
Más allá de tratarse de un fenómeno climático, El Niño vuelve a convertirse en una variable macroeconómica capaz de alterar el rumbo de los mercados financieros latinoamericanos. Su evolución determinará no solo el comportamiento de las cosechas y de los precios internacionales de las materias primas, sino también la velocidad con la que la inflación continuará descendiendo y el margen de maniobra de los bancos centrales.
Durante las próximas semanas, los operadores deberán seguir de cerca las actualizaciones de los modelos climáticos, la evolución de los precios agrícolas, los niveles de generación hidroeléctrica y cualquier revisión en las proyecciones de inflación. En un contexto donde el mercado buscaba mayor certidumbre sobre el ciclo de tasas, el regreso de El Niño introduce un nuevo foco de volatilidad que podría redefinir las expectativas económicas para América Latina durante el resto del año.