El mercado vuelve a los fundamentos: el empleo de EE. UU. desplaza a la geopolítica del centro de la escena
— Equipo Editorial
La primera mitad de la semana dejó un cambio de narrativa que redefine el posicionamiento de los inversores. Tras varias jornadas dominadas por la tensión en Oriente Medio y el riesgo de interrupciones en el suministro energético, los mercados comenzaron a reducir la prima geopolítica incorporada durante las últimas semanas y volvieron a centrar su atención en los fundamentos macroeconómicos y corporativos.
Ese giro quedó reflejado en prácticamente todas las clases de activos. El petróleo profundizó su corrección antes de estabilizarse, el oro mantuvo una tendencia alcista como cobertura frente a la incertidumbre monetaria, el dólar perdió parte del impulso reciente y las bolsas estadounidenses conservaron un sesgo positivo impulsadas por una sólida temporada de resultados empresariales. Con el informe oficial de empleo de Estados Unidos (Non-Farm Payrolls) como próximo gran catalizador, el mercado entra ahora en una fase de espera en la que la macroeconomía vuelve a ocupar el centro del escenario.
MERCADOS EN PERSPECTIVA
Energía
El petróleo continúa siendo el activo que mejor refleja el cambio de sentimiento observado durante la semana.
El WTI cotiza alrededor de US$ 76,14 por barril, mientras que el Brent se mantiene próximo a US$ 80,30, recuperando parte del terreno perdido tras el fuerte desplome registrado a comienzos de la semana. Pese al rebote técnico observado en las últimas horas, ambos contratos permanecen claramente por debajo de los máximos alcanzados durante el reciente episodio de tensión geopolítica.
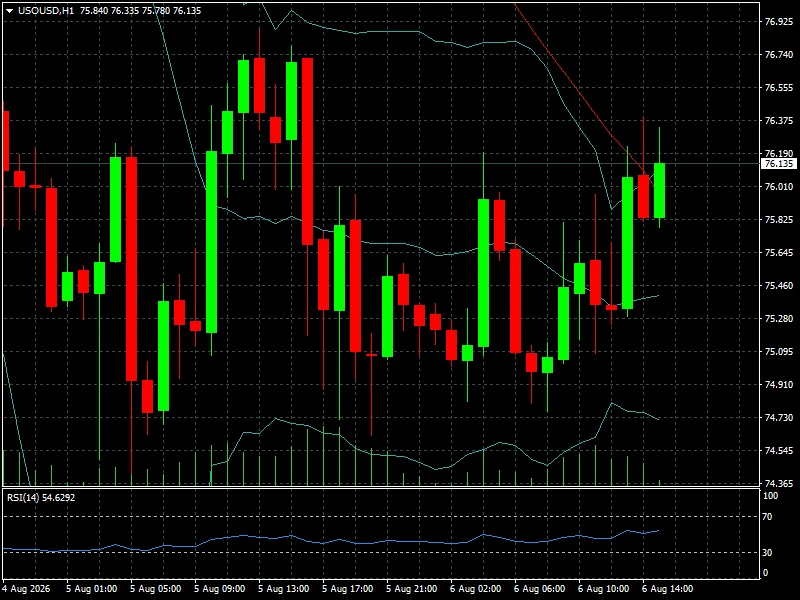
Los gráficos muestran que la presión vendedora comienza a moderarse después de haber llevado los precios hasta las bandas inferiores de Bollinger. Sin embargo, la estructura técnica continúa siendo correctiva y evidencia que el mercado sigue descontando un escenario de mayor disponibilidad de oferta, apoyado por la expectativa de una menor probabilidad de interrupciones prolongadas en el estrecho de Ormuz y por un incremento de los inventarios de crudo en Estados Unidos.
El gas natural y otros productos energéticos también permanecen bajo observación, aunque la volatilidad continúa concentrándose principalmente en el mercado petrolero.
Metales
El oro volvió a consolidarse como uno de los principales beneficiarios del cambio de expectativas sobre la política monetaria estadounidense.
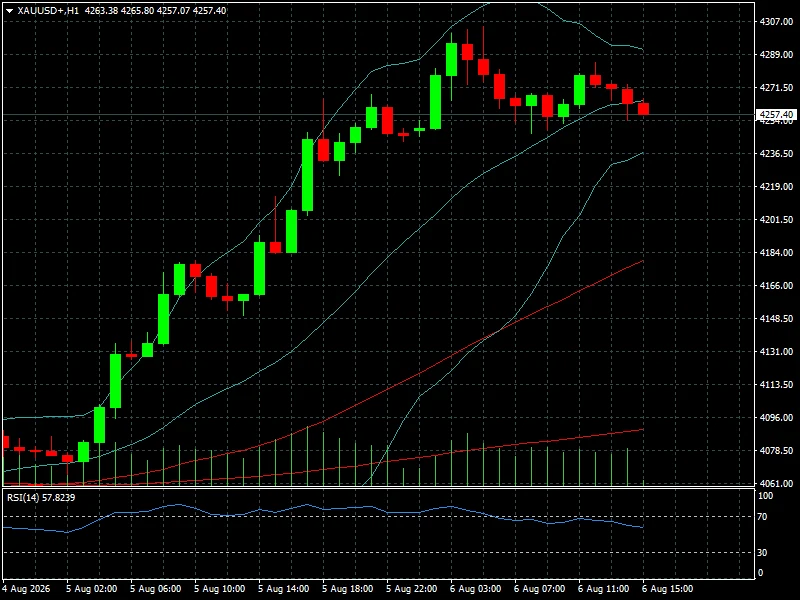
El metal precioso cotiza alrededor de US$ 4.257 por onza, después de haber alcanzado máximos superiores a US$ 4.290 durante la sesión. Aunque aparecieron tomas de ganancias en las últimas horas, la estructura técnica continúa siendo claramente alcista, apoyada por la caída parcial del dólar y por la moderación de las expectativas inflacionarias derivadas del descenso del petróleo.
La plata acompaña el movimiento con menor intensidad, mientras que el cobre mantiene un comportamiento más estable, condicionado principalmente por las perspectivas sobre el crecimiento económico global y la evolución de la demanda industrial en China.
Forex
El mercado cambiario refleja un proceso de consolidación tras las fuertes oscilaciones registradas durante los últimos días.
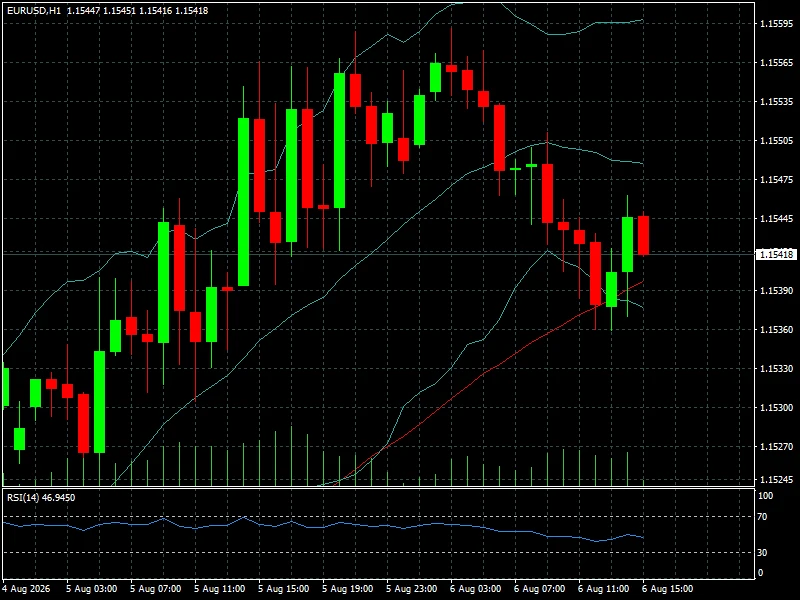
El EUR/USD cotiza cerca de 1,1542, recuperando parte de las pérdidas previas y manteniéndose por encima de su media móvil de mediano plazo. Técnicamente, el par continúa desarrollándose dentro de un rango lateral con ligero sesgo alcista.
La libra esterlina mantiene un comportamiento similar frente al dólar, mientras que el USD/JPY continúa respondiendo principalmente a la evolución de los rendimientos de los bonos estadounidenses.
El Índice Dólar (DXY) permanece prácticamente sin dirección definida. La cautela predomina antes de la publicación del informe oficial de empleo, dato que podría modificar nuevamente las expectativas sobre el calendario de la Reserva Federal.
Las monedas emergentes muestran un desempeño mixto, favorecidas parcialmente por la pérdida de impulso del dólar, aunque continúan expuestas a la evolución de las materias primas y de los flujos internacionales de capital.
Renta variable
Las acciones estadounidenses mantienen un comportamiento constructivo, aunque con una rotación cada vez más marcada entre sectores.
Los futuros del S&P 500 operan alrededor de 7.730 puntos, permaneciendo próximos a máximos recientes pese a una desaceleración del impulso comprador observada en los gráficos horarios.
Uno de los principales motores del mercado ha sido la temporada de resultados corporativos.
La atención estuvo centrada en SpaceX, que presentó sus primeros resultados trimestrales como empresa cotizada. La compañía registró un crecimiento interanual de ingresos del 92%, hasta US$ 7.800 millones, impulsado por Starlink y su negocio de inteligencia artificial. Sin embargo, el mercado reaccionó negativamente debido al fuerte incremento del gasto de capital destinado a infraestructura de IA y al elevado nivel de inversiones futuras, provocando una caída significativa de la acción pese a la fortaleza operativa.
AMD, por su parte, superó las expectativas tanto en ingresos como en beneficios, aunque sus acciones retrocedieron después de que Elon Musk anunciara cambios en la estrategia de adquisición de chips por parte de SpaceX, aumentando la presión sobre el sector de semiconductores. Mientras tanto, compañías como Disney sorprendieron positivamente gracias al sólido desempeño de sus parques temáticos y negocios de entretenimiento, mientras Arista Networks también registró resultados superiores a lo esperado, respaldando el buen momento del segmento de infraestructura para inteligencia artificial.
La temporada de balances continúa siendo uno de los principales soportes de la renta variable estadounidense y ayuda a compensar la incertidumbre macroeconómica.
Criptoactivos
El Bitcoin cotiza alrededor de US$ 64.466, tras corregir desde niveles cercanos a US$ 64.900.
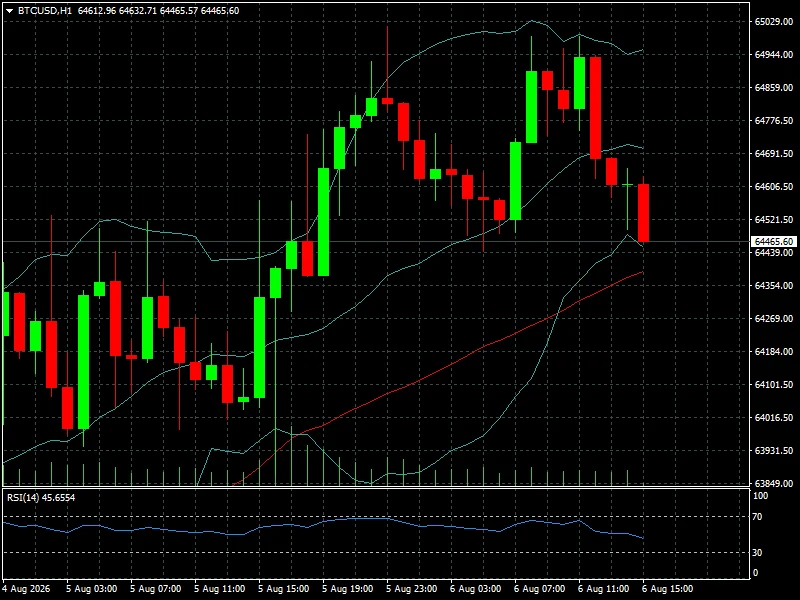
Desde una perspectiva técnica, la criptomoneda permanece dentro de un proceso de consolidación, con un RSI que se aleja de niveles elevados y refleja una pérdida gradual del impulso comprador. Ethereum y el resto de las principales criptomonedas acompañan este comportamiento, sin señales claras de ruptura de tendencia.
CONTEXTO MACRO Y GEOPOLÍTICO
Aunque el mercado redujo parcialmente la prima de riesgo asociada a Oriente Medio, la geopolítica continúa siendo un factor de fondo.
La guerra entre Rusia y Ucrania sigue condicionando las cadenas globales de suministro y mantiene elevada la incertidumbre sobre el comercio energético europeo.
Al mismo tiempo, la bajada histórica del caudal del río Danubio, consecuencia de la sequía que afecta a Europa Central, vuelve a generar dificultades para el transporte fluvial de combustibles, materias primas y productos agrícolas, incrementando los costos logísticos para diversos sectores industriales.
En el Mediterráneo, la creciente presión migratoria sobre Ceuta y Melilla volvió a situar la seguridad fronteriza entre las prioridades políticas de la Unión Europea. Aunque estos acontecimientos no modificaron por sí solos la dirección de los mercados, sí contribuyen a mantener un entorno internacional de elevada incertidumbre.
En el plano macroeconómico, la atención vuelve a centrarse en la Reserva Federal. La moderación reciente del petróleo reduce parte de las presiones inflacionarias, pero el comportamiento del mercado laboral estadounidense será determinante para definir las expectativas sobre las próximas decisiones de política monetaria.
Latinoamérica
Los mercados latinoamericanos atravesaron una semana relativamente estable en comparación con la volatilidad observada en los mercados desarrollados.
Brasil continúa siendo el principal referente regional para los inversores internacionales, mientras México mantiene el foco en la evolución de la demanda estadounidense y del comercio bilateral. En los países exportadores de materias primas, la corrección del petróleo y la estabilidad de los metales comenzaron a moderar el fuerte impulso observado recientemente en algunas monedas locales.
En la región también persiste la atención sobre las perspectivas fiscales y la evolución de las tasas de interés, factores que seguirán condicionando los flujos de inversión durante el resto del trimestre.
QUÉ VIGILAR
La atención de los mercados estará concentrada en el informe oficial de empleo de Estados Unidos (Non-Farm Payrolls), acompañado por las solicitudes semanales de subsidio por desempleo y cualquier declaración de miembros de la Reserva Federal.
Los inversores también seguirán de cerca la evolución de la temporada de resultados corporativos, especialmente en compañías tecnológicas vinculadas con inteligencia artificial, así como cualquier novedad relacionada con Oriente Medio, la guerra en Ucrania, el transporte energético europeo y el comportamiento de las materias primas.
CONCLUSIÓN FYM
La primera mitad de la semana confirmó que la narrativa dominante volvió a cambiar. La geopolítica continúa definiendo el contexto, pero ya no monopoliza las decisiones de inversión. El mercado volvió a diferenciar entre compañías, sectores y datos macroeconómicos, premiando a las empresas capaces de sostener el crecimiento de beneficios y penalizando aquellas cuyos elevados niveles de inversión generan dudas sobre la rentabilidad futura.
El petróleo perdió parte de la prima de riesgo acumulada, el oro consolidó su papel como activo defensivo, el dólar entró en una fase de consolidación y Wall Street encontró apoyo en unos resultados corporativos que, en líneas generales, continúan mostrando resiliencia.
La próxima gran prueba será el mercado laboral estadounidense. Si el empleo confirma una desaceleración ordenada de la economía, la narrativa de un aterrizaje suave podría ganar fuerza y extender el apetito por el riesgo. Si, por el contrario, los datos sorprenden significativamente en cualquier dirección, la volatilidad volverá a imponerse. Esa será, probablemente, la historia que definirá el comportamiento de los mercados durante el resto de agosto.