El mercado se prepara para la gran cita de mañana: el IPC de EE.UU. pondrá a prueba al dólar
— Equipo Editorial
Los mercados financieros llegan con una posición claramente defensiva a la espera del principal dato macroeconómico de la semana: el Índice de Precios al Consumidor de Estados Unidos correspondiente a julio. El informe, que se conocerá mañana miércoles 12 de agosto, puede modificar de forma significativa las expectativas sobre la política monetaria de la Reserva Federal y, con ellas, la dirección del dólar, los bonos y los principales activos de riesgo.
La pantalla económica muestra un consenso que apunta a una inflación anual de 3,4%, frente al 3,5% anterior. En términos mensuales, la previsión es de un aumento de 0,1%, después de una caída de 0,4% en junio. Para la inflación subyacente, que excluye alimentos y energía, el mercado espera un avance mensual de 0,2%, frente al 0,0% anterior, y una tasa anual de 2,5%, desde el 2,6%.
La importancia del dato es mayor porque llega después de un informe laboral estadounidense considerablemente más débil de lo esperado. En julio, Estados Unidos perdió 23.000 puestos de trabajo y las cifras anteriores fueron revisadas fuertemente a la baja. Ese resultado redujo las expectativas de una subida de tasas de la Fed en septiembre, pero no eliminó el riesgo: la inflación continúa siendo el principal argumento de quienes defienden una política monetaria más restrictiva. Reuters situaba el lunes en 52% la probabilidad implícita de una subida en septiembre, frente al 67% de una semana antes.
El dólar llega al IPC bajo una presión contenida
La evolución del EUR/USD durante las últimas sesiones refleja precisamente esa incertidumbre. El gráfico H1 muestra al par cotizando alrededor de 1,15340 dólares por euro, después de haber alcanzado niveles próximos a 1,1630 durante la semana anterior.
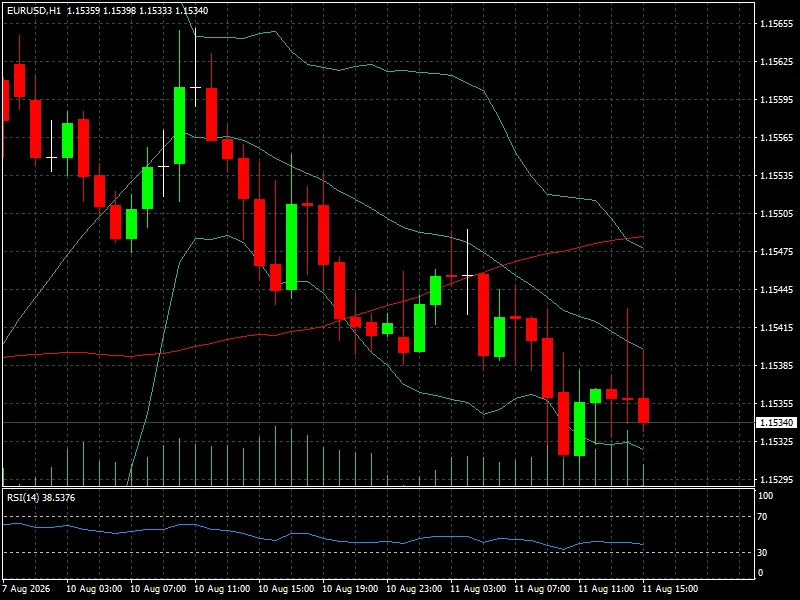
La estructura de corto plazo se ha deteriorado. El par viene formando una sucesión de máximos y mínimos descendentes desde la zona de 1,1600-1,1630 y actualmente se encuentra por debajo de la media móvil de referencia que aparece en el gráfico, situada aproximadamente en 1,1547. El RSI de 14 períodos se ubica en 38,57 puntos: todavía por encima de la zona tradicional de sobreventa, pero claramente por debajo del nivel neutral de 50.
La lectura técnica coincide con el comportamiento fundamental observado en el mercado. El dólar recuperó terreno el lunes después de varios días de debilidad, mientras los operadores reducían parcialmente sus posiciones bajistas antes del IPC. Reuters informó que el índice dólar avanzó 0,20% hasta 99,80, mientras el euro retrocedió 0,13% hasta 1,1542 dólares.
El movimiento, sin embargo, todavía no constituye una ruptura estructural de la tendencia previa. El mercado necesita conocer el dato de inflación antes de decidir si la recuperación del dólar tiene continuidad.
El gran dilema: inflación moderándose o presión persistente
El consenso que aparece en el calendario económico contiene una señal aparentemente favorable: la inflación anual bajaría de 3,5% a 3,4%. Pero el detalle mensual es mucho más importante para los operadores.
El salto previsto de 0,1% mensual después de una caída de 0,4% en junio marcaría una aceleración de los precios. Más relevante todavía es el comportamiento esperado de la inflación subyacente: 0,2% mensual frente a 0,0% en junio.
Por eso, un IPC que simplemente cumpla con el 3,4% anual no necesariamente sería interpretado como una señal claramente dovish. El mercado observará la composición del dato y, especialmente, si la inflación subyacente comienza a recuperar velocidad.
La Fed mantiene su tasa de referencia entre 3,5% y 3,75% y enfrenta una división interna poco habitual. Tres miembros votaron en la última reunión a favor de una subida, mientras otros funcionarios consideran que todavía es necesario esperar más información. Mary Daly, presidenta de la Fed de San Francisco, defendió la decisión de mantener las tasas estables en julio y señaló que el banco central necesita distinguir entre shocks temporales de oferta y una inflación más persistente.
Ese debate convierte al IPC de mañana en algo más que un dato estadístico: será una nueva pieza para determinar qué corriente dentro de la Fed gana argumentos de cara a septiembre.
El petróleo añade una variable incómoda
El contexto inflacionario tampoco puede analizarse sin considerar la energía. El petróleo ha mostrado una elevada volatilidad durante las últimas sesiones debido a la situación alrededor del estrecho de Ormuz.
El crudo llegó a subir más de 4% ante el deterioro de las expectativas de un acuerdo entre Estados Unidos e Irán, aunque posteriormente las cotizaciones volvieron a moderarse ante señales de avances diplomáticos.
Esto introduce un elemento de incertidumbre para el IPC. Una inflación que cumpla o incluso sorprenda ligeramente a la baja tendría una lectura favorable para la Fed, pero una nueva aceleración de los precios energéticos podría dificultar una mejora sostenida de la inflación durante los próximos meses.
Precisamente por eso, los operadores no solamente estarán pendientes de la cifra principal. La composición del IPC y la evolución de los componentes más sensibles a energía y servicios serán fundamentales para determinar si el mercado considera que la desinflación continúa o que está perdiendo fuerza.
EUR/USD: el mercado espera una definición
El comportamiento del EUR/USD refleja un mercado atrapado entre dos fuerzas.
Por un lado, el débil mercado laboral estadounidense favorece al euro porque reduce la necesidad de una Fed más restrictiva. Por otro, la persistencia de la inflación y el repunte de determinados precios energéticos mantienen abierta la posibilidad de que las tasas estadounidenses tengan que permanecer elevadas durante más tiempo.
En el gráfico, esa tensión se traduce en una pérdida progresiva de impulso alcista. El par se encuentra en 1,15340, cerca de la parte inferior del rango reciente, mientras el RSI en 38,57 muestra presión vendedora pero todavía sin entrar técnicamente en sobreventa.
La zona de 1,1500 adquiere así relevancia psicológica para el corto plazo. Por encima, el mercado podría interpretar la caída reciente como una corrección previa al IPC. Una recuperación sostenida por encima de 1,1550-1,1560, en cambio, comenzaría a mostrar que los compradores recuperan control. La pérdida de 1,1500 dejaría al par en una posición técnica más vulnerable.
Estos niveles deben entenderse como referencias del gráfico proporcionado, no como una predicción del comportamiento posterior al dato.
Lectura de mercado
El mercado llega a la publicación con expectativas mucho más equilibradas que hace una semana.
El informe laboral desplazó la narrativa hacia una Fed potencialmente menos restrictiva. Pero la inflación todavía se encuentra por encima del objetivo de 2%, mientras algunos funcionarios mantienen una postura claramente preocupada por las presiones de precios. Reuters señaló que varios economistas y funcionarios siguen viendo argumentos para mantener una política restrictiva, pese al deterioro reciente del mercado laboral.
Por eso, la reacción del dólar mañana dependerá menos de si el 3,4% coincide con el consenso y más de la distancia entre el dato efectivo y las expectativas implícitas en los mercados.
Un IPC inferior al esperado podría reforzar la reducción de las apuestas por una subida en septiembre, presionar al dólar y favorecer al EUR/USD. Un dato en línea probablemente produciría una reacción más contenida, especialmente si la inflación subyacente confirma el 0,2% mensual previsto.
El escenario más incómodo para los activos de riesgo sería una inflación superior al consenso, particularmente si el componente subyacente acelera. En ese caso, los rendimientos de los bonos estadounidenses podrían subir y el dólar recuperar fuerza, mientras las expectativas de una Fed más restrictiva volverían a ganar protagonismo.
Además, mañana no será el único dato importante de la semana. El jueves se publicará el índice de precios al productor y el viernes llegarán las ventas minoristas, dos indicadores que permitirán comprobar si el mensaje del IPC se confirma o queda relativizado por otros datos.
Conclusión FYM
El mercado no necesita mañana una sorpresa extraordinaria para moverse con fuerza. Necesita simplemente una diferencia suficiente entre el dato de inflación y lo que actualmente está descontado.
El 3,4% anual previsto parece, a primera vista, una mejora respecto del 3,5% anterior. Pero el verdadero examen estará en la trayectoria mensual y, especialmente, en la inflación subyacente. Allí estará la señal que puede inclinar nuevamente la balanza entre una Fed que puede permitirse esperar y una Fed que todavía necesita mantener una postura restrictiva.
El EUR/USD llega a esa cita desde una posición técnicamente frágil, alrededor de 1,1534, con un RSI de 38,57 y por debajo de su media de referencia. Pero la dirección definitiva probablemente no se resolverá con el análisis técnico: dependerá de cómo el mercado traduzca el IPC en expectativas de tasas.
Mañana, más que el número en sí, habrá que leer la reacción conjunta del dólar, los rendimientos del Treasury y el EUR/USD. Esa reacción mostrará qué está comprando realmente el mercado: la historia de una Fed que empieza a tener espacio para flexibilizar o la de una inflación que todavía no permite cantar victoria.