El mercado se confía, pero las guerras siguen al acecho: ¿se acerca una nueva sacudida?
— Equipo Editorial
El mercado llega al ecuador de la semana con una calma que contrasta con el aumento de los riesgos geopolíticos. La inflación estadounidense de julio, con un IPC de 3,4% interanual y una subyacente de 2,5%, redujo la presión sobre la Fed y dio impulso a los activos de riesgo. Pero mientras Wall Street recupera confianza, las guerras entre Estados Unidos e Irán y Rusia-Ucrania, junto con las tensiones militares alrededor de Taiwán, mantienen al mercado expuesto a una nueva sacudida.
El efecto del dato de IPC fue visible principalmente en la renta variable y en las monedas. El S&P 500 alcanzó 7.748,50 puntos, con una subida de 0,26%, mientras el Nasdaq avanzó 0,54% hasta 26.588,49 y el Russell 2000 ganó 0,61% hasta 3.045,48. El VIX cayó hasta aproximadamente 14,5 puntos, reflejando una recuperación del apetito por riesgo. La tecnología y la inteligencia artificial volvieron a liderar, apoyadas además por resultados corporativos sólidos.
El cambio respecto de las semanas anteriores es importante: el mercado ha pasado de concentrarse casi exclusivamente en inflación, empleo y la guerra con Irán a valorar nuevamente el crecimiento de beneficios y la expansión de la inversión tecnológica. Sin embargo, esa tranquilidad tiene un límite. El petróleo continúa incorporando una prima geopolítica y el dólar sigue vulnerable a una combinación de inflación contenida y expectativas de una Fed menos agresiva.
Mercados en perspectiva
Energía
El petróleo es actualmente uno de los principales focos de tensión entre la mejora del sentimiento financiero y el riesgo geopolítico. El WTI cotiza en torno a 81,30 dólares por barril, con una caída diaria de 2,37%, mientras el Brent se ubica en 87,98 dólares, retrocediendo 2,14%.
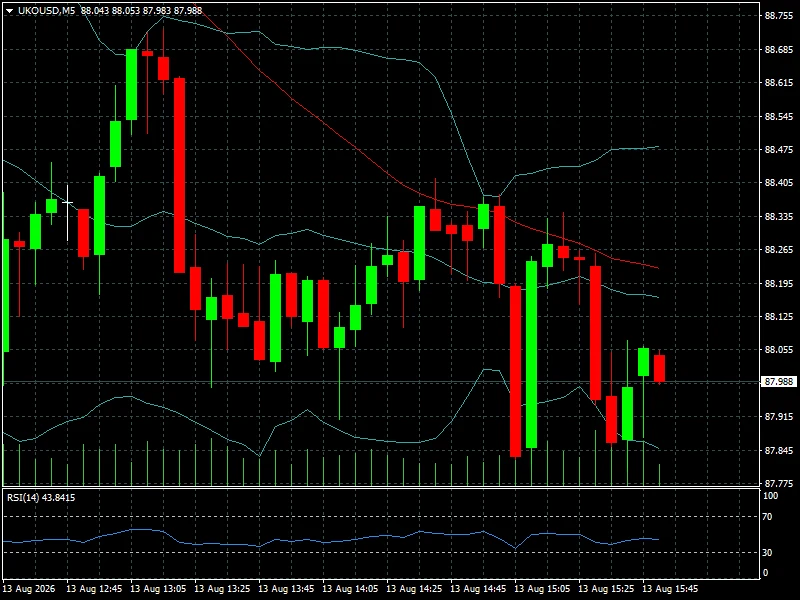
La corrección llega después del fuerte repunte registrado al comienzo de la semana y refleja una combinación de toma de beneficios, aumento de inventarios estadounidenses y perspectivas de menor crecimiento de la demanda mundial.
La evolución del Brent es especialmente significativa porque el mercado continúa incorporando el riesgo asociado al estrecho de Ormuz. Las negociaciones entre Estados Unidos e Irán permanecen estancadas y el tráfico marítimo continúa alterado. Al mismo tiempo, las previsiones de demanda de OPEP y de la Agencia Internacional de Energía han introducido un contrapeso a la prima geopolítica.
El gas natural se mueve en 2,781 dólares por unidad, con una baja de 0,82%. La combinación actual muestra que la energía ya no está reaccionando exclusivamente a titulares geopolíticos: la oferta, los inventarios y las perspectivas de demanda vuelven a tener un peso creciente.
Metales
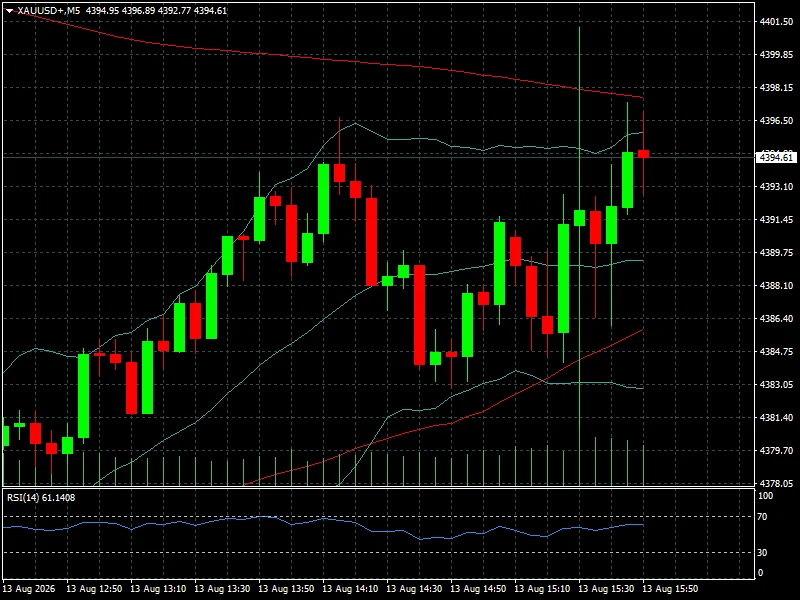
El oro cotiza en 4.394,61 dólares por onza, con una caída de 0,37%, después de haber alcanzado nuevos máximos relativos durante la semana.
La plata retrocede 0,45% hasta 65,0475 dólares, mientras el cobre se mantiene prácticamente estable en 6,6178 dólares, con una variación positiva de 0,03%.
El comportamiento del oro es especialmente revelador. El metal continúa recibiendo apoyo estructural por la incertidumbre geopolítica y por la expectativa de una política monetaria estadounidense menos restrictiva, pero la recuperación del apetito por riesgo limita la demanda defensiva inmediata. El mercado está, por tanto, alternando entre dos fuerzas: refugio frente a riesgo geopolítico y búsqueda de rentabilidad mediante activos de riesgo.
Entre los metales industriales, el platino cae 1,77% hasta 1.737,95 dólares y el paladio retrocede 2,87% hasta 1.334,50 dólares. El contraste con el cobre sugiere que no existe actualmente una señal uniforme de aceleración de la demanda industrial global.
Forex
El dólar llega al jueves bajo presión moderada. EUR/USD se ubica en 1,1532, con una variación de -0,06%, mientras GBP/USD opera en 1,3497, prácticamente estable con +0,02%. USD/JPY se encuentra en 159,23, con una caída de 0,09%, aunque el nivel cercano a 160 continúa siendo una zona de especial sensibilidad para el mercado por el riesgo de intervención japonesa.
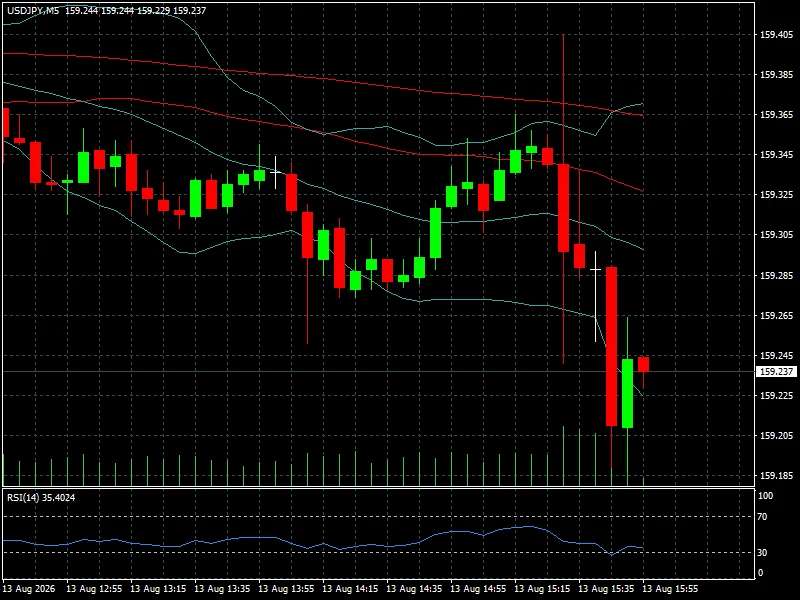
La reacción del dólar frente al IPC es coherente con la lectura macro: una inflación de 3,4% y una subyacente de 2,5% no obligan a la Fed a endurecer su postura. Reuters señaló que el mercado redujo las apuestas por una subida de tasas y que el dólar comenzó a perder impulso después del dato.
Entre las monedas de mayor sensibilidad al riesgo, USD/MXN cotiza en 17,0485, con una variación de -0,01%, mientras USD/BRL se sitúa en 5,1771, con una subida de 0,28%. El peso mexicano continúa beneficiándose de un entorno de mayor apetito por riesgo y de la reducción de la demanda por dólares defensivos.
Renta variable
Wall Street mantiene una estructura constructiva. El S&P 500 se encuentra en 7.744,30 puntos, +0,26%; el Nasdaq en 26.588,49, +0,54%; el Dow Jones en 53.770,27, -0,04%; y el Russell 2000 en 3.045,48, +0,61%.
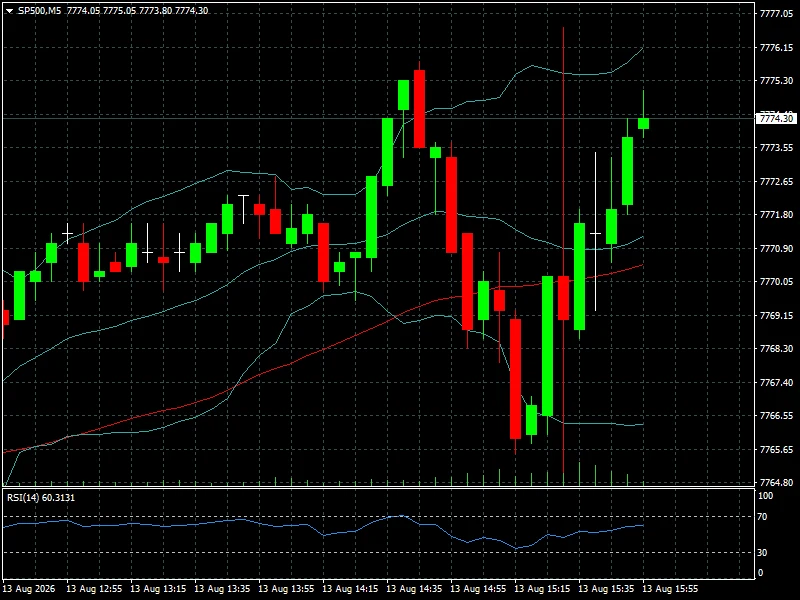
La composición del movimiento importa más que el índice general. El Nasdaq continúa liderando gracias al impulso de la inteligencia artificial y los resultados corporativos, mientras el Russell 2000 muestra una participación más amplia del mercado. Esa combinación suele ser más saludable que una subida exclusivamente concentrada en megacapitalización tecnológica.
El comportamiento europeo también es relativamente sólido. El DAX alemán cotiza en 26.426,61 puntos, +0,30%; el Euro Stoxx 50 en 6.558,55, +0,38%; el CAC 40 en 8.675,74, +0,01%; mientras el FTSE 100 retrocede 0,37% hasta 10.792,78.
En Asia, el contraste es mayor. El Nikkei 225 sube 1,36% hasta 68.308,59 y el Kospi salta 3,56% hasta 6.813,34. El Hang Seng cae 0,17% hasta 25.395,61, mientras el índice ponderado de Taiwán avanza 0,88% hasta 45.518,07. El comportamiento asiático refleja tanto la fortaleza del sector tecnológico como la sensibilidad creciente a las tensiones alrededor de Taiwán.
Criptoactivos
Bitcoin cotiza en 63.696,20 dólares, con una caída de 0,84%, mientras Ethereum se sitúa en 1.887,12 dólares, retrocediendo 1,80%. Solana baja 0,88% hasta 75,953 dólares, BNB cae 1,05% hasta 609,80 y XRP retrocede 1,12% hasta 1,0057 dólares.
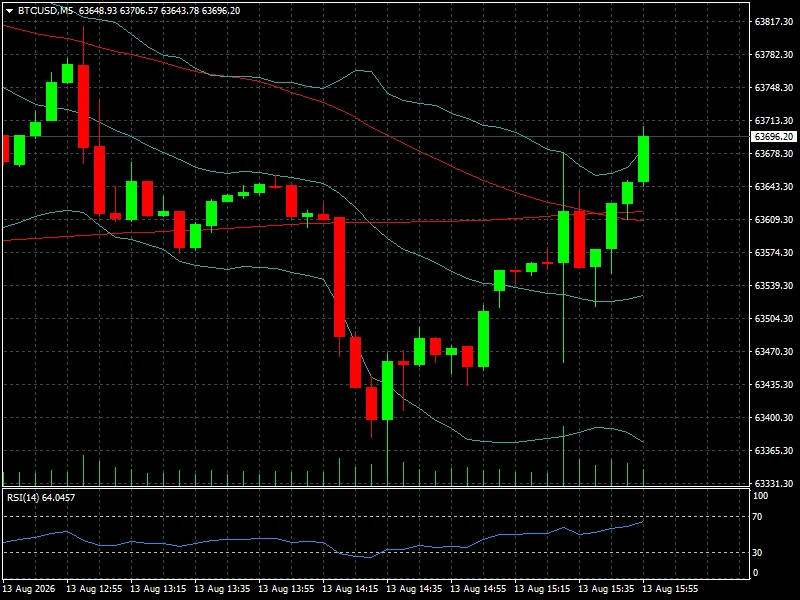
El comportamiento de las criptomonedas contrasta con el de las acciones tecnológicas. Mientras Nasdaq y Russell avanzan, Bitcoin todavía no consigue reproducir completamente el movimiento de risk-on. Esto apunta a una menor sensibilidad inmediata de los criptoactivos a la mejora de las expectativas sobre la Fed.
Entre las altcoins, Hyperliquid sube 2,35% hasta 57,57 dólares, Monero avanza 2,50% hasta 403,95 y UNUS SED LEO gana 2,89% hasta 9,3993 dólares. La dispersión sigue siendo elevada, lo que aconseja interpretar el movimiento del sector más como una rotación interna que como un nuevo impulso alcista generalizado.
Contexto macro y geopolítico
La inflación estadounidense dejó de ser el principal obstáculo inmediato para los mercados. El IPC de julio, en 3,4% interanual, y el core en 2,5% respaldan la idea de que la Fed puede mantener una postura de espera. El mercado asigna ahora una probabilidad cercana al 66% a mantener las tasas sin cambios en septiembre.
El mercado laboral tampoco muestra señales de ruptura. Las nuevas solicitudes de subsidio por desempleo subieron a 209.000, desde 200.000 revisadas, pero el promedio de cuatro semanas permaneció cerca de 199.000, manteniendo una lectura compatible con un mercado laboral todavía resistente.
En Reino Unido, el PIB creció 0,4% en el segundo trimestre, por debajo del 0,6% del primer trimestre, pero la economía evitó una desaceleración brusca. En junio, el crecimiento mensual fue de 0,3%, frente a expectativas de estabilidad.
La geopolítica continúa funcionando como el principal riesgo no monetario. En Oriente Medio, Estados Unidos e Irán siguen enfrentados sobre el control y la reapertura del estrecho de Ormuz. Ambas partes realizan afirmaciones contrapuestas sobre quién controla la vía marítima, mientras no existe progreso visible para recuperar el acuerdo provisional alcanzado en junio.
En Ucrania, Rusia atacó durante la noche el puerto de Izmail, un importante centro de exportación de cereales sobre el Danubio, mientras Ucrania había atacado previamente Novorossiysk. El deterioro de la infraestructura exportadora vuelve a introducir un riesgo sobre los flujos de materias primas y sobre la seguridad regional, especialmente después de que Rumania detectara un objetivo aéreo dentro de su espacio aéreo durante el ataque.
En Asia, Taiwán concluye sus ejercicios militares Han Kuang con simulaciones de bloqueo, defensa costera y ataques aéreos. El jueves, las autoridades incluso realizaron un ejercicio de ralentización de las redes móviles para simular interrupciones de comunicaciones en un escenario de conflicto. La marina y la guardia costera realizaron además un ejercicio conjunto de escolta de un buque mercante frente a un eventual bloqueo.
El terremoto de magnitud 7,4 que golpeó el oeste de Colombia también continúa dominando la agenda regional. El balance informado por Reuters llegó a 265 fallecidos, cerca de 500 desaparecidos y más de 3.770 heridos, con daños en más de 9.550 viviendas. El gobierno declaró una emergencia económica y prepara un fondo de reconstrucción. Además del impacto humanitario, el daño a infraestructura ya está afectando las rutas de exportación de café, un canal relevante para la economía colombiana.
Por otra parte, el eclipse solar total del 12 de agosto atravesó Groenlandia, Islandia y el norte de España. Aunque no constituye un catalizador financiero relevante, su impacto sobre turismo, movilidad y actividad local forma parte de la agenda económica de esta semana, especialmente en las regiones situadas dentro de la franja de totalidad.
Mercado al inicio de la nueva sesión
El mercado comienza el jueves con una combinación poco habitual: acciones cerca de máximos, dólar debilitándose y petróleo corrigiendo. Es una configuración favorable para el riesgo, pero todavía dependiente de que la inflación no vuelva a sorprender al alza y de que el conflicto en Oriente Medio no provoque una nueva interrupción significativa de los flujos energéticos.
El principal punto de vigilancia está ahora en la transición desde el IPC hacia los precios mayoristas. El PPI estadounidense de julio aparece en el calendario con una lectura mensual de 0,0%, frente a -0,3% en junio, mientras que las solicitudes iniciales de desempleo se situaron en 209.000.
Si los precios de producción confirman que las presiones de costes permanecen contenidas, la narrativa de una Fed en pausa gana consistencia. Si, en cambio, los componentes subyacentes muestran aceleración, el mercado podría reconsiderar rápidamente el actual posicionamiento favorable a los activos de riesgo.
Qué vigilar
El viernes será decisivo con las ventas minoristas estadounidenses de julio. El dato mensual anterior fue de 0,2% y el mercado seguirá especialmente atento a la capacidad del consumidor estadounidense para sostener el crecimiento. Una cifra fuerte reforzaría la tesis de una economía resistente y podría elevar los rendimientos y el dólar; una decepción podría devolver protagonismo a las expectativas de relajación monetaria.
En paralelo, el petróleo continuará reaccionando a cualquier novedad sobre Estados Unidos e Irán, especialmente respecto al estrecho de Ormuz. En Europa, la evolución de la inflación española -que alcanzó 3,6% interanual en julio frente al 3,5% esperado- mantiene abierta la discusión sobre cuánto margen tiene el BCE para continuar flexibilizando su política.
En Asia, el cierre de los ejercicios Han Kuang y cualquier nueva actividad militar china alrededor de Taiwán serán relevantes para el sentimiento regional. En Europa del Este, nuevos ataques sobre infraestructura energética, portuaria o de transporte de Ucrania podrían generar nuevamente presión sobre materias primas y activos europeos.
Conclusión FYM
Esta semana cambió el equilibrio entre las fuerzas que dominan el mercado. La inflación estadounidense dejó de empeorar y perdió parte de su capacidad para amenazar a las acciones. La narrativa de una Fed obligada a endurecer su postura perdió fuerza, mientras recuperaron protagonismo el crecimiento de beneficios, la inteligencia artificial y el apetito por riesgo.
Pero el mercado todavía no ha entrado en un escenario de tranquilidad completa. El petróleo continúa por encima de 80 dólares en WTI y de 87 dólares en Brent, la guerra entre Estados Unidos e Irán mantiene parcialmente bloqueado el principal corredor energético del Golfo y la guerra entre Rusia y Ucrania vuelve a golpear infraestructura vinculada al comercio de materias primas.
La señal más importante, por tanto, no está en que las bolsas estén cerca de máximos, sino en que están alcanzándolos mientras la inflación se modera y el dólar pierde impulso. El riesgo para esta narrativa sería que petróleo, PPI o ventas minoristas vuelvan a introducir presión sobre las expectativas de tasas.
El mercado ha recuperado confianza, pero todavía no ha recuperado tranquilidad. En la segunda mitad de la semana, la pregunta decisiva será si el crecimiento puede sostener el rally sin obligar nuevamente a la Fed a preocuparse por la inflación.