El mercado pasa página: Irán se enfría y la Fed vuelve al centro de la escena
— Equipo Editorial
La mitad de semana deja uno de los cambios de narrativa más importantes de 2026. Después de varios meses en los que la geopolítica dominó prácticamente todas las decisiones de inversión, los mercados comenzaron a descontar un escenario de menor tensión internacional tras el acuerdo alcanzado entre Estados Unidos e Irán.
La reapertura del Estrecho de Ormuz y la reducción del riesgo de interrupciones en el suministro energético global provocaron una fuerte corrección en los precios del petróleo y modificaron de forma significativa el posicionamiento de los inversores.
Al mismo tiempo, la Reserva Federal volvió a ocupar el centro de la escena. La institución mantuvo los tipos de interés en el 3,75%, una decisión ampliamente esperada, mientras que el nuevo presidente de la Fed, Kevin Warsh, optó por transmitir continuidad y prudencia en su primera gran comparecencia tras la reunión del FOMC. La combinación de menor riesgo geopolítico y una política monetaria estable generó un entorno favorable para los activos de riesgo, aunque también dejó algunas señales que merecen atención de cara a las próximas semanas.
La sensación predominante es que el mercado ha comenzado a abandonar una fase de cobertura defensiva para volver a concentrarse en crecimiento, beneficios empresariales y expectativas monetarias. Sin embargo, detrás de esta aparente calma todavía persisten varios focos de incertidumbre, especialmente en torno al programa nuclear iraní y al ritmo futuro de los recortes de tasas en Estados Unidos.
Energía: el petróleo pierde la prima de guerra
El mercado energético fue el gran protagonista de la semana. El acuerdo entre Washington y Teherán provocó una rápida liquidación de posiciones especulativas acumuladas durante el conflicto, llevando al WTI a retroceder hacia la zona de 73,00 dólares por barril, mientras que el Brent cayó cerca de los 77,00 dólares, registrando descensos semanales superiores al 7,00% en algunos momentos de la semana.
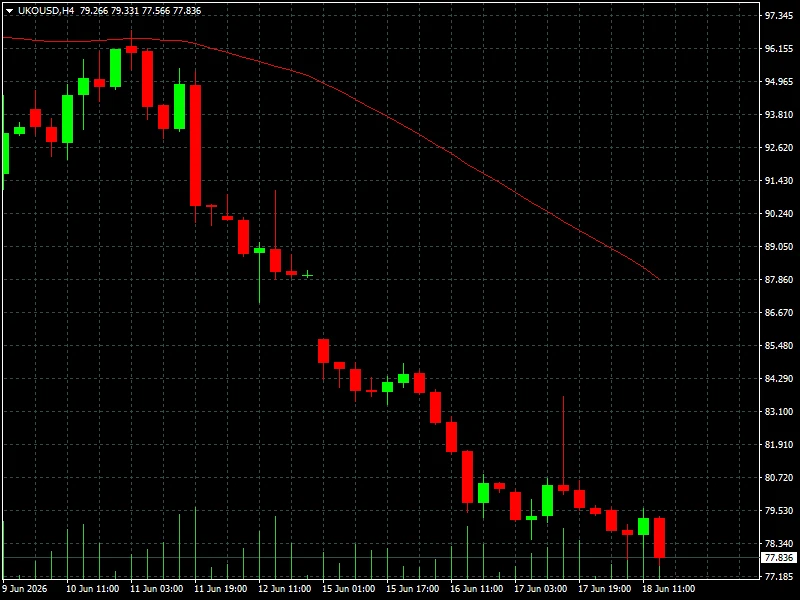
Más importante que la caída en sí misma fue el mensaje que envió el mercado. Los operadores comenzaron a eliminar la denominada prima geopolítica que había impulsado al crudo durante los meses anteriores. La reapertura de Ormuz reduce significativamente los riesgos inmediatos sobre la oferta global y mejora las perspectivas inflacionarias para las principales economías desarrolladas.
Sin embargo, la corrección también refleja una realidad más profunda: el mercado considera que la desaceleración económica global continúa siendo un factor limitante para la demanda energética. En otras palabras, el petróleo ya no está siendo impulsado por el miedo, pero tampoco encuentra por ahora argumentos sólidos para iniciar una nueva fase alcista.
Metales: el oro pierde impulso, pero mantiene su relevancia estratégica
La mejora del apetito por riesgo tuvo un impacto directo sobre los metales preciosos. El oro corrigió parte de las ganancias acumuladas durante el período de máxima tensión geopolítica y se estabilizó cerca de los 4.220 dólares por onza, mientras que la plata continuó oscilando alrededor de los 67,50 dólares, con movimientos relativamente moderados.
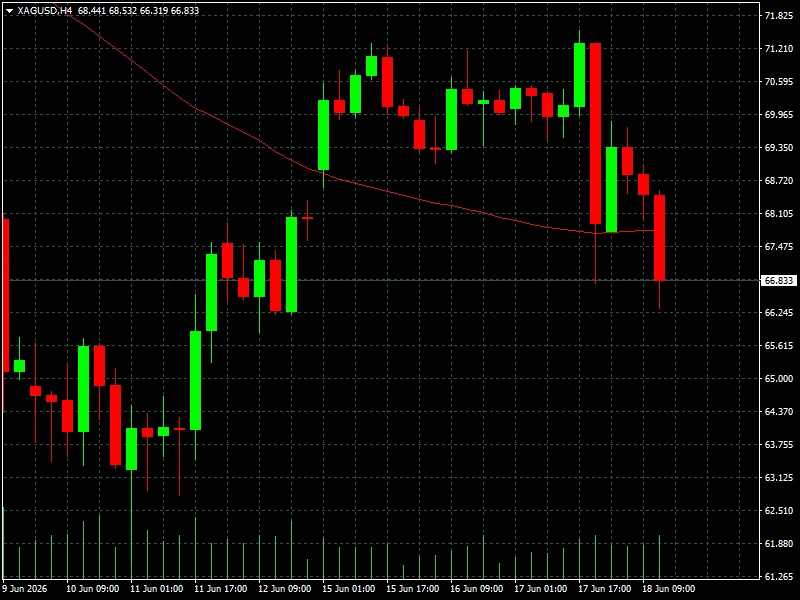
El comportamiento del metal precioso es particularmente interesante. A pesar de la reducción del riesgo geopolítico, los inversores no han abandonado completamente sus posiciones defensivas. Esto sugiere que el mercado sigue identificando riesgos estructurales relacionados con la deuda pública estadounidense, la evolución de la inflación y las tensiones geopolíticas que aún persisten en diferentes regiones del mundo.
Por su parte, el cobre mantuvo una tendencia constructiva cerca de los 6,30 dólares por libra, respaldado por expectativas de crecimiento industrial y por la recuperación del sentimiento en Asia. El metal continúa actuando como uno de los principales indicadores adelantados de actividad económica global.
Forex: el dólar pierde protagonismo mientras el mercado evalúa a la Fed
En el mercado de divisas, la atención estuvo centrada en la Reserva Federal. La decisión de mantener los tipos en 3,75% era ampliamente esperada, pero los operadores analizaron cuidadosamente cada declaración de Kevin Warsh en busca de pistas sobre el futuro de la política monetaria.
El EUR/USD no logró mantenerse por encima de 1,1500, mientras que la libra esterlina encontró apoyo tras los últimos datos de inflación británicos y permitió al GBP/USD sostenerse cerca de 1,3200. Por su parte, el USD/JPY continuó operando en niveles elevados próximos a 160,00, reflejando la persistente diferencia entre las políticas monetarias de Japón y Estados Unidos.
La lectura principal del mercado es que el dólar ha perdido parte de la fortaleza que mostró durante los momentos más tensos del conflicto entre Estados Unidos e Irán. No obstante, la divisa estadounidense sigue encontrando respaldo en unos rendimientos de los bonos del Tesoro que continúan siendo elevados en términos históricos.
Renta variable: Wall Street vuelve a enfocarse en el crecimiento
La renta variable fue una de las grandes beneficiadas por el cambio de narrativa. El S&P 500 logró mantenerse cerca de máximos históricos sobre los 7.500 puntos, mientras que el Nasdaq continuó consolidándose por encima de los 30.300 puntos, impulsado por el sector tecnológico y las expectativas vinculadas a inteligencia artificial.
El Dow Jones también mostró un comportamiento positivo, respaldado por la mejora de las perspectivas económicas derivadas de unos costes energéticos más bajos. Mientras tanto, el índice de volatilidad VIX permaneció contenido por debajo de los 19 puntos, reflejando una reducción significativa de la demanda de cobertura.
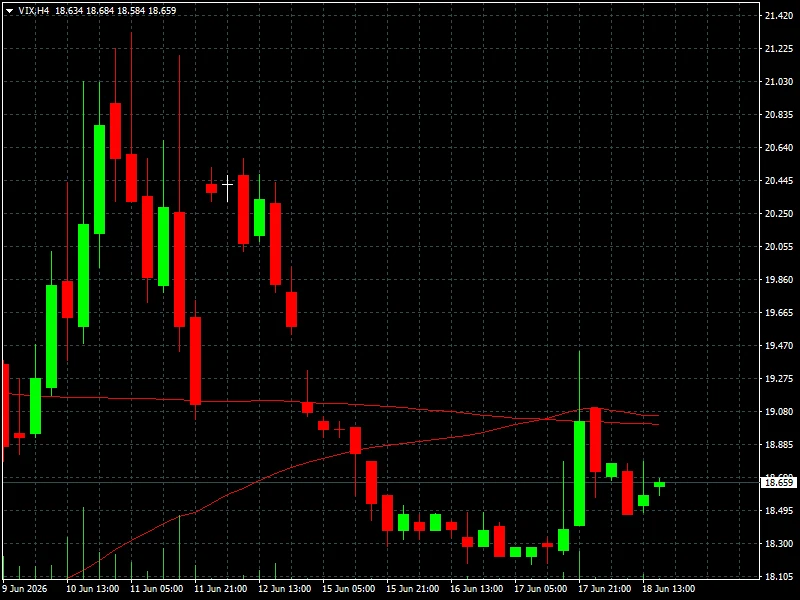
La principal conclusión es que los inversores han vuelto a priorizar crecimiento y beneficios empresariales. La geopolítica no ha desaparecido del radar, pero ha dejado de ser el factor dominante para la toma de decisiones de corto plazo.
Criptomonedas: intento de consolidación tras leve recuperación
El mercado cripto mantuvo una dinámica poco constructiva durante la semana. Bitcoin logró sostenerse por encima de los 63.000 dólares, mientras que Ethereum se estabilizó cerca de los 1.700 dólares.
La mejora del apetito por riesgo favoreció especialmente a varias altcoins, aunque el mercado en general mostró un comportamiento más orientado a la consolidación que a la expansión agresiva. Los inversores parecen estar esperando nuevos catalizadores antes de impulsar otra fase alcista significativa.
El comportamiento del sector continúa mostrando una correlación importante con la renta variable tecnológica, especialmente con el Nasdaq, lo que confirma que las criptomonedas siguen siendo percibidas por gran parte del mercado como activos de crecimiento más que como refugios alternativos.
La Fed y la geopolítica marcan el tono macro
Desde el punto de vista macroeconómico, la semana estuvo dominada por dos factores. El primero fue la decisión de la Reserva Federal de mantener los tipos de interés en 3,75%. El segundo fue la desescalada geopolítica derivada del acuerdo entre Estados Unidos e Irán.
Sin embargo, existe un matiz importante que los mercados todavía no pueden ignorar. Aunque el conflicto militar se ha reducido considerablemente, el principal punto de disputa entre ambos países -el enriquecimiento de uranio y el futuro del programa nuclear iraní- permanece sin una solución definitiva. Esto significa que la prima geopolítica ha disminuido, pero no ha desaparecido completamente.
Conclusión FyM
Lo que cambió esta semana no fue únicamente el precio del petróleo o del BTC. Lo que realmente cambió fue la narrativa dominante del mercado. Después de meses operando bajo la lógica del riesgo geopolítico, los inversores han comenzado a volver gradualmente a una lógica de crecimiento, beneficios empresariales y política monetaria.
El mercado está dejando de comprar miedo y está volviendo a comprar expectativas. Sin embargo, esta transición todavía no está completamente consolidada. La aparente calma en Oriente Medio depende de negociaciones que siguen abiertas, mientras que la Reserva Federal continúa evitando comprometerse con un calendario claro de recortes.
Lo que resta de semana será clave para comprobar si esta normalización del riesgo se mantiene o si los inversores vuelven a exigir primas defensivas. Los traders deberán observar especialmente la evolución de los rendimientos de los bonos estadounidenses, los próximos datos macroeconómicos y cualquier novedad relacionada con las negociaciones nucleares entre Washington y Teherán. Porque si algo deja claro esta semana es que el mercado ya no está operando sobre lo que ocurrió, sino sobre lo que espera que ocurra después.