El mercado de divisas cierra la semana entre la prudencia y las expectativas sobre los bancos centrales
— Equipo Editorial
La semana concluye con un mercado de divisas caracterizado por la consolidación y la cautela. Tras varios días marcados por decisiones de política monetaria, una intensa agenda macroeconómica y el recrudecimiento de las tensiones geopolíticas entre Estados Unidos e Irán, los principales cruces cambiarios finalizaron sin movimientos extremos, reflejando un equilibrio entre la fortaleza relativa del dólar estadounidense y la resiliencia de otras divisas desarrolladas.
Los operadores mantuvieron una actitud prudente mientras evaluaban un conjunto de factores que incluyó la decisión del Banco Central Europeo de mantener los tipos de interés, unos indicadores PMI mejores de lo esperado en Europa, datos sólidos del mercado laboral estadounidense y una temporada de resultados corporativos que aumentó la volatilidad en la renta variable, pero tuvo un impacto limitado sobre el mercado cambiario.
SEMANA EN PERSPECTIVA
La política monetaria volvió a ser uno de los principales motores del mercado. El Banco Central Europeo mantuvo el tipo de interés de referencia en el 2,40%, una decisión ampliamente descontada por los inversores, mientras que la Reserva Federal continuó transmitiendo un mensaje de prudencia respecto al futuro de las tasas.
Los datos macroeconómicos publicados durante la semana reforzaron la percepción de una economía estadounidense que continúa creciendo, aunque a un ritmo más moderado. Las solicitudes iniciales de subsidio por desempleo descendieron hasta 187.000, mejorando las previsiones, mientras que los PMI estadounidenses mostraron un sector servicios todavía sólido pese a una ligera desaceleración manufacturera.
En Europa, la sorpresa positiva llegó desde Alemania y la eurozona. Los PMI manufactureros superaron las expectativas del mercado, mejorando las perspectivas para la actividad industrial y ofreciendo cierto respaldo al euro. Reino Unido también sorprendió con unas ventas minoristas significativamente superiores a las previsiones, fortaleciendo temporalmente a la libra esterlina.
En paralelo, el conflicto entre Estados Unidos e Irán continuó generando incertidumbre en los mercados globales. Aunque el principal impacto volvió a concentrarse en el petróleo y los activos refugio, el incremento del riesgo geopolítico favoreció episodios puntuales de demanda por el dólar como moneda defensiva, en línea con el comportamiento observado por los mercados internacionales según Reuters y Bloomberg.
COMPORTAMIENTO DEL ACTIVO
El comportamiento del mercado Forex fue, en términos generales, de consolidación.
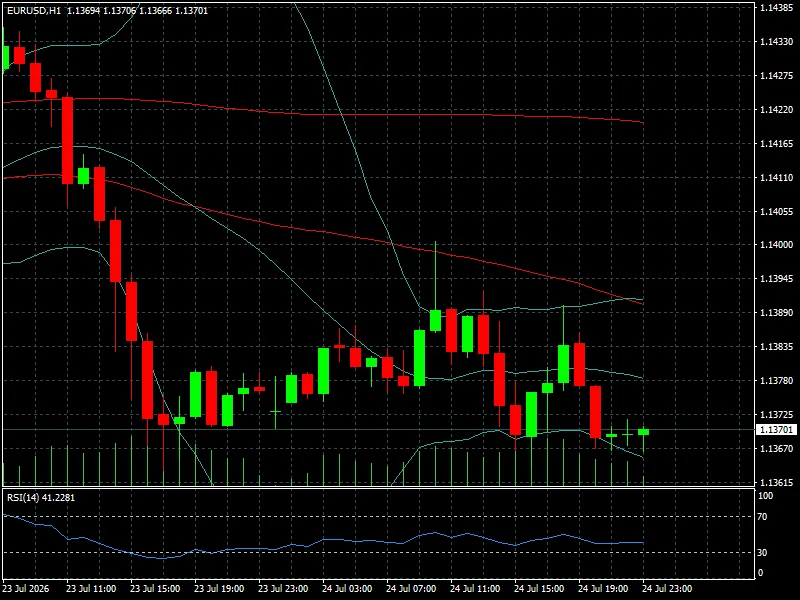
El EUR/USD finaliza alrededor de 1,1370, con una caída diaria de 0,08%, acumulando un descenso semanal de 0,62%, aunque mantiene una subida mensual de 0,14%. La moneda única perdió parte del impulso generado tras la reunión del BCE, reflejando que el mercado ya había incorporado plenamente la decisión de política monetaria.
El GBP/USD cotiza cerca de 1,3327, con un avance diario de 0,06%, pese a registrar una caída semanal de 0,97%. Los sólidos datos de ventas minoristas británicas limitaron las pérdidas de la libra durante la última sesión de la semana.
El USD/JPY permanece prácticamente estable en 163,87, con una ligera variación diaria de -0,01%, aunque conserva una apreciación semanal cercana al 0,90%, respaldado por la persistente divergencia entre la política monetaria japonesa y la estadounidense.
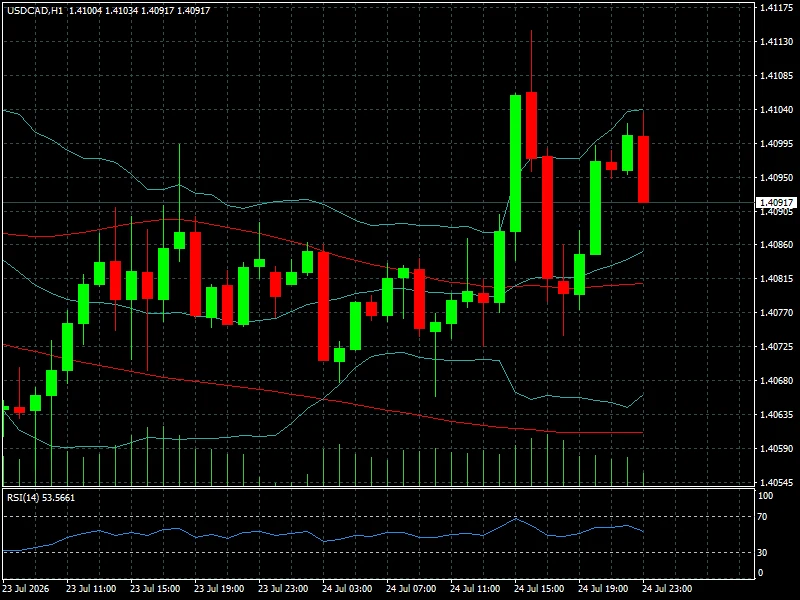
Entre las divisas vinculadas a materias primas, el USD/CAD cotiza en torno a 1,4091, con una subida diaria de 0,06% y un avance semanal de 0,52%. El comportamiento del dólar canadiense estuvo condicionado por la elevada volatilidad del petróleo y por unos datos de ventas minoristas que ofrecieron señales mixtas sobre la fortaleza del consumo.
El AUD/USD avanzó 0,17% en la jornada hasta 0,6982, mientras que el NZD/USD ganó 0,28%, situándose en 0,5791, reflejando una recuperación moderada del apetito por el riesgo al cierre de la semana.
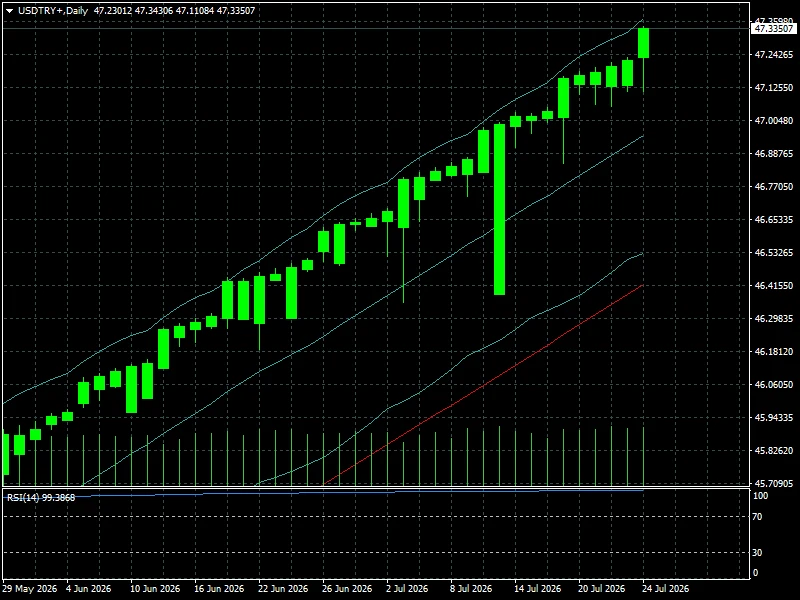
Entre los cruces secundarios destacó el AUD/CAD, que acumuló un avance semanal del 0,50%, mientras que el USD/TRY continúa mostrando una apreciación anual superior al 10%, reflejando la persistente debilidad estructural de la lira turca.
LECTURA TÉCNICA Y SENTIMIENTO
El mercado entra en la nueva semana con una estructura claramente lateral en la mayoría de los grandes cruces. Ni el dólar estadounidense ni el euro han conseguido desarrollar una tendencia suficientemente sólida como para romper los rangos establecidos durante las últimas semanas.
El posicionamiento de los inversores refleja un equilibrio entre dos fuerzas contrapuestas. Por un lado, los datos macroeconómicos continúan respaldando una economía estadounidense relativamente resistente. Por otro, la moderación gradual de la inflación y la estabilización del crecimiento en Europa limitan el atractivo adicional del dólar.
En el corto plazo predominan las estrategias de negociación dentro de rangos, mientras que el horizonte de medio plazo seguirá dependiendo de la evolución de la política monetaria y de la intensidad de las tensiones geopolíticas.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La próxima semana volverá a estar marcada por una agenda macroeconómica de elevada importancia. Los operadores seguirán atentamente nuevos indicadores de inflación, actividad económica y empleo tanto en Estados Unidos como en Europa, además de cualquier declaración procedente de la Reserva Federal, el Banco Central Europeo o el Banco de Inglaterra que pueda modificar las expectativas sobre los tipos de interés.
También continuará bajo vigilancia la evolución del conflicto entre Estados Unidos e Irán y su posible impacto sobre los mercados energéticos. Una nueva escalada podría reforzar nuevamente la demanda por activos considerados refugio, favoreciendo episodios de fortaleza del dólar frente a las monedas más sensibles al ciclo económico.
CONCLUSIÓN FYM
La semana dejó un mercado Forex mucho más equilibrado que otros segmentos financieros. Mientras la renta variable reaccionó con fuerza a los resultados empresariales y el petróleo volvió a incorporar una importante prima de riesgo geopolítica, las divisas optaron por consolidar posiciones a la espera de nuevas referencias macroeconómicas.
El mercado parece descontar que los grandes bancos centrales se aproximan a una fase de menor incertidumbre, pero todavía sin una señal definitiva sobre el ritmo futuro de la política monetaria. Para los operadores, la atención deberá centrarse en identificar qué narrativa consigue imponerse durante los próximos días: la fortaleza relativa de la economía estadounidense, la mejora gradual de la actividad europea o el impacto que pueda tener una eventual intensificación del riesgo geopolítico sobre los flujos hacia el dólar.