El mercado cambia de refugio: el Tesoro calma los bonos, pero el petróleo vuelve a encender la inflación
— Equipo Editorial
La narrativa de los mercados durante esta semana comenzó dominada por una combinación incómoda: presión sobre los bonos soberanos, dudas sobre la trayectoria de la política monetaria de la Reserva Federal y un nuevo aumento del riesgo geopolítico asociado al conflicto entre Estados Unidos e Irán. El giro llegó el miércoles, cuando el Tesoro estadounidense anunció que duplicará sus operaciones de recompra de deuda de largo plazo. La medida produjo un alivio inmediato en el mercado de bonos, debilitó al dólar y permitió una recuperación simultánea de acciones, oro y criptomonedas.
Pero el alivio no eliminó los problemas que habían provocado la volatilidad. Las minutas de la reunión de julio de la Fed mostraron que varios funcionarios estaban dispuestos a subir las tasas y que muchos considerarían necesario un endurecimiento adicional si la inflación no converge hacia el objetivo del 2%. Al mismo tiempo, el petróleo volvió a superar niveles que complican el escenario desinflacionario: el Brent se aproxima a USD 95 por barril y el WTI a USD 88.
El principal cambio respecto de las semanas anteriores es, por tanto, que el mercado dejó de mirar exclusivamente la posibilidad de una Fed más restrictiva y comenzó a incorporar una segunda fuente de riesgo: la posibilidad de que el propio mercado de deuda necesite apoyo para absorber el volumen de emisiones y contener los rendimientos de largo plazo. El resultado es un mercado menos direccional y más dependiente de la interacción entre tasas, petróleo, dólar y liquidez.
Mercados en perspectiva
Energía
El petróleo es uno de los activos que más claramente refleja el deterioro del escenario geopolítico. El WTI cotiza en USD 87,01, con una suba diaria de 3,10% y un avance semanal de 8,19%. El Brent alcanza USD 94,61, con una ganancia diaria de 2,73% y semanal de 8,13%.
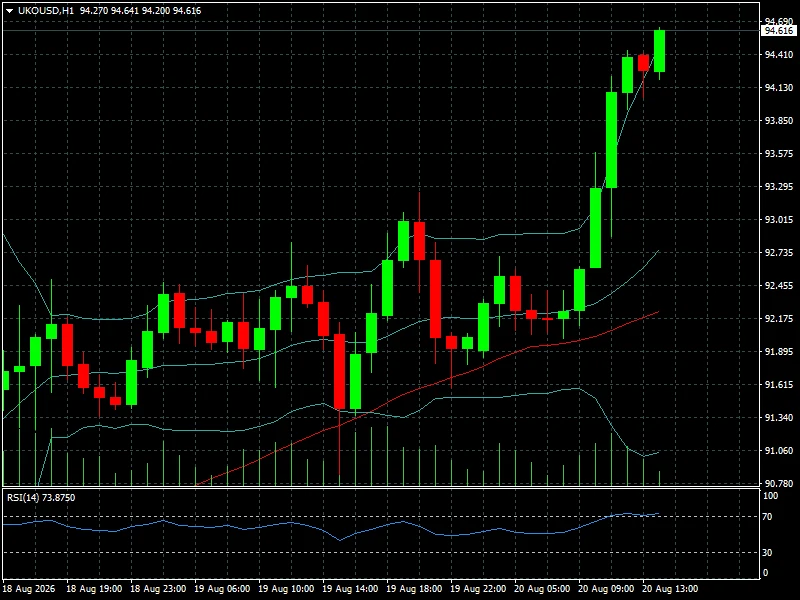
La diferencia respecto de la dinámica observada a comienzos de agosto es significativa: el mercado energético está incorporando nuevamente una prima de riesgo vinculada a la interrupción de los flujos desde Medio Oriente. Ambos contratos alcanzaron máximos de tres semanas y acumularon cinco ruedas consecutivas de avances, mientras persiste la incertidumbre sobre el tránsito por el estrecho de Ormuz.
El movimiento tiene una segunda derivación para los mercados: un petróleo cercano a USD 90-95 por barril reduce el margen para que los bancos centrales relajen rápidamente su política monetaria. La energía vuelve a convertirse así en una variable financiera, no solamente industrial.
El gas natural, en cambio, muestra una dinámica mucho más débil: USD 2,755, con una caída diaria de 2,10%, aunque todavía acumula 1,03% semanal. La divergencia entre petróleo y gas refuerza la idea de que el shock actual es principalmente geopolítico y está concentrado en el complejo petrolero.
Metales
El oro fue uno de los grandes ganadores del giro producido el miércoles. La cotización registrada es de USD 4.484,92 por onza, con una caída diaria de 0,81%, pero una ganancia semanal de 3,09% y mensual de 10,00%. La corrección actual aparece después del fuerte avance de la rueda anterior, cuando el metal superó los USD 4.500.
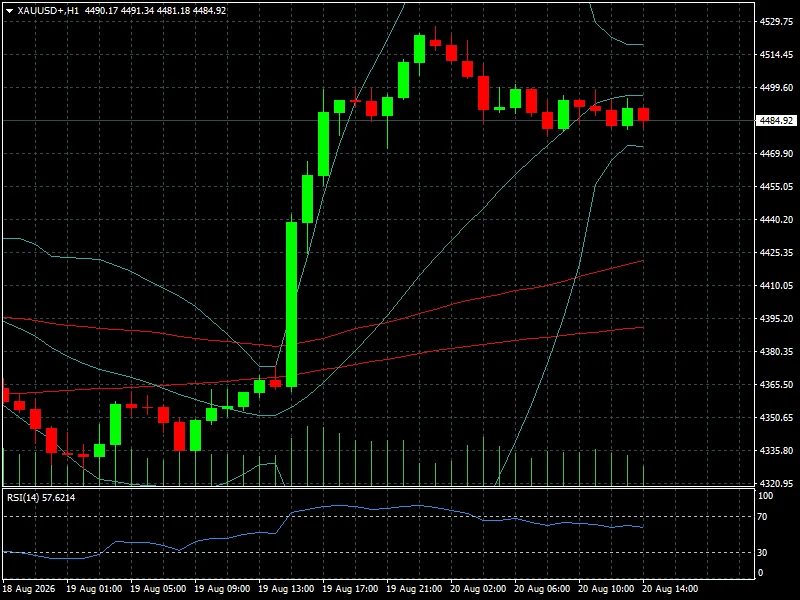
La lógica continúa siendo la combinación de dólar débil, menores rendimientos de los bonos largos y demanda defensiva. El oro llegó a USD 4.525,79, máximo de más de dos meses, antes de retroceder por toma de ganancias.
La plata muestra una fortaleza todavía mayor en términos mensuales: USD 66,726, con una variación diaria de -0,43%, semanal de +3,50% y mensual de +13,48%. Platino y paladio también conservan balances positivos: el platino cotiza en USD 1.823,85, avanza 0,74% en la sesión y 5,30% semanal, mientras el paladio se mantiene en USD 1.334,25, prácticamente sin cambios diarios y con 0,67% de avance semanal.
El cobre constituye la excepción dentro del complejo metálico. Se ubica en USD 6,4273, con una caída diaria de 1,06%, semanal de 2,77% y mensual de 1,95%. Su comportamiento es relevante porque muestra que el mercado todavía no está interpretando el actual repunte de activos de riesgo como una señal inequívoca de aceleración económica global.
Forex
El dólar estadounidense continúa siendo uno de los principales perdedores del cambio de posicionamiento. El índice DXY se encuentra alrededor de 98,94, cerca de mínimos de tres meses, después de haber retrocedido con fuerza tras el anuncio del Tesoro.
El EUR/USD cotiza en 1,1696, con una variación diaria de +0,12%, mientras el GBP/USD se ubica en 1,3635, con una ganancia diaria de 0,21%. El euro acumula aproximadamente 1,45% semanal y 2,61% mensual, mientras la libra avanza alrededor de 1,14% semanal y 1,97% mensual.
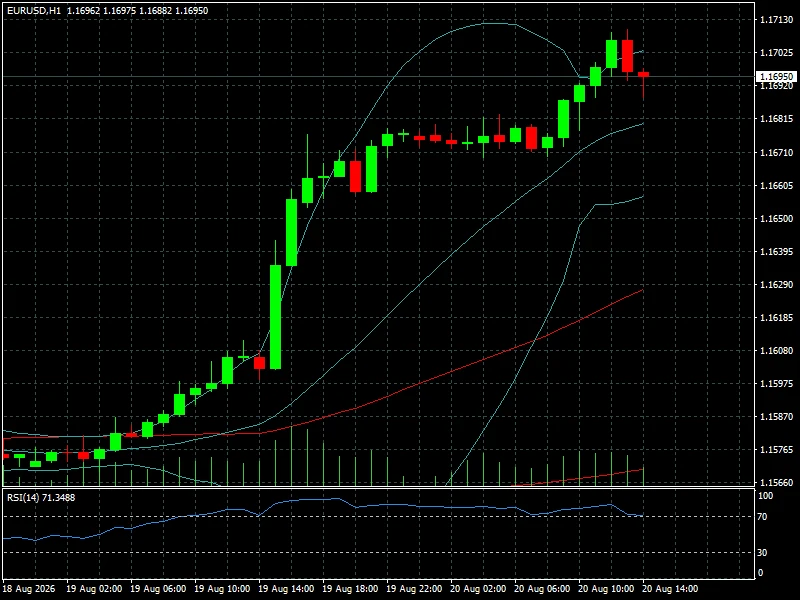
El movimiento del euro es especialmente significativo porque el par se aproxima a una zona técnica relevante. El EUR/USD superó su media móvil de 200 sesiones, acercándose a niveles que podrían abrir el camino hacia el máximo de mayo en 1,1794 si logra consolidarse por encima de 1,1694.
El USD/JPY cotiza en 158,58. El yen continúa condicionado por las expectativas sobre la política monetaria japonesa y por la intervención coordinada de las autoridades, mientras el debilitamiento general del dólar limita su avance frente a otras monedas.
Entre las divisas emergentes, el USD/MXN se ubica en 16,9714, mientras el USD/BRL permanece en 5,1771. El retroceso del dólar favorece en términos relativos a las monedas de mercados emergentes, aunque el comportamiento del petróleo y la evolución de los rendimientos estadounidenses seguirán determinando cuánto puede durar esa ventaja.
Renta variable
Wall Street consiguió interrumpir el miércoles una racha de tres sesiones negativas, pero el rebote todavía no alcanza para revertir el deterioro semanal. En el último registro disponible, el Dow Jones se encuentra en 53.463,05 puntos, con una suba diaria de 0,22%; el S&P 500 en 7.704,51, con +0,21%; el Nasdaq en 26.331,09, con +0,16%; y el Russell 2000 en 3.033,61, con una ganancia de 0,52%.
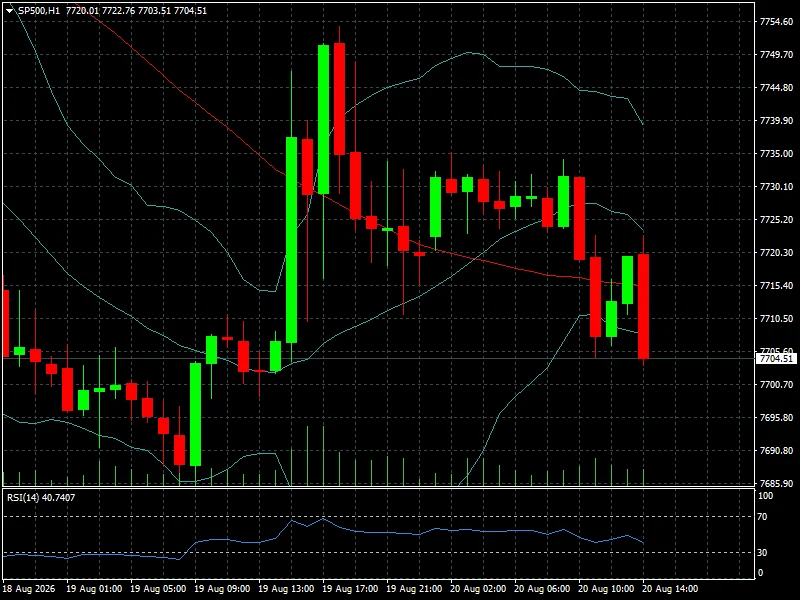
El dato importante está en el acumulado semanal: el Dow pierde 0,70%, el S&P 500 1,17%, el Nasdaq 1,76% y el Russell 2000 0,63%. La corrección es, por tanto, más profunda en tecnología y crecimiento que en el conjunto del mercado.
La recuperación de los bonos permitió que Wall Street respirara, pero la estructura sigue siendo frágil. El Nasdaq continúa más expuesto a la discusión sobre valoración, costo de financiamiento y expectativas vinculadas a la inversión en inteligencia artificial. La caída de los rendimientos largos del miércoles ofreció un alivio inmediato, pero Reuters informó este jueves que parte de ese alivio comenzó a revertirse, con el rendimiento del Treasury a 30 años nuevamente por encima de 5,22%.
En Europa, el IBEX 35 avanza 2,45% en la semana pese a una variación diaria prácticamente neutra de +0,02%. El mercado europeo enfrenta, sin embargo, una contradicción más visible: la recuperación de los bonos ayuda a las valuaciones, pero el petróleo elevado incrementa el riesgo de inflación. La inflación de la eurozona y del Reino Unido alcanzó 2,9% interanual en julio, reforzando esa tensión.
Criptoactivos
El mercado cripto presenta el movimiento de mayor amplitud entre los grandes activos. Bitcoin cotiza en USD 72.268,70, con una ganancia diaria de 11,65% y semanal de 13,03%. Ethereum alcanza USD 2.292,64, avanzando 18,89% en la sesión y 21,23% semanal.
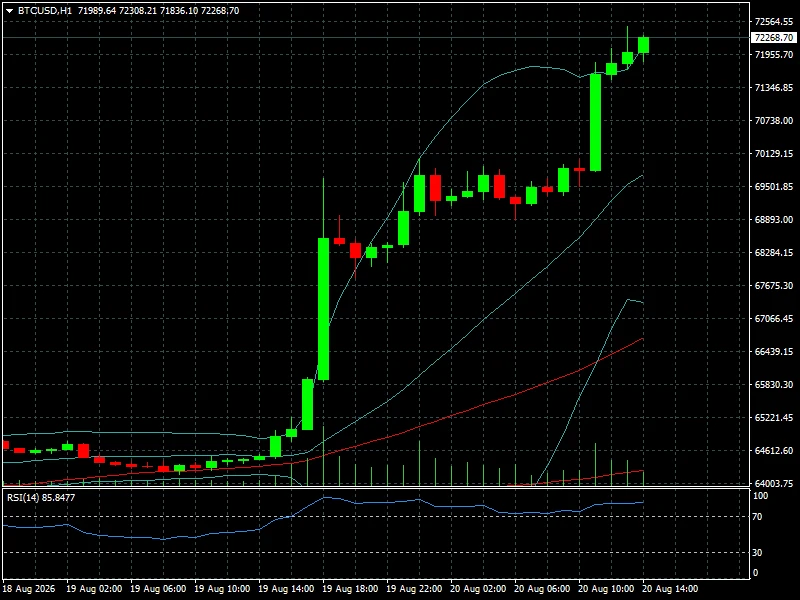
La fortaleza se extiende a las principales altcoins: BNB USD 643,20 (+6,78% diario; +5,37% semanal), XRP USD 1,1634 (+15,29%; +14,98%) y Solana USD 87,24 (+12,83%; +15,20%). Hyperliquid registra uno de los movimientos más extremos, con +23,91% diario y +26,18% semanal.
La reacción combina varios factores. El alivio en el mercado de deuda mejoró el apetito por activos de riesgo y redujo temporalmente la presión derivada de los rendimientos. A esto se sumó el renovado impulso político a la regulación de criptomonedas en Estados Unidos. El Bitcoin superó los USD 71.000, mientras Ether avanzó alrededor de 3,3% en la jornada del jueves después de que Donald Trump reclamara una aprobación acelerada del denominado Clarity Act.
El punto clave para los operadores es que el movimiento cripto está siendo mucho más fuerte que el de la renta variable. Eso sugiere que, por ahora, el mercado está tratando la intervención sobre los bonos como una señal de liquidez favorable a los activos de mayor beta.
Contexto macro y geopolítico
La Fed continúa en el centro de la ecuación. Las minutas de julio revelaron una división mayor de la esperada: tres funcionarios votaron por una suba de tasas y varios más consideraron que sería necesario endurecer la política si la inflación permanece elevada.
El problema para el mercado es que las expectativas sobre septiembre no están alineadas con esa preocupación interna. Después de datos de inflación más moderados, las probabilidades de una suba inmediata se redujeron considerablemente. Esto explica parte de la debilidad del dólar y la sensibilidad de los bonos a cualquier nueva señal de inflación.
El segundo frente es geopolítico. La guerra con Irán mantiene elevada la prima energética y amenaza con prolongar el impacto sobre combustibles y costos de refinación. Reuters advierte que incluso una eventual solución diplomática no eliminaría rápidamente las consecuencias sobre el mercado energético mundial.
La tercera variable es fiscal. La deuda estadounidense ya supera los USD 40 billones, mientras el aumento de las recompras de bonos por parte del Tesoro intenta aliviar la presión sobre los vencimientos largos. La medida funcionó inicialmente, pero el repunte de los rendimientos observado este jueves demuestra que el problema estructural no desapareció.
Mercado al inicio de la nueva jornada
El posicionamiento comienza con una señal contradictoria. Por un lado, el dólar permanece cerca de mínimos de tres meses, el oro conserva buena parte de su avance, Bitcoin opera por encima de USD 70.000 y las acciones recibieron el respaldo de la caída inicial de los rendimientos. Por otro, el petróleo continúa subiendo y los bonos largos vuelven a mostrar presión.
Esto coloca al Treasury de largo plazo en el centro de la negociación. El rendimiento registrado en las capturas para el Treasury a 10 años es de 4,653%, con una variación de -1,13%, mientras el Treasury a 30 años se ubica en 5,19%, con una caída de 1,72%. La recuperación de los precios de los bonos fue significativa, pero todavía no puede considerarse consolidada.
El riesgo inmediato es que una nueva suba del petróleo vuelva a elevar las expectativas de inflación y obligue al mercado a reconsiderar la posibilidad de recortes de tasas. En ese escenario, podrían regresar simultáneamente la fortaleza del dólar, la presión sobre los bonos y la venta de acciones tecnológicas.
Qué vigilar
El foco inmediato estará puesto en los datos estadounidenses de empleo y actividad.
La combinación entre empleo, inflación y petróleo será más importante que cualquiera de estos indicadores de manera aislada. Un mercado laboral que se enfríe mientras la inflación permanece contenida favorecería la tesis de una Fed menos restrictiva. En cambio, datos firmes junto con petróleo cercano a USD 95 aumentarían la posibilidad de que el mercado vuelva a descontar una política monetaria más dura.
También habrá que observar el comportamiento del Treasury después de la intervención del Tesoro. Si los rendimientos largos vuelven a subir pese a las recompras, el mercado podría interpretar que el problema es estructural y no simplemente de liquidez.
En Europa, los mercados deberán absorber el impacto de un petróleo más caro sobre una inflación que ya se ubica en 2,9% tanto en la eurozona como en Reino Unido. En el frente geopolítico, cualquier señal sobre Irán y el estrecho de Ormuz puede generar movimientos inmediatos en energía, inflación y divisas.
Conclusión FYM
Esta semana cambió algo más importante que los precios: cambió el centro de gravedad del riesgo.
La narrativa de una Fed potencialmente más restrictiva no desapareció; de hecho, las minutas demostraron que la preocupación por la inflación es más profunda de lo que el mercado había descontado. Pero ahora convive con una segunda narrativa: la creciente sensibilidad del sistema financiero estadounidense al costo de financiar su deuda de largo plazo.
El anuncio del Tesoro consiguió ganar tiempo y desencadenó una poderosa rotación hacia oro, criptomonedas, acciones y monedas distintas del dólar. Sin embargo, el repunte del petróleo introduce nuevamente el riesgo de inflación y puede limitar la duración de ese movimiento.
Por eso, el mercado ya no está mirando solamente qué hará la Fed. Está intentando determinar si la política monetaria, la política fiscal y el shock energético pueden convivir sin volver a generar presión simultánea sobre inflación y tasas largas.
El verdadero test para los próximos días no será si Wall Street puede rebotar, sino si los bonos pueden estabilizarse mientras el petróleo sigue subiendo. Si esa combinación falla, el alivio de esta semana habrá sido apenas una pausa dentro de una nueva fase de volatilidad macro.