El dólar se estabiliza tras el shock laboral en EE.UU., mientras el yen vuelve a quedar bajo presión
— Equipo Editorial
El mercado Forex comenzó la semana con una señal clara: el dólar intenta estabilizarse después del fuerte ajuste provocado por el débil informe de empleo estadounidense de julio, mientras el yen vuelve a depreciarse pese a la reciente intervención conjunta de Japón y Estados Unidos. En la cotización de la mañana, el USD/JPY avanzaba 0,74% hasta 158,97, convirtiéndose en el movimiento más relevante entre las principales divisas.
El trasfondo es un cambio en las expectativas sobre la Reserva Federal. El deterioro del mercado laboral estadounidense redujo las apuestas por nuevas subidas de tasas y llevó al dólar hacia mínimos de dos meses. Ahora el mercado espera el próximo gran dato para determinar si esa corrección tiene continuidad: la inflación estadounidense de julio, que se conocerá el miércoles. Un IPC más elevado de lo esperado podría volver a impulsar las expectativas de endurecimiento monetario.
La jornada, por tanto, no está marcada únicamente por el movimiento de las cotizaciones. El mercado está intentando determinar si el debilitamiento del dólar observado después del dato de empleo representa el comienzo de una tendencia más profunda o simplemente una corrección dentro de un escenario todavía dominado por diferenciales de tasas y riesgos inflacionarios.
El yen vuelve al centro de la escena
El USD/JPY concentra buena parte de la atención. La cotización se ubicaba en 158,97 yenes por dólar, con una subida de 0,74%, mientras el EUR/JPY avanzaba 0,67%, hasta 183,60. Es una señal de presión generalizada sobre la moneda japonesa.
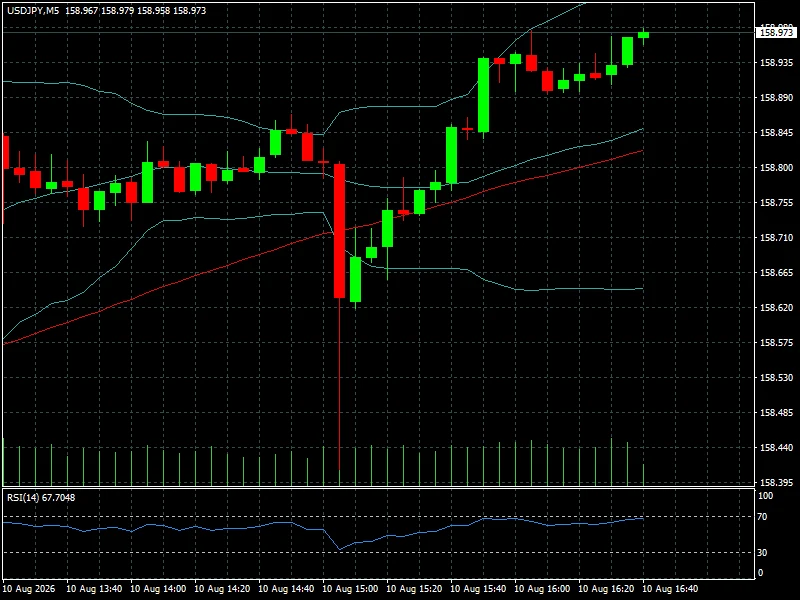
El movimiento adquiere una dimensión adicional después de la intervención cambiaria conjunta realizada recientemente por Estados Unidos y Japón. El yen llegó a aproximarse a 164 unidades por dólar antes de que las autoridades actuaran para frenar su depreciación, pero parte importante de esa recuperación ya se ha deshecho. Reuters situaba este lunes al yen cerca de 158,89 por dólar, mientras el Financial Times señalaba que la moneda japonesa había retrocedido hasta 158,91, prácticamente recuperando la mitad del terreno perdido desde la intervención.
Sin embargo, hay una diferencia importante respecto de episodios anteriores. La intervención ya no es el único factor que determina las expectativas sobre el yen. El resumen de la reunión de julio del Banco de Japón mostró que varios miembros del consejo consideran necesario acelerar las subidas de tasas para evitar que la inflación supere persistentemente el objetivo del 2%. El mercado comienza a contemplar con mayor claridad una posible subida en septiembre.
Eso genera una paradoja para el mercado. Por un lado, la intervención oficial limita el potencial de una depreciación desordenada del yen. Por otro, mientras las tasas japonesas permanezcan relativamente bajas, el diferencial de rendimiento continúa favoreciendo operaciones de carry trade financiadas en yenes.
El dólar pierde impulso, pero todavía no abandona el escenario
La fotografía de las principales monedas muestra un dólar con comportamiento mixto. El EUR/USD cotizaba en 1,1550, con una caída marginal de 0,07%, mientras el GBP/USD avanzaba 0,08% hasta 1,3504. El AUD/USD retrocedía 0,17%, hasta 0,7056, y el NZD/USD perdía 0,20%, hasta 0,5894.
La relativa estabilidad del euro resulta especialmente significativa porque la moneda europea viene de alcanzar niveles elevados frente al dólar. Reuters señala que el billete verde permanece cerca de mínimos de dos meses después de que el mercado redujera las expectativas de nuevas subidas de tasas de la Fed. El WSJ, por su parte, advierte que un dato de inflación estadounidense inferior a lo previsto podría profundizar la debilidad del dólar y favorecer una extensión del avance del euro.
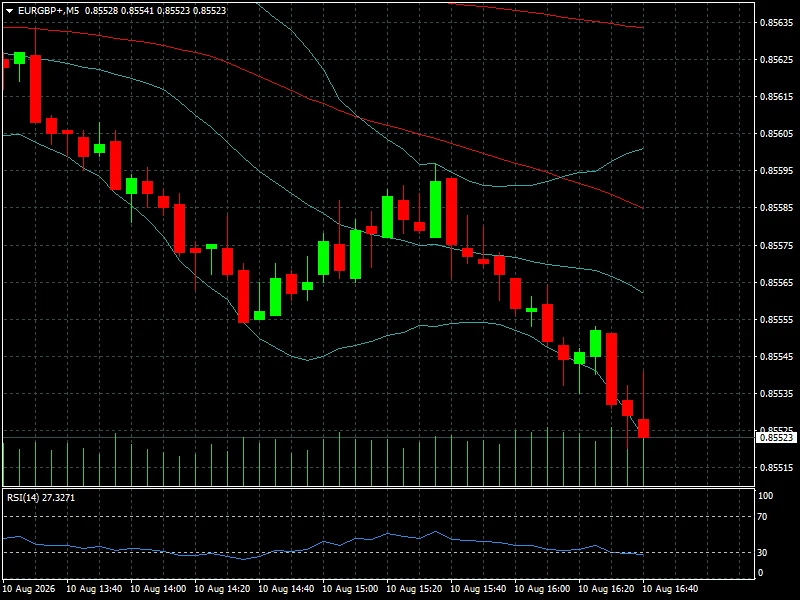
El EUR/GBP, en 0,8552, retrocedía 0,16%, mientras la libra se mantenía cerca de máximos de varias semanas.
El mercado británico también tiene su propio catalizador: los próximos datos de crecimiento del Reino Unido serán importantes para determinar cuánto margen tiene el Banco de Inglaterra para modificar su política monetaria.
En Norteamérica, el USD/CAD subía 0,11% hasta 1,3956. La señal es coherente con un dólar que, pese a haber perdido parte de su impulso internacional, todavía conserva demanda frente a algunas monedas sensibles al crecimiento global y a las materias primas.
América Latina refleja una presión moderada sobre sus monedas
El movimiento también alcanza a las divisas latinoamericanas. El USD/BRL avanzaba 0,30%, hasta 5,0842, mientras el USD/MXN subía 0,17%, hasta 17,1547.
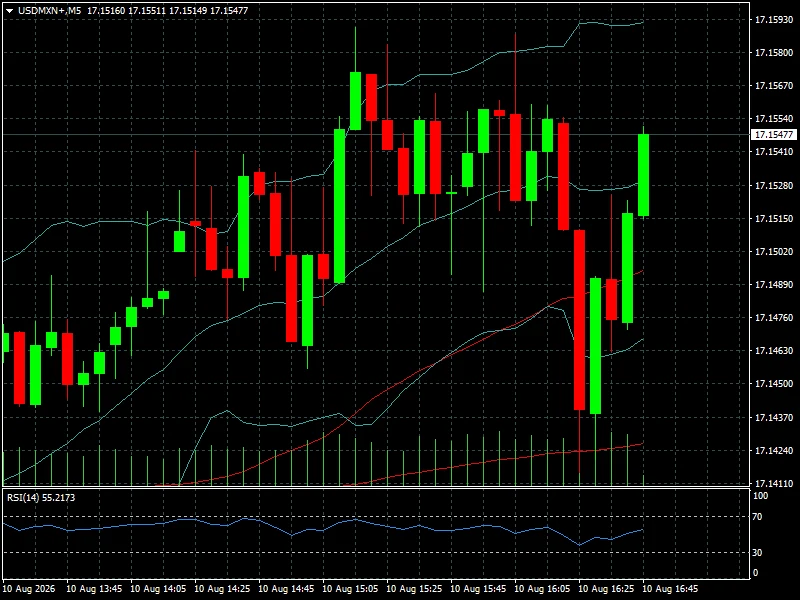
Los movimientos son moderados frente al salto del USD/JPY, pero resultan relevantes porque muestran que la debilidad general del dólar todavía no se traduce en una presión uniforme sobre todas las monedas. Las divisas emergentes continúan dependiendo simultáneamente de las expectativas de tasas estadounidenses, del comportamiento de las materias primas y del apetito global por riesgo.
En este contexto, la fortaleza relativa del real y del peso mexicano frente a episodios anteriores de volatilidad sigue siendo compatible con un mercado que todavía no está descontando una salida masiva de capitales hacia el dólar. Pero esa situación podría cambiar rápidamente si la inflación estadounidense obliga a reconsiderar la trayectoria de la Fed.
Lectura de mercado
El mercado está descontando actualmente un escenario bastante diferente al que prevalecía antes del último informe laboral estadounidense. La sorpresa negativa en el empleo redujo las expectativas de nuevas subidas de tasas y desplazó la atención hacia la posibilidad de que la política monetaria estadounidense permanezca sin nuevos ajustes restrictivos.
Pero el mercado todavía necesita confirmación.
El IPC estadounidense del miércoles será el principal test. Una inflación moderada reforzaría la tesis de que la economía está perdiendo suficiente dinamismo como para permitir una política monetaria menos restrictiva. En ese escenario, el dólar podría prolongar su debilidad, mientras EUR/USD y otras monedas importantes ganarían espacio.
El escenario contrario sería especialmente relevante para el yen. Un IPC estadounidense fuerte podría elevar nuevamente los rendimientos de los bonos del Tesoro y reducir las expectativas de relajación monetaria de la Fed. Eso favorecería al dólar frente al yen precisamente cuando USD/JPY vuelve a aproximarse a niveles que pueden aumentar la sensibilidad de las autoridades japonesas.
El riesgo, por tanto, es asimétrico. El mercado ya ha reaccionado al deterioro del empleo, pero todavía no conoce la respuesta de la inflación. Reuters apunta precisamente a esta combinación -empleo débil e inflación pendiente- como el principal eje para determinar la próxima dirección del dólar.
Conclusión FYM
El comienzo de semana deja un mercado Forex atrapado entre dos fuerzas. La primera es un dólar que ha perdido parte de su atractivo después del deterioro del empleo estadounidense. La segunda es un yen que vuelve a depreciarse pese a la intervención oficial y que enfrenta simultáneamente la posibilidad de una política monetaria japonesa más restrictiva.
La clave de las próximas sesiones no estará, por tanto, en perseguir el movimiento inicial del mercado, sino en determinar qué narrativa termina imponiéndose. Si la inflación estadounidense confirma que las presiones de precios están contenidas, el ajuste de expectativas sobre la Fed podría continuar y mantener al dólar bajo presión. Si el IPC sorprende al alza, el mercado podría revertir rápidamente parte de las posiciones construidas después del informe laboral.
Para los operadores, el foco inmediato queda situado en el miércoles. Hasta entonces, USD/JPY seguirá siendo probablemente el termómetro más sensible del equilibrio entre expectativas de tasas, intervención cambiaria y riesgo geopolítico, mientras EUR/USD ofrecerá una lectura más directa de la batalla entre un dólar debilitado y una Fed que todavía no ha cerrado definitivamente la puerta a una política monetaria restrictiva.