El dólar pierde terreno tras el IPC y el mercado vuelve a mirar a la Reserva Federal
— Equipo Editorial
El mercado de divisas reaccionó con una moderada venta del dólar después de que el IPC estadounidense de julio confirmara una desaceleración de la inflación sin ofrecer una sorpresa negativa para los inversores. El índice general avanzó 0,1% mensual y 3,4% interanual, mientras que el IPC subyacente aumentó 0,2% en el mes y 2,5% en doce meses. Los cuatro registros coincidieron con las previsiones.
La reacción inicial fue consistente con una lectura ligeramente menos restrictiva para la Reserva Federal. En la cotización observada tras el dato, el EUR/USD subía 0,10% hasta 1,1554, mientras el GBP/USD avanzaba 0,19% hasta 1,3523. Frente a las monedas vinculadas a materias primas, el movimiento también favorecía a las divisas: el AUD/USD ganaba 0,34% hasta 0,7085 y el USD/CAD retrocedía 0,04% hasta 1,3918.
El mensaje central del mercado es claro: el IPC no fue suficientemente débil como para provocar una fuerte revaluación de las expectativas monetarias, pero sí suficientemente benigno para reducir la necesidad de mantener una posición agresivamente alcista sobre el dólar.
Inflación
El dato de inflación llegó después de una semana en la que el mercado había comenzado a cuestionar seriamente la posibilidad de una nueva subida de tasas en septiembre. El informe laboral de julio mostró una pérdida inesperada de 23.000 empleos, mientras que las revisiones de meses anteriores también fueron negativas. Antes de conocerse el IPC, los futuros sobre fondos federales asignaban aproximadamente un 46% de probabilidad a una subida de tasas en septiembre, según CME FedWatch.
El IPC terminó inclinando ligeramente la balanza hacia una Fed más paciente. Reuters informó después de la publicación que los operadores mantenían una leve preferencia por que la Reserva Federal dejara sin cambios su tasa de referencia en septiembre, con el mercado asignando alrededor de un 55% de probabilidad a mantener el rango actual de 3,50%-3,75%.
Ese cambio de percepción se refleja en las cotizaciones de las principales divisas. El USD/JPY cayó 0,25% hasta 158,65, un movimiento particularmente relevante porque el yen venía sometido a una fuerte presión y las autoridades de Estados Unidos y Japón ya habían intervenido conjuntamente para intentar contener su depreciación. Antes del IPC el yen se encontraba cerca de 159,38 por dólar, con la evolución de los rendimientos estadounidenses y las expectativas sobre una eventual subida del Banco de Japón como factores determinantes.
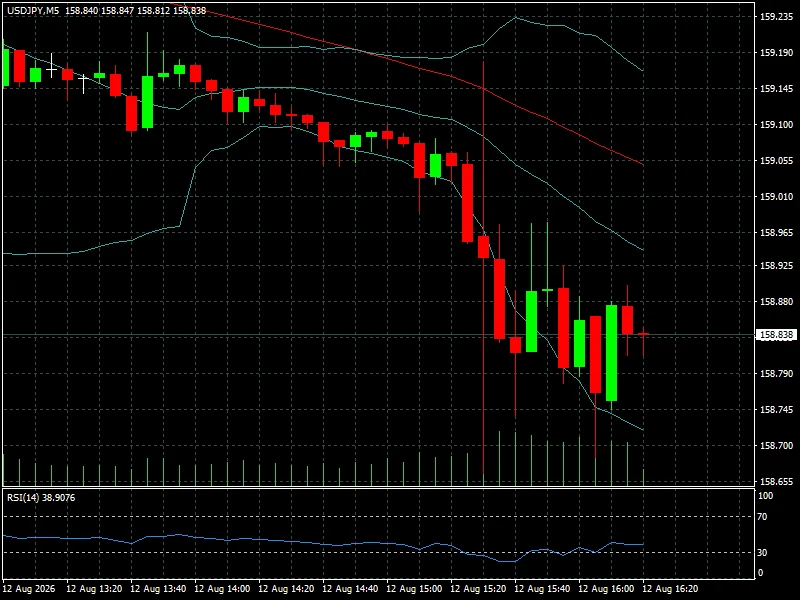
El descenso del USD/JPY tras el IPC sugiere que el mercado está reaccionando principalmente al diferencial esperado de tasas. Una Fed menos inclinada a endurecer su política reduce el atractivo relativo de mantener posiciones largas en dólares frente al yen, especialmente cuando el Banco de Japón mantiene abierta la posibilidad de continuar con su normalización monetaria.
El EUR/USD, por su parte, avanzó hasta 1,1554, mientras el EUR/JPY retrocedió 0,15% hasta 183,83. El comportamiento cruzado resulta importante: no se trata únicamente de una recuperación generalizada del euro, sino también de un fortalecimiento del yen frente al dólar que modifica la dinámica entre las principales monedas.
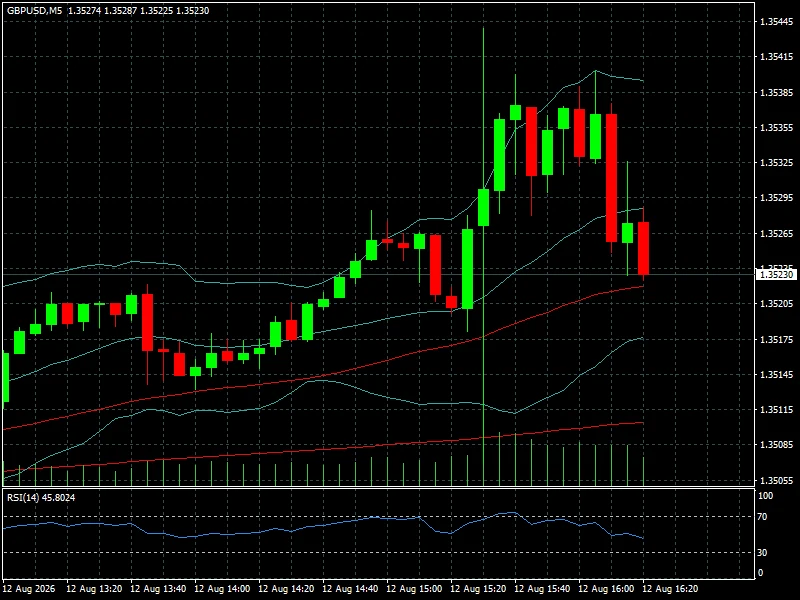
La libra también reaccionó positivamente. El GBP/USD avanzó 0,19% hasta 1,3523, mientras el EUR/GBP permanecía prácticamente sin cambios en 0,8540. Reuters había señalado durante la mañana que la libra se encontraba cerca de máximos de un mes, respaldada por expectativas de que la economía británica todavía no mostraba suficiente debilidad como para eliminar completamente la posibilidad de nuevas subidas del Banco de Inglaterra.
En las monedas vinculadas al ciclo global, el movimiento fue incluso más claro. El AUD/USD avanzó 0,34% hasta 0,7085, mientras el NZD/USD permaneció prácticamente estable en 0,5881. La reacción sugiere que la reducción marginal de las expectativas de endurecimiento de la Fed favoreció a las divisas de mayor beta, aunque el comportamiento dispar entre el dólar australiano y el neozelandés demuestra que los factores domésticos continúan teniendo peso.
El USD/MXN, uno de los pares más relevantes para los mercados latinoamericanos, retrocedió 0,25% hasta 17,0635. El movimiento es coherente con un dólar algo más débil y con una mejora relativa del apetito por monedas emergentes, aunque la magnitud todavía es moderada y no permite hablar de un cambio estructural en la tendencia.
Lectura de mercado
La reacción del Forex debe interpretarse como una recalibración y no como un cambio de régimen. El IPC fue favorable para quienes esperan una Fed menos restrictiva, pero la inflación estadounidense todavía se encuentra en 3,4% anual, mientras el componente subyacente permanece en 2,5%. El objetivo de inflación de la Fed continúa siendo el 2%, por lo que todavía existe una distancia relevante.
La particularidad del escenario actual es que la política monetaria enfrenta dos señales contrapuestas. Por un lado, el mercado laboral acaba de ofrecer señales de enfriamiento. Por otro, la inflación todavía está por encima del objetivo y los precios energéticos han vuelto a subir con fuerza.
El factor geopolítico es especialmente importante porque las tensiones en torno a Irán y al estrecho de Ormuz pueden mantener elevada la energía y generar nuevas presiones inflacionarias en los próximos meses.
Por eso, el mercado de divisas no está descontando una Fed claramente expansiva. Está descontando, por ahora, una menor probabilidad de endurecimiento adicional. La diferencia es importante. Una pausa prolongada puede ser negativa para el dólar si los bancos centrales de otras economías comienzan a converger hacia una política relativamente más restrictiva; pero un nuevo repunte de inflación podría volver a cambiar rápidamente esa ecuación.
La estructura de precios observada después del IPC refleja precisamente esa cautela. El dólar pierde terreno frente a varias monedas, pero los movimientos son contenidos: 0,10% en EUR/USD, 0,19% en GBP/USD, 0,34% en AUD/USD y 0,25% en USD/JPY. No hay, al menos inicialmente, una liquidación agresiva del dólar.
Conclusión FYM
El IPC de julio no abrió la puerta a un giro monetario inmediato, pero sí redujo uno de los principales argumentos para apostar por una Fed más restrictiva en el corto plazo. En consecuencia, el dólar queda temporalmente condicionado por una combinación poco favorable: un mercado laboral que empieza a perder dinamismo y una inflación que se modera, aunque todavía permanece por encima del objetivo.
Para las próximas sesiones, la clave será comprobar si la debilidad del dólar puede consolidarse más allá de la reacción inicial al dato. En EUR/USD, el mercado deberá vigilar la capacidad de mantenerse por encima de 1,15; en USD/JPY, la zona de 159 seguirá siendo especialmente sensible por la intervención previa de las autoridades japonesas. En GBP/USD, el nivel de 1,35 adquiere relevancia después de la recuperación registrada, mientras que USD/MXN vuelve a acercarse a la zona de 17,00, donde cualquier aceleración del movimiento podría adquirir mayor importancia para los mercados emergentes.
La variable que puede alterar esta lectura será la inflación de agosto. El propio Reuters advierte que el aumento reciente del petróleo podría comenzar a reflejarse entonces en los precios. Si eso ocurre, el mercado volverá a enfrentarse al dilema que domina actualmente a la Fed: cuánto puede tolerar una economía que pierde dinamismo antes de que la inflación vuelva a convertirse en el principal obstáculo para una flexibilización monetaria.
Por ahora, el mensaje del Forex es moderadamente claro: el IPC quitó presión al dólar, pero todavía no le quitó argumentos a la Fed para mantener la cautela.