El dólar pierde impulso mientras el mercado espera una semana decisiva para los bancos centrales
— Equipo Editorial
El mercado de divisas inicia la semana con movimientos moderados, pero con una clara señal de cautela por parte de los inversores. A pocos días de una agenda cargada de datos macroeconómicos -que incluye la decisión de política monetaria del Banco Central Europeo (BCE), indicadores de inflación y los índices PMI de las principales economías-, los operadores reducen posiciones direccionales y buscan nuevas referencias antes de asumir mayores riesgos.
En este contexto, el dólar estadounidense muestra un comportamiento mixto frente a las principales monedas. Mientras algunas divisas ligadas al crecimiento y a las materias primas logran avanzar, otras continúan reflejando la incertidumbre derivada de las expectativas sobre las tasas de interés y la evolución de la economía global. El mercado cambiario continúa altamente condicionado por las perspectivas de los bancos centrales y por cualquier dato que pueda modificar el calendario esperado de recortes de tasas.
Cruces
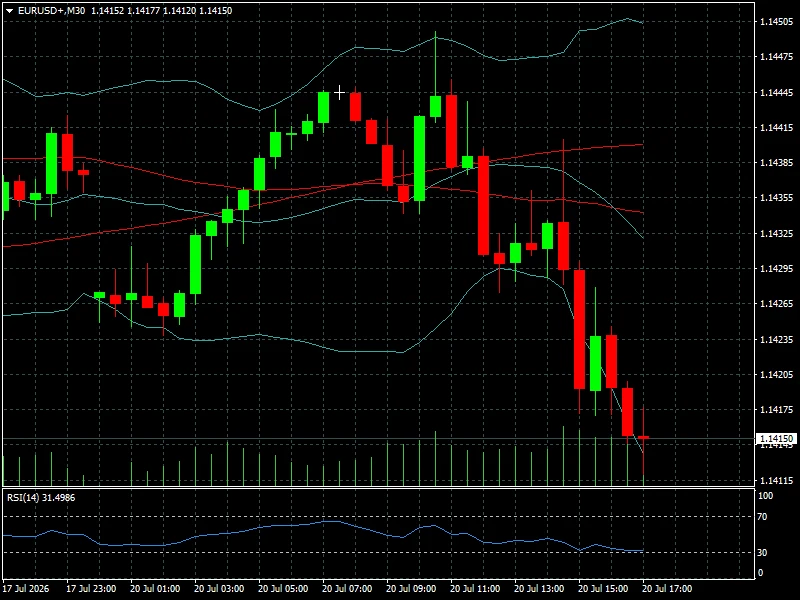
Entre los principales cruces del mercado, el EUR/USD cotiza en 1,1415, manteniéndose cerca de niveles elevados tras las ganancias acumuladas durante las últimas semanas. La evolución del euro refleja la expectativa de que el BCE mantenga una postura prudente en su próxima reunión, mientras los inversores buscan señales sobre el ritmo de futuras decisiones de política monetaria.
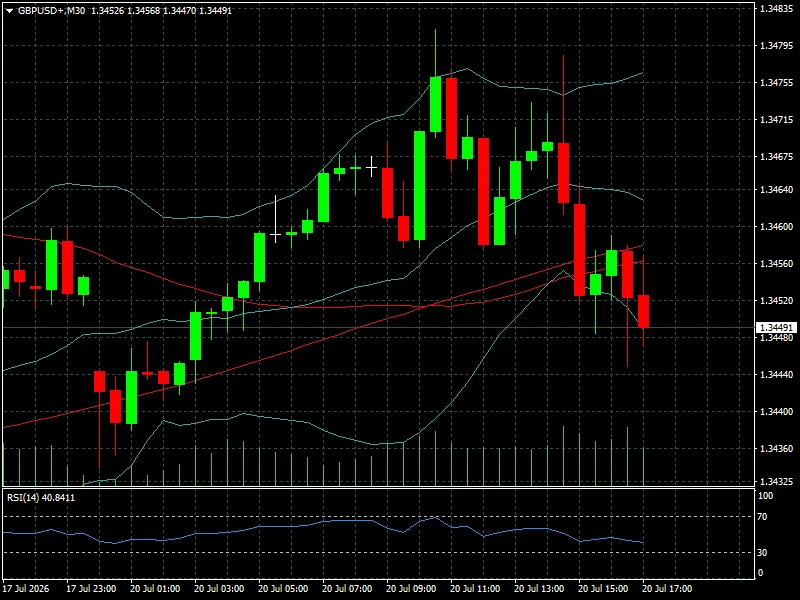
La libra esterlina también conserva fortaleza relativa, con el GBP/USD en 1,3449, respaldada por una inflación británica que continúa mostrando mayor resistencia que en otras economías desarrolladas. Esa persistencia de las presiones inflacionarias mantiene abierto el debate sobre el margen de actuación del Banco de Inglaterra en los próximos meses.
Entre las divisas vinculadas a Oceanía, el NZD/USD cotiza en 0,58500, reflejando un mercado que continúa evaluando el equilibrio entre un crecimiento económico más moderado y unas condiciones financieras todavía restrictivas a nivel internacional.
En Latinoamérica, el comportamiento de las monedas resulta más heterogéneo. El USD/BRL se sitúa en 5,12523, mientras que el USD/MXN cotiza en 17,4785, niveles que muestran una relativa estabilidad en comparación con la volatilidad observada durante semanas anteriores.
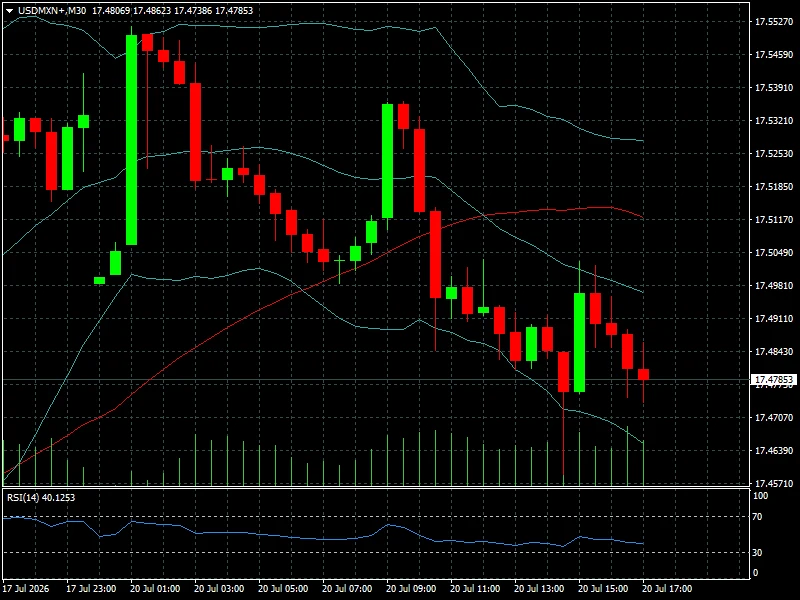
Ambos mercados permanecen atentos tanto a la evolución del dólar como a las perspectivas sobre las tasas de interés en Estados Unidos, un factor determinante para los flujos de capital hacia los mercados emergentes.
Por su parte, el USD/JPY alcanza 162,54, manteniéndose en niveles históricamente elevados para el dólar frente al yen.
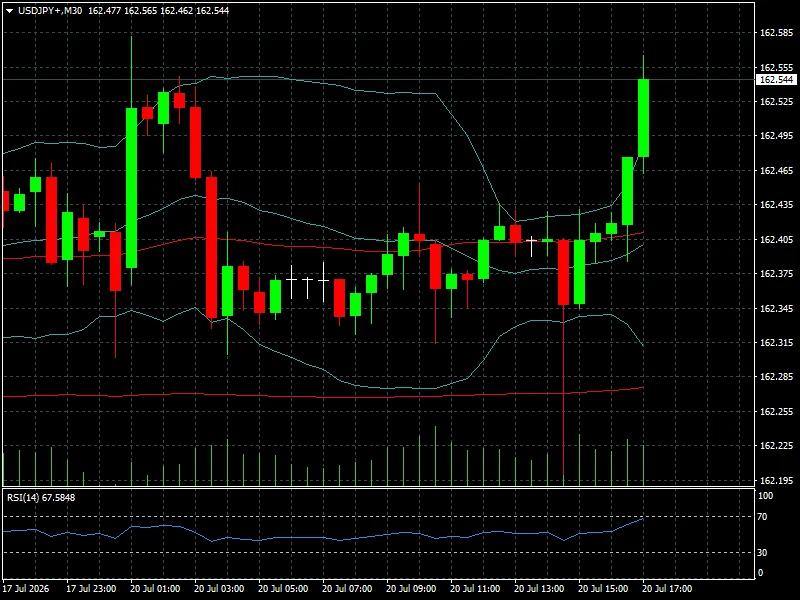
La persistente divergencia entre la política monetaria del Banco de Japón y la de otras economías desarrolladas continúa ejerciendo presión sobre la moneda japonesa, aunque el mercado sigue vigilando la posibilidad de nuevas intervenciones oficiales si la depreciación del yen se intensifica.
Las divisas ligadas a materias primas también muestran estabilidad relativa. El USD/CAD cotiza en 1,3276, mientras que el USD/NOK se ubica en 9,3229, movimientos que continúan muy influenciados por la evolución reciente de los precios internacionales del petróleo, uno de los principales determinantes para ambas economías exportadoras de energía.
Lectura de mercado
El comportamiento del mercado cambiario refleja una fase de transición más que un cambio de tendencia. Los inversores parecen haber dejado atrás las fuertes oscilaciones provocadas por las expectativas iniciales sobre los recortes de tasas y ahora centran su atención en la confirmación de los próximos datos macroeconómicos.
En el corto plazo, la volatilidad podría aumentar considerablemente con la publicación de los índices PMI, las cifras de inflación y, especialmente, con la reunión del Banco Central Europeo. Cualquier modificación en el discurso de Christine Lagarde sobre el futuro de las tasas podría traducirse rápidamente en movimientos del euro y, por extensión, en una reconfiguración del dólar frente al resto de las principales divisas.
A medio plazo, el mercado continúa descontando un escenario de desaceleración económica gradual acompañado por una inflación que sigue moderándose, aunque no al ritmo suficiente como para permitir una relajación agresiva de la política monetaria. Ese equilibrio explica por qué las monedas reaccionan actualmente más al tono de los bancos centrales que a los niveles absolutos de los indicadores económicos.
Conclusión FYM
El mercado de divisas afronta una semana clave con un posicionamiento relativamente prudente y sin una dirección dominante para el dólar. Los actuales niveles del EUR/USD, GBP/USD y USD/JPY muestran que los operadores prefieren esperar nuevas señales antes de redefinir sus estrategias.
La atención estará puesta en la capacidad de los próximos datos para confirmar si la desaceleración económica continúa avanzando sin reactivar las presiones inflacionarias. Si ese escenario se consolida, el mercado podría reforzar las expectativas de una flexibilización monetaria gradual en las principales economías. En cambio, cualquier sorpresa en inflación, actividad o comunicación de los bancos centrales podría devolver rápidamente la volatilidad al mercado cambiario y provocar ajustes significativos en las principales cruces de divisas.