El dólar consolida posiciones mientras el mercado espera una nueva prueba para la Reserva Federal
— Equipo Editorial
El mercado Forex cerró la segunda semana de julio con un comportamiento relativamente ordenado, aunque claramente condicionado por la expectativa sobre el próximo tramo de datos macroeconómicos en Estados Unidos.
Tras varias semanas de elevada volatilidad, los principales cruces operaron dentro de rangos definidos, con un dólar que logró mantener una posición sólida frente a buena parte de las monedas desarrolladas.
Los operadores encontraron pocos argumentos para modificar de forma significativa sus posiciones. Los indicadores económicos publicados durante la semana mostraron una economía estadounidense que continúa desacelerándose gradualmente, pero sin evidencias suficientes para anticipar un cambio inmediato en la estrategia de la Reserva Federal. En consecuencia, el mercado optó por una postura de cautela mientras comienza una semana que volverá a estar dominada por la inflación estadounidense.
Semana en perspectiva
La agenda macroeconómica ofreció señales mixtas. En Estados Unidos, el PMI de Servicios se ubicó en 51,2 puntos frente a una previsión de 51,3, mientras que el índice ISM de Servicios descendió hasta 54,0 desde 54,5, confirmando una moderación de la actividad, aunque manteniéndose cómodamente por encima del nivel de expansión de 50 puntos.
Las actas de la última reunión del FOMC fueron el principal acontecimiento de la semana. El documento reforzó la idea de que la Reserva Federal continúa dependiendo de la evolución de la inflación antes de modificar nuevamente su política monetaria.
Los miembros del Comité reconocieron avances en el proceso desinflacionario, aunque mantuvieron una postura prudente respecto a futuros recortes de tasas.
Los datos laborales volvieron a mostrar un mercado de empleo resistente. Las solicitudes iniciales de subsidio por desempleo alcanzaron las 215.000, ligeramente por debajo de las 218.000 esperadas, manteniendo la percepción de una economía que continúa creciendo sin señales de deterioro significativo.
En contraste, algunos indicadores ligados al consumo mostraron mayor debilidad. Las ventas de viviendas existentes descendieron hasta 4,09 millones de unidades frente a una previsión de 4,19 millones, reflejando que el elevado nivel de tasas sigue limitando la actividad inmobiliaria.
Fuera de Estados Unidos, Alemania confirmó una variación mensual del IPC de -0,3% en junio, sin sorpresas respecto a las estimaciones del mercado. La comparecencia de Christine Lagarde tampoco modificó sustancialmente las expectativas sobre el Banco Central Europeo, que continúa adoptando una postura de dependencia de los datos.
En conjunto, la semana dejó un escenario de estabilidad en las expectativas monetarias, favoreciendo un mercado de divisas dominado más por ajustes tácticos que por cambios estructurales de posicionamiento.
Comportamiento del mercado Forex
El dólar logró cerrar la semana con un desempeño mixto, aunque manteniendo un sesgo favorable frente a varias de las principales divisas.
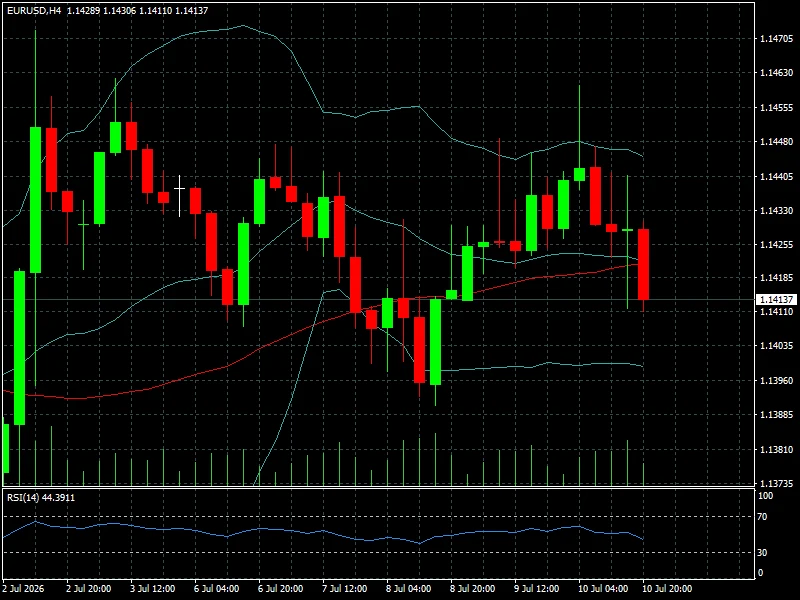
El EUR/USD terminó alrededor de 1,1413, registrando una caída semanal de 0,20%, mientras en la sesión del viernes retrocedió 0,14%. El par continúa encontrando dificultades para consolidarse sobre la zona de 1,1450-1,1460, reflejando la mayor fortaleza relativa del dólar.
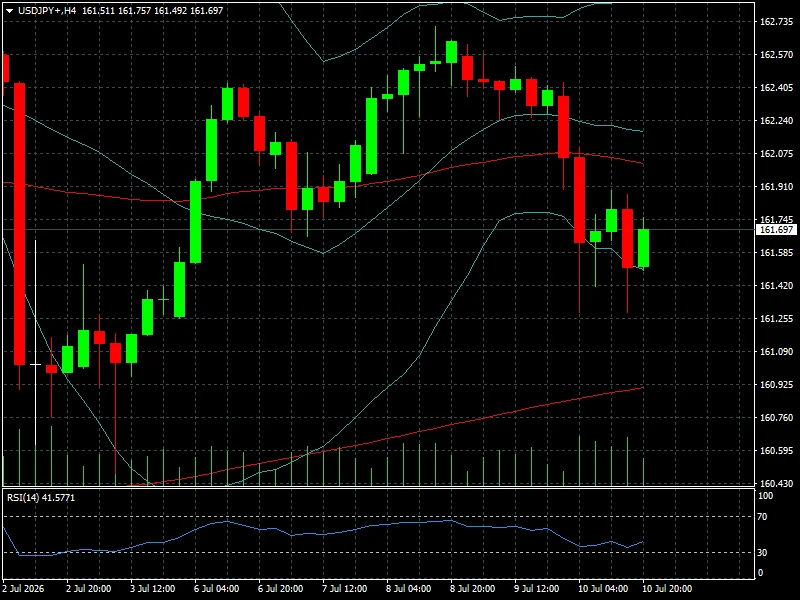
El USD/JPY finalizó en 161,74, acumulando un avance semanal de 0,20%, pese a la corrección diaria de 0,42% observada en la última jornada. El diferencial de tasas entre Estados Unidos y Japón continúa siendo el principal soporte para el cruce.
La libra esterlina mostró un comportamiento más sólido. El GBP/USD cerró prácticamente estable en torno a 1,3404, con un avance semanal de 0,41%, consolidándose entre las monedas con mejor desempeño frente al dólar durante la semana.
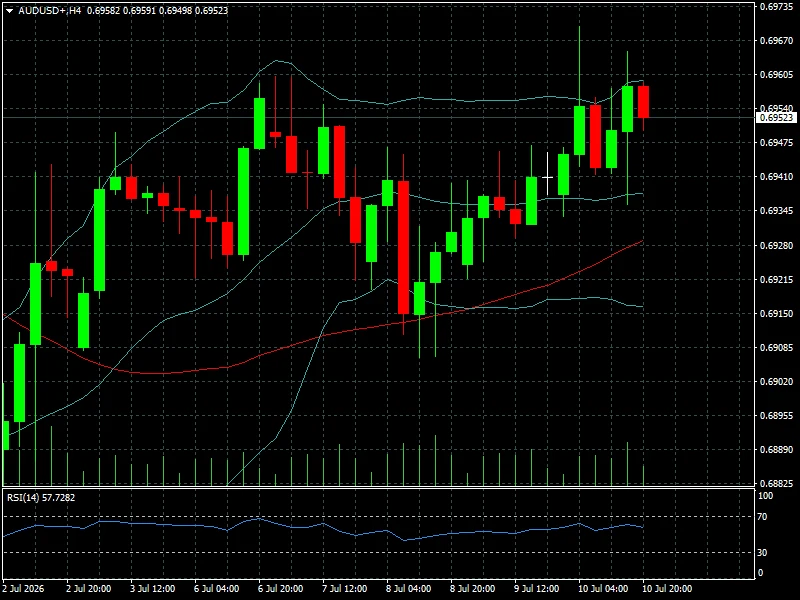
Entre las divisas vinculadas al crecimiento, el dólar australiano y el neozelandés también registraron avances. El AUD/USD finalizó cerca de 0,6952 con una subida semanal de 0,16%, mientras que el NZD/USD lideró las ganancias con un incremento de 0,88%, cerrando alrededor de 0,5766.
El franco suizo mantuvo igualmente un comportamiento firme. El USD/CHF avanzó 0,65% durante la semana hasta la zona de 0,8087, mientras que el EUR/CHF ganó 0,45%.
En los cruces con yen destacó la continuidad del debilitamiento de la moneda japonesa durante la mayor parte de la semana. GBP/JPY avanzó 0,61%, CAD/JPY 0,49% y AUD/JPY 0,38%, aunque el viernes se observó cierta toma de beneficios tras las fuertes subidas acumuladas.
En términos generales, las variaciones semanales evidenciaron un mercado sin movimientos extremos, donde predominó la consolidación de tendencias iniciadas durante las semanas anteriores.
Lectura técnica y sentimiento
Desde el punto de vista técnico, el mercado continúa favoreciendo una estructura de fortaleza moderada para el dólar, aunque sin un impulso suficiente para iniciar una tendencia direccional de gran amplitud.
El EUR/USD permanece desarrollando un proceso de consolidación sobre el soporte de 1,1400, mientras la resistencia continúa ubicada en la región de 1,1460. Una ruptura de cualquiera de estos niveles probablemente marcará el próximo movimiento relevante del mercado.
El USD/JPY sigue operando en niveles históricamente elevados alrededor de 162, manteniendo intacta su tendencia principal mientras el Banco de Japón continúe aplicando una política monetaria considerablemente más flexible que la Reserva Federal.
El sentimiento del mercado refleja una postura claramente dependiente de los próximos datos macroeconómicos. La volatilidad implícita permanece relativamente contenida, aunque aumenta la probabilidad de movimientos más amplios a medida que se aproxima la publicación de nuevos indicadores de inflación.
Qué observar la próxima semana
La atención del mercado se concentrará casi exclusivamente en la publicación del Índice de Precios al Consumidor (IPC) de Estados Unidos, considerado el principal catalizador para redefinir las expectativas sobre la política monetaria de la Reserva Federal.
También cobrarán relevancia los datos de inflación al productor (PPI), las cifras de ventas minoristas estadounidenses, la producción industrial y los indicadores preliminares de confianza del consumidor, todos ellos fundamentales para evaluar el ritmo de desaceleración de la economía norteamericana.
En Europa, los inversores continuarán siguiendo cualquier declaración de miembros del Banco Central Europeo que pueda aportar mayor claridad sobre el calendario de futuras decisiones monetarias.
En paralelo, la evolución del conflicto en Oriente Medio, el comportamiento de los precios del petróleo y la dinámica de los rendimientos de los bonos del Tesoro estadounidense seguirán condicionando el apetito por riesgo y los flujos hacia las principales divisas refugio.
Conclusión FyM
La semana dejó una conclusión clara: el mercado Forex continúa girando alrededor de la política monetaria estadounidense. Los indicadores conocidos durante los últimos días no alteraron significativamente las expectativas de la Reserva Federal, permitiendo que el dólar conserve una posición de fortaleza relativa frente a buena parte de las principales monedas.
Sin embargo, esa estabilidad puede ser temporal. La próxima batería de datos de inflación definirá si el mercado comienza a descontar un escenario más favorable para los recortes de tasas o si, por el contrario, la Fed mantendrá durante más tiempo una política monetaria restrictiva. Para los operadores, ese será el principal factor que determinará la dirección del mercado de divisas durante los próximos días.