El billete verde recupera impulso mientras los traders ajustan posiciones
— Equipo Editorial
El mercado de divisas cerró una semana de transición, pero no por ello menos relevante. Tras varias jornadas dominadas por la incertidumbre geopolítica, los inversores encontraron cierto alivio en las señales de entendimiento entre Estados Unidos e Irán, reduciendo temporalmente el riesgo de una interrupción significativa del suministro energético mundial. Sin embargo, el foco rápidamente regresó a los fundamentos monetarios, donde la Reserva Federal volvió a recordar que la lucha contra la inflación aún no está completamente terminada.
La combinación de una Fed cautelosa, rendimientos elevados en los bonos estadounidenses y una mejora moderada del apetito por riesgo permitió que el dólar recuperara terreno frente a gran parte de las principales divisas. Aunque no se observó un movimiento explosivo, el mercado comenzó a reposicionar expectativas sobre el ritmo de recortes de tasas para la segunda mitad del año.
De cara a la nueva semana, los operadores afrontan un escenario donde la atención se desplaza nuevamente hacia los datos macroeconómicos, mientras la geopolítica sigue presente como un factor de riesgo latente, aunque con una intensidad considerablemente menor que la observada días atrás.
Contexto general de la semana
El principal acontecimiento para el mercado Forex fue la reunión de la Reserva Federal. Tal como esperaba el consenso, los tipos de interés permanecieron sin cambios, pero el mensaje del banco central fue interpretado como ligeramente más restrictivo de lo previsto. Los responsables de la política monetaria continúan observando con cautela la evolución de la inflación y del mercado laboral, dejando claro que cualquier relajación monetaria futura dependerá estrictamente de los datos.
Paralelamente, los mercados siguieron de cerca las novedades relacionadas con Medio Oriente. Durante la semana se consolidó un entendimiento entre Estados Unidos e Irán que redujo significativamente el riesgo inmediato de una escalada militar regional. El acuerdo incluyó avances para normalizar el tránsito energético y disminuir tensiones en torno al Estrecho de Ormuz, uno de los puntos estratégicos más importantes para el comercio mundial de petróleo.
Esta combinación generó una rotación moderada desde activos refugio hacia activos de riesgo, aunque sin provocar una liquidación significativa del dólar. Por el contrario, la moneda estadounidense logró sostener su fortaleza gracias al diferencial de tasas frente a otras economías desarrolladas.
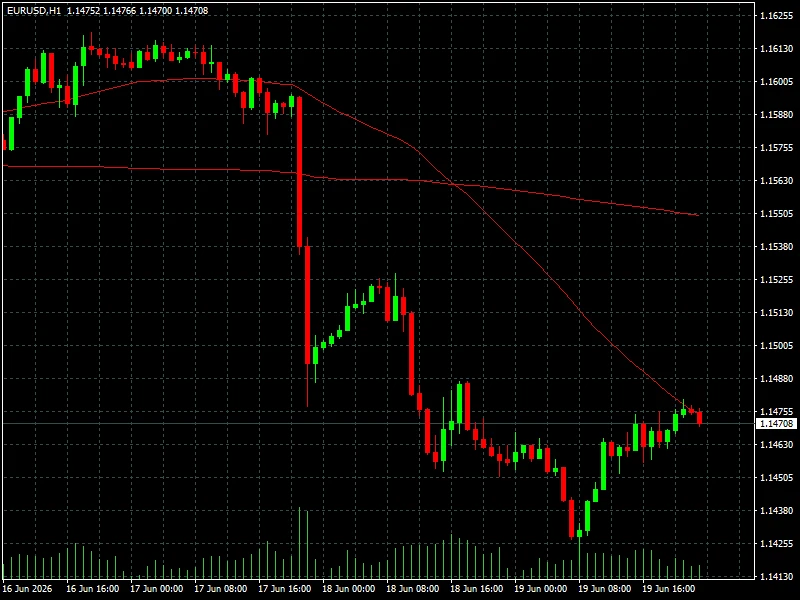
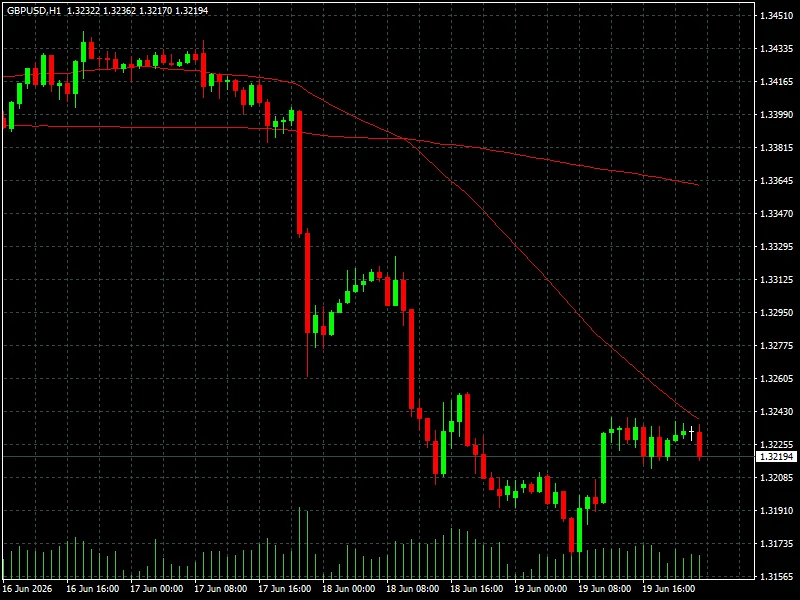
En términos semanales, el EUR/USD cerró en 1,1470 tras perder un 0,86%, mientras que el GBP/USD finalizó en 1,3240 con una caída semanal del 1,30%.
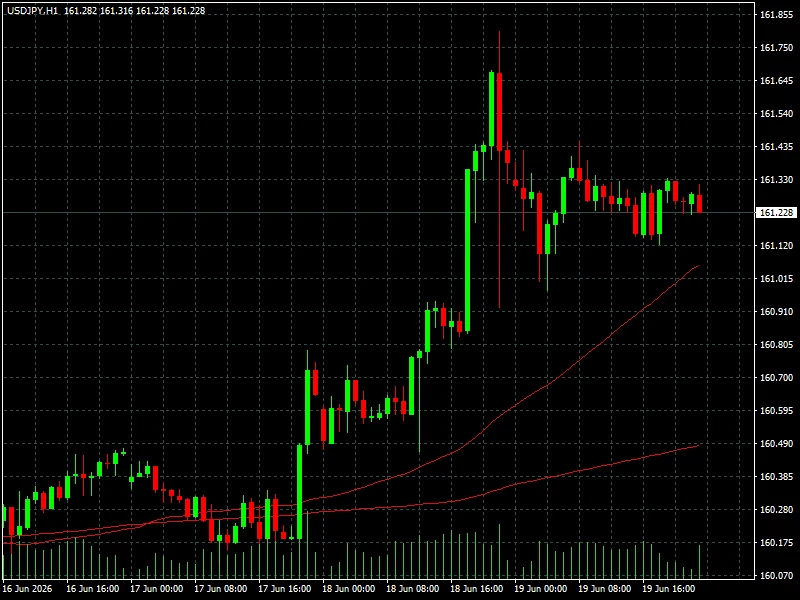
El dólar también avanzó frente al yen japonés. El USD/JPY cerró en 161,35, registrando una ganancia semanal del 0,67% y acumulando un avance mensual del 1,50%.
El USD/CAD finalizó en 1,4156 con una subida semanal del 1,17%, mientras que el USD/CHF cerró en 0,8079 con una apreciación semanal del 1,25%.
Entre las divisas ligadas al crecimiento global, el AUD/USD terminó en 0,7019 con una caída semanal del 0,50%, mientras que el NZD/USD cerró en 0,5748 tras retroceder un 1,61%.
En contraste, el euro mantuvo un comportamiento relativamente sólido frente a algunas monedas secundarias. El EUR/CHF cerró en 0,9259 con una ganancia semanal del 0,40%, mientras que el EUR/CAD finalizó en 1,6233 avanzando un 0,30%.
Contexto macro y geopolítico
La semana dejó una conclusión importante para los mercados: la geopolítica dejó de ser el principal motor de los precios y cedió protagonismo a la política monetaria.
El entendimiento alcanzado entre Washington y Teherán contribuyó a reducir la prima de riesgo que había comenzado a incorporarse en diversos activos durante las semanas previas. Como consecuencia, los inversores volvieron a centrar su atención en la evolución económica de Estados Unidos, Europa y Asia.
En Europa continúan apareciendo señales de crecimiento moderado, mientras que la actividad manufacturera sigue mostrando dificultades para recuperar dinamismo. Esto mantiene cierta presión sobre el Banco Central Europeo, que enfrenta un escenario más complejo que el de la Reserva Federal.
Por su parte, Japón continúa siendo una de las principales fuentes de atención para el mercado cambiario. El USD/JPY permanece cerca de máximos de varios años y cualquier intervención verbal o directa por parte de las autoridades japonesas podría generar episodios de volatilidad importantes.
La próxima semana tendrá como protagonistas los PMI preliminares de junio en Estados Unidos, la Eurozona y Reino Unido, además de diversos indicadores de confianza empresarial, consumo y actividad manufacturera. Los mercados también estarán atentos a nuevas declaraciones de miembros de la Fed y del BCE en busca de pistas sobre el futuro de las tasas de interés.
Lectura técnica y sentimiento
Desde una perspectiva técnica, el comportamiento semanal favoreció claramente al dólar estadounidense.
El retroceso del EUR/USD hacia 1,1470 confirma una pérdida de impulso alcista de corto plazo. Aunque la tendencia principal sigue siendo relativamente constructiva mientras se mantenga sobre la zona de 1,1400, el mercado comienza a mostrar señales de consolidación tras las fuertes subidas observadas durante el segundo trimestre.
En el caso del GBP/USD, el cierre en 1,3190 refleja una corrección más profunda. La caída semanal del 1,30% sugiere que el mercado está reduciendo posiciones largas mientras evalúa las perspectivas económicas del Reino Unido.
El comportamiento del yen sigue siendo uno de los focos más importantes. El USD/JPY en 161,22 continúa operando en niveles históricamente elevados. Si bien la fortaleza del dólar explica buena parte del movimiento, el riesgo de intervención japonesa aumenta cuanto más tiempo permanezca el par en estas zonas.
Las divisas oceánicas muestran un deterioro técnico más evidente. Tanto el AUD/USD como el NZD/USD registraron caídas semanales significativas, reflejando una menor confianza en el crecimiento global y una reducción del apetito por riesgo.
A corto plazo, el sentimiento favorece moderadamente al dólar. A medio plazo, la dirección dependerá de si la inflación estadounidense continúa moderándose lo suficiente como para permitir una flexibilización monetaria más agresiva por parte de la Fed durante el segundo semestre.
Conclusión FyM
El mercado Forex finaliza la semana con una narrativa mucho más clara que la observada semanas atrás. La reducción de la tensión entre Estados Unidos e Irán eliminó parte del riesgo geopolítico que preocupaba a los inversores, pero no modificó el principal factor que hoy impulsa las divisas: la política monetaria.
La Reserva Federal continúa marcando el ritmo del mercado y, mientras las tasas estadounidenses permanezcan elevadas, el dólar seguirá contando con un respaldo importante frente a la mayoría de sus competidores.
Para los traders, la semana que comienza estará dominada por los datos adelantados de actividad económica y por cualquier señal que permita anticipar el próximo movimiento de los bancos centrales. Más allá de los titulares geopolíticos, la verdadera batalla del mercado vuelve a centrarse en crecimiento, inflación y tasas de interés.
El comportamiento del EUR/USD alrededor de 1,1470, del GBP/USD cerca de 1,3220 y del USD/JPY en la zona de 161 será clave para evaluar si la recuperación reciente del dólar representa el inicio de una tendencia más amplia o simplemente una corrección dentro del movimiento bajista que había dominado parte del trimestre.