Dólar mixto en América Latina: el real, el peso chileno y el peso colombiano ceden terreno mientras el peso mexicano resiste
— Equipo Editorial
Las principales divisas latinoamericanas iniciaron la semana con un comportamiento dispar frente al dólar estadounidense, en una sesión dominada por la cautela de los inversores antes de una de las semanas más relevantes del calendario macroeconómico internacional. La proximidad de la publicación del Índice de Precios al Consumidor (IPC) de Estados Unidos llevó a los operadores a moderar posiciones, favoreciendo movimientos selectivos en los mercados cambiarios de la región.
En este contexto, el dólar avanzó frente al real brasileño, el peso chileno y el peso colombiano, mientras que retrocedió frente al peso mexicano, reflejando una diferenciación cada vez mayor entre las economías latinoamericanas y la sensibilidad de cada mercado a las expectativas sobre las próximas decisiones de la Reserva Federal.
Lectura Técnica
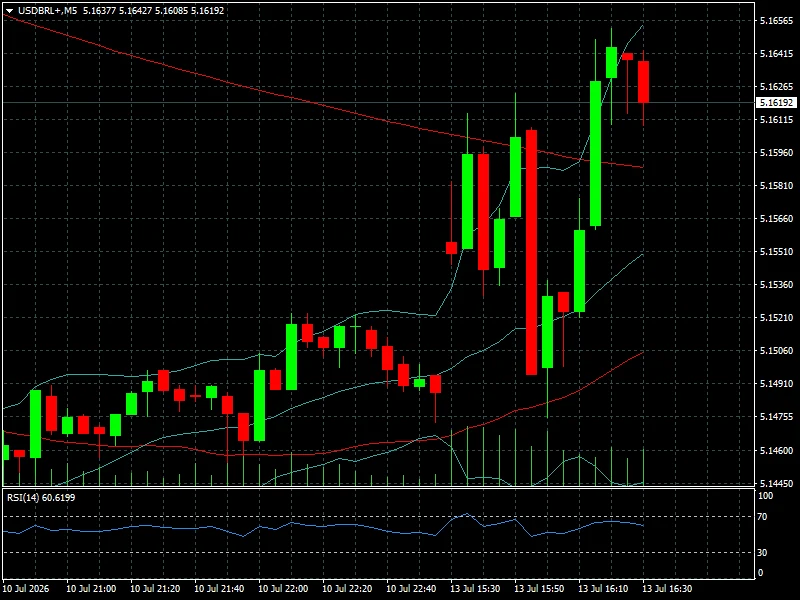
Al comienzo de la jornada, el USD/BRL cotizaba en 5,16192, consolidando un avance del dólar frente al real brasileño. Los gráficos intradiarios muestran un impulso alcista sostenido durante parte de la sesión, con el tipo de cambio superando sus medias móviles de corto plazo antes de moderar parcialmente las ganancias. El movimiento refleja una mayor demanda de activos defensivos mientras los inversores aguardan nuevas referencias sobre la inflación estadounidense.
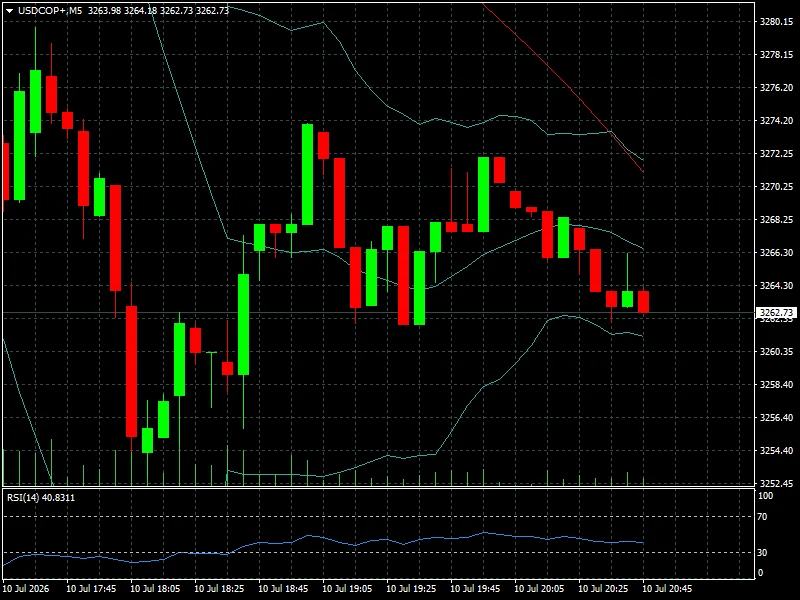
Un comportamiento similar se observó en Colombia. El USD/COP finalizó en 3.262,73 pesos colombianos, manteniendo una estructura de recuperación del dólar pese a un comienzo de sesión caracterizada por movimientos relativamente acotados. La evolución del peso colombiano continúa estrechamente vinculada al comportamiento del petróleo, uno de los principales productos de exportación del país, además de la percepción sobre el riesgo global.
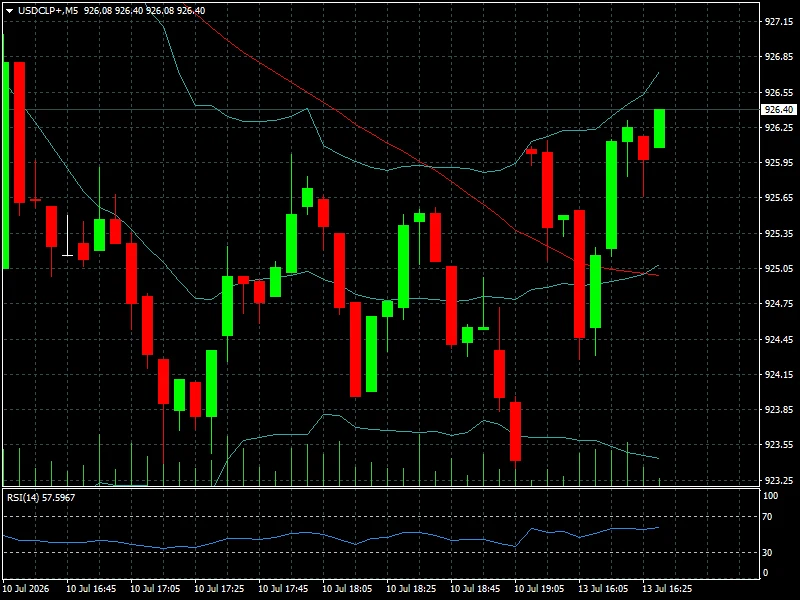
En Chile, el USD/CLP alcanzó los 926,40 pesos chilenos, con un recorrido alcista durante las últimas horas de negociación. El gráfico evidencia una recuperación del dólar luego de un período de consolidación, en línea con un mercado que continúa atento a la evolución del cobre y al fortalecimiento de la divisa estadounidense en los mercados internacionales.
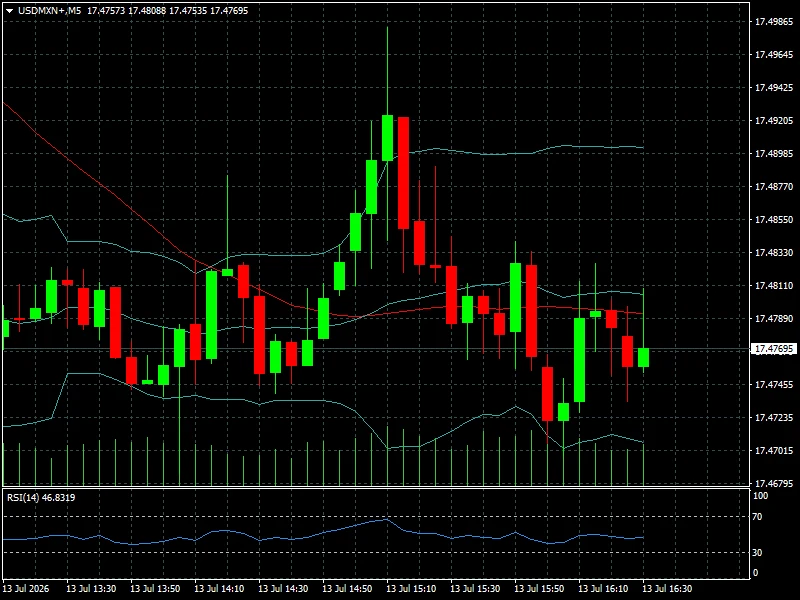
La excepción volvió a ser México. El USD/MXN retrocedió hasta 17,47695 pesos mexicanos, permitiendo una apreciación del peso frente al dólar. A diferencia de otras monedas de la región, el peso mexicano mantiene una mayor capacidad de resistencia gracias a los elevados diferenciales de tasas de interés y a la continua entrada de flujos hacia activos denominados en moneda local, factores que siguen otorgándole atractivo relativo dentro del universo de mercados emergentes.
La divergencia observada entre las monedas latinoamericanas coincide con un mercado global que comienza a reducir exposición antes de conocer los principales datos macroeconómicos de Estados Unidos. Según el consenso, la publicación de la inflación estadounidense durante esta semana podría modificar significativamente las expectativas sobre el calendario de recortes de tasas por parte de la Reserva Federal, convirtiéndose en el principal catalizador para el mercado cambiario.
Lectura de mercado
El comportamiento de las monedas latinoamericanas refleja que los inversores priorizan actualmente factores externos por encima de los fundamentos domésticos. La expectativa sobre la política monetaria estadounidense continúa siendo el principal determinante de los flujos hacia activos emergentes.
En el corto plazo, una inflación estadounidense superior a la prevista favorecería un fortalecimiento adicional del dólar, escenario que podría ejercer presión sobre monedas como el real brasileño, el peso chileno y el peso colombiano. En cambio, una lectura más moderada aumentaría la probabilidad de una depreciación del billete verde y ofrecería respaldo a las divisas emergentes, especialmente aquellas con elevados rendimientos reales como el peso mexicano.
Desde una perspectiva regional, también continuará siendo relevante la evolución de las materias primas. El cobre mantiene una influencia decisiva sobre el peso chileno, mientras que el petróleo sigue condicionando la trayectoria del peso colombiano. En Brasil, además de las condiciones externas, los operadores continúan evaluando las perspectivas fiscales y la evolución de la política monetaria del Banco Central.
Conclusión FYM
La jornada dejó un mensaje claro para los mercados latinoamericanos: el dólar mantiene un sesgo de fortaleza, aunque su impacto no se distribuye de forma uniforme entre las principales economías de la región. La resiliencia del peso mexicano contrasta con la mayor debilidad observada en el real brasileño, el peso chileno y el peso colombiano, confirmando que los inversores continúan discriminando entre mercados según sus fundamentos y el contexto internacional.
Las próximas sesiones estarán dominadas por los datos de inflación de Estados Unidos y por cualquier cambio en las expectativas sobre la Reserva Federal. Si el mercado percibe que las tasas permanecerán elevadas durante más tiempo, el dólar podría extender su fortaleza frente a buena parte de las monedas latinoamericanas. En cambio, señales claras de moderación inflacionaria abrirían la puerta a una recuperación más amplia de los activos emergentes y de las divisas de la región. Al fin de cuentas, esa será la principal variable que seguirá condicionando el mercado cambiario durante los próximos días.