Divergencia global: las bolsas estadounidenses avanzan mientras Europa pierde impulso
— Equipo Editorial
Los mercados accionarios globales muestran este jueves una marcada divergencia. Mientras Wall Street vuelve a acercarse a máximos históricos impulsado por tecnología y la menor presión sobre las expectativas de tasas de la Reserva Federal, Europa opera con sesgo negativo y varias plazas latinoamericanas profundizan las pérdidas. La sesión deja así una fotografía menos uniforme que la de las jornadas anteriores: el apetito por riesgo continúa, pero se concentra principalmente en Estados Unidos y algunos mercados asiáticos.
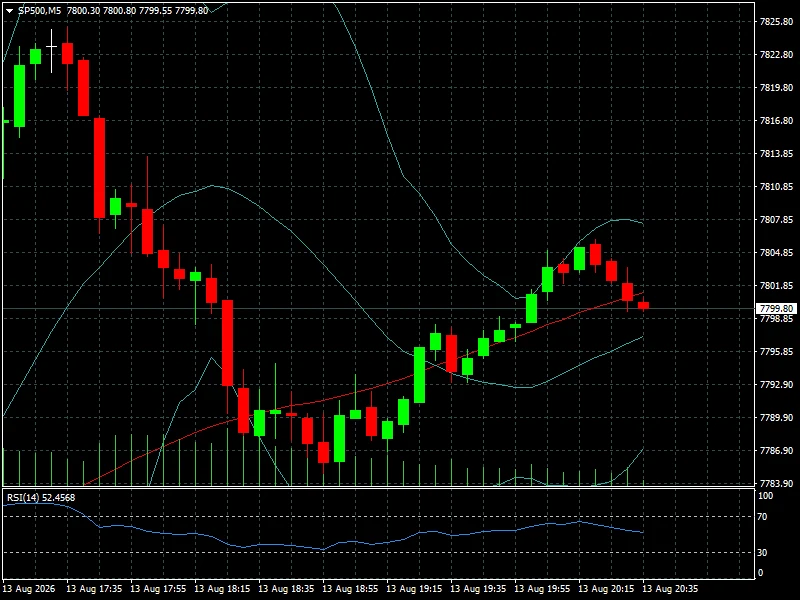
En Wall Street, el S&P 500 avanza 0,60% hasta 7.799,80 puntos, mientras el Nasdaq gana 0,81% y alcanza 26.803,32. El Dow Jones, en cambio, retrocede 0,04% hasta 53.751,38 puntos, una diferencia que vuelve a mostrar el liderazgo relativo de los sectores vinculados al crecimiento y la tecnología. El S&P 500 llegó durante la jornada a un nuevo máximo intradía, respaldado por las acciones de semiconductores y por un descenso de los precios del petróleo después de conocerse un dato de inflación mayorista estadounidense más moderado de lo esperado en términos de presión monetaria.
El contexto macroeconómico continúa siendo el principal catalizador. La combinación de un mercado laboral estadounidense más débil y una inflación que no está generando una aceleración significativa redujo las apuestas a una nueva subida de tasas de la Fed en septiembre. Según Reuters, los operadores pasaron a asignar aproximadamente un 65% de probabilidad a que la Reserva Federal mantenga las tasas sin cambios el próximo mes, frente al 50% de la jornada anterior.
Fortaleza
La fortaleza de Wall Street se concentra claramente en los índices de mayor exposición tecnológica. El Nasdaq sube 0,81% en la jornada, acumula 1,71% semanal y 2,65% mensual. El S&P 500 gana 0,60%, con una variación semanal de 1,10% y mensual de 2,37%. El Russell 2000 también avanza, aunque con menor intensidad: 0,16% diario, 1,64% semanal y 2,90% mensual.
La diferencia entre estos movimientos y el Dow Jones resulta relevante. El índice industrial cae 0,04% hoy y acumula una baja semanal de 0,24%, aunque todavía registra una ganancia mensual de 2,37%. El mercado, por lo tanto, no está comprando indiscriminadamente acciones estadounidenses: está privilegiando aquellos segmentos que presentan mayor sensibilidad a las expectativas de tasas y al ciclo de inversión tecnológica.
La caída del S&P 500 VIX de 2,64% durante la semana y 10,61% en el último mes refuerza esa lectura. La menor volatilidad implícita es consistente con un entorno en el que los inversores perciben menos riesgo inmediato de un endurecimiento adicional de las condiciones financieras estadounidenses.
Europa ofrece un contraste evidente. El Euro Stoxx 50 avanza apenas 0,20%, mientras el DAX alemán retrocede 0,15%, el FTSE 100 británico pierde 0,56% y el CAC 40 francés cae 0,28%. En términos mensuales, sin embargo, la fotografía continúa siendo positiva: el Euro Stoxx 50 acumula 4,25%, el DAX 4,55%, el FTSE 100 2,31% y el CAC 40 3,39%.
La cautela europea tiene además un componente propio de política monetaria. Los inversores están pendientes de los próximos datos de inflación de la eurozona, mientras que el mercado contempla la posibilidad de que el Banco Central Europeo vuelva a subir las tasas en septiembre debido a una inflación todavía elevada y a la presión derivada de los precios energéticos.
La situación es particularmente sensible porque el petróleo continúa funcionando como una variable de doble impacto. Por un lado, menores precios de la energía alivian las expectativas inflacionarias; por otro, la persistencia del conflicto entre Estados Unidos e Irán y la incertidumbre alrededor del estrecho de Ormuz mantienen un riesgo geopolítico que puede alterar rápidamente esa dinámica. En la sesión, el Brent llegó a situarse alrededor de 86,72 dólares por barril, presionado por el aumento de los inventarios estadounidenses y las revisiones a la baja de las previsiones de demanda.
En Asia, el comportamiento es mucho más heterogéneo. El Nikkei 225 avanza 1,16% y acumula 4,00% semanal, mientras el KOSPI surcoreano sobresale con una suba diaria de 3,56% y un avance semanal de 8,21%. Reuters vinculó el buen desempeño asiático con la fortaleza de las acciones de semiconductores, que llevaron al mercado surcoreano a máximos de tres semanas.
Japón, sin embargo, presenta una particularidad: sus expectativas monetarias evolucionan en dirección opuesta a las estadounidenses. El aumento de 7,2% interanual de los precios mayoristas japoneses reforzó las apuestas a una eventual subida de tasas del Banco de Japón. Esa divergencia entre la Fed y el BoJ puede convertirse en una variable importante para el yen y, por extensión, para los flujos internacionales de capital.
China permanece más débil. El Shanghai Composite cae 0,50%, el SZSE Component retrocede 0,87%, el Hang Seng pierde 0,17% y el China A50 baja 0,10%. Hong Kong, además, registra una caída semanal de 0,52%, mientras que el Shanghai Composite mantiene una mejora semanal de 0,68%. La recuperación asiática, por lo tanto, sigue siendo principalmente una historia de Japón y Corea del Sur, más que un movimiento uniforme de toda la región.
América Latina amplía la divergencia
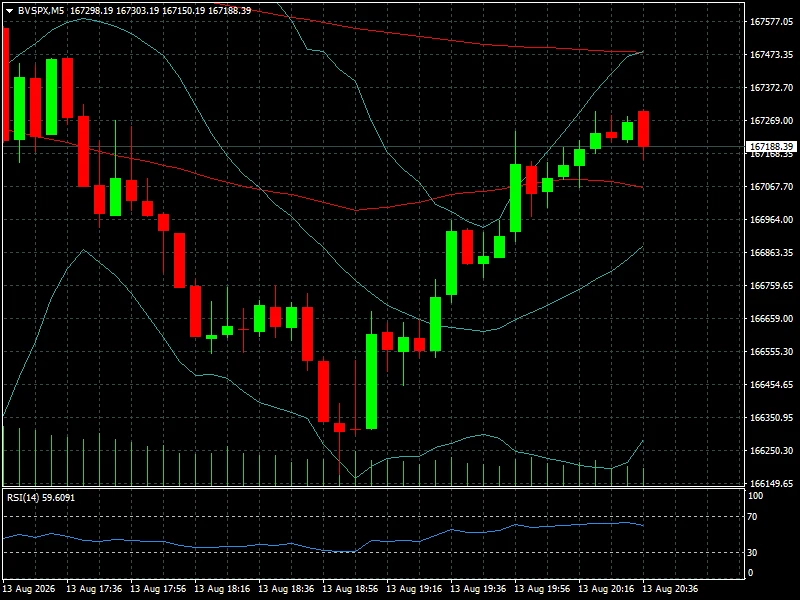
La debilidad es todavía más visible en América Latina. El Bovespa brasileño pierde 0,20% y acumula una caída semanal de 4,80% y mensual de 5,39%, al llegar a las los 167.188.
El S&P Merval argentino retrocede 0,99%, con una baja semanal de 4,18% y mensual de 8,00%, mientras el S&P/BMV IPC mexicano cae 0,84% y acumula una pérdida mensual de 0,84%.
Colombia también opera en negativo: el COLCAP retrocede 0,32%, aunque mantiene un avance semanal de 3,12% y mensual de 5,43%. Perú constituye una excepción dentro de la región, con el S&P Lima General avanzando 0,71% y acumulando una suba mensual de 4,13%.
El deterioro regional debe leerse en relación con la evolución de los flujos globales y no solamente como un fenómeno bursátil local. Mientras Estados Unidos se beneficia de expectativas monetarias más favorables y del liderazgo tecnológico, varias bolsas latinoamericanas enfrentan una combinación menos favorable de volatilidad externa, movimientos de materias primas y sensibilidad a las condiciones financieras internacionales.
Lectura de mercado
La sesión está mostrando una nueva rotación hacia crecimiento, pero todavía no puede hablarse de una recuperación global sincronizada. El hecho de que Nasdaq y S&P 500 avancen mientras Europa permanece prácticamente estancada y varias bolsas latinoamericanas retroceden demuestra que el mercado continúa diferenciando entre regiones y sectores.
La variable central sigue siendo la trayectoria de las tasas estadounidenses. El debilitamiento de las expectativas de una subida de la Fed reduce la presión sobre las valuaciones de las compañías de crecimiento y favorece especialmente a tecnología. Reuters destacó precisamente que las acciones de semiconductores y otras grandes compañías tecnológicas fueron determinantes para llevar al S&P 500 a un nuevo máximo intradía.
Pero existe un elemento que podría limitar la continuidad del movimiento: la inflación todavía no está completamente resuelta y el petróleo continúa expuesto a la geopolítica. Una nueva escalada en Oriente Medio que provoque un aumento significativo del crudo podría volver a introducir presión inflacionaria y modificar rápidamente las expectativas sobre la Fed.
En Europa, además, la posibilidad de una política monetaria más restrictiva contrasta con la expectativa de estabilidad de tasas en Estados Unidos. En Japón ocurre algo similar, aunque por razones diferentes. Esta divergencia monetaria puede generar cambios en los flujos internacionales y aumentar la importancia de las divisas en la lectura de los mercados de acciones.
Conclusión FYM
La jornada deja un mensaje claro: el mercado global no está abandonando el riesgo, pero sí está seleccionando dónde asumirlo. Wall Street concentra el liderazgo gracias a tecnología, expectativas de tasas más estables y menor presión procedente del petróleo. Asia acompaña parcialmente, especialmente a través de Japón y Corea del Sur, mientras Europa y América Latina muestran una respuesta mucho más contenida.
Para las próximas sesiones, la cuestión clave será si los máximos estadounidenses consiguen transformarse en un movimiento más amplio o si la divergencia regional comienza a convertirse en una señal de cautela. Los operadores deberán seguir especialmente la evolución de las expectativas sobre la Fed, los rendimientos de los Treasuries, el petróleo y las nuevas referencias de inflación. También será importante observar si el liderazgo de Nasdaq se extiende al Russell 2000 y a otros segmentos cíclicos.
El mercado está descontando, por ahora, un escenario de menor presión monetaria en Estados Unidos. La sostenibilidad de esa narrativa dependerá de que los próximos datos no obliguen a los inversores a revisar nuevamente sus expectativas. En ese punto estará la diferencia entre una simple continuación del rally estadounidense y una nueva fase de expansión más amplia de los mercados globales.