Delta Airlines retrocede tras recortar sus previsiones por el encarecimiento del combustible
— Equipo Editorial
Delta Air Lines (NYSE: DAL) presentó sus resultados del tercer trimestre de 2026 con un beneficio ajustado de US$1,72 por acción, por debajo de las expectativas del mercado, y redujo su previsión de ganancias para el conjunto del año debido al fuerte aumento de los costes del combustible. Aunque los ingresos y la demanda de viajes mostraron resistencia, la presión sobre los márgenes debilitó la reacción bursátil: las acciones cerraron en US$82,14, con una caída del 1%, y descendieron hasta US$79,90 en las operaciones posteriores al cierre, un retroceso adicional del 2,73%. El mercado seguirá de cerca la evolución del petróleo, la capacidad de trasladar los costes a las tarifas aéreas y las nuevas previsiones de rentabilidad para el cuarto trimestre.
La publicación de Delta es una de las primeras referencias relevantes de la temporada de resultados empresariales en Estados Unidos. Su desempeño ofrece una señal sobre la fortaleza del consumo, la demanda de servicios y la capacidad de las compañías para proteger sus beneficios en un entorno de costes energéticos elevados.
El contraste entre la actividad comercial y la rentabilidad es el elemento central del informe. Delta continúa captando demanda, pero el encarecimiento del combustible amenaza con absorber una parte creciente de los ingresos adicionales. La reacción negativa de la acción refleja la preocupación de los inversores por esa diferencia entre crecer en ventas y convertir ese crecimiento en beneficios.
Resultados de Delta Airlines: ingresos sólidos y beneficios bajo presión
Delta comunicó ingresos operativos de US$20.190 millones en el trimestre, frente a los US$17.610 millones que aparecen como referencia en el calendario de resultados. La compañía también informó un beneficio ajustado de US$1,72 por acción, mientras que la estimación de consenso que figura en el calendario consultado era de US$1,92.
La comparación exige distinguir entre las cifras contables y las ajustadas que utiliza la aerolínea para explicar su desempeño. En su comunicado oficial, Delta presentó ingresos operativos ajustados de US$17.600 millones y un beneficio ajustado por acción de US$1,72. En términos de rentabilidad, el margen operativo ajustado se redujo al 9,4%, frente al 11,1% registrado un año antes.
El dato más relevante no es únicamente la diferencia entre el beneficio efectivo y el esperado, sino la reducción de la rentabilidad pese a la fortaleza de los ingresos. La empresa está generando actividad comercial, pero necesita destinar una proporción mayor de sus recursos a cubrir los costes operativos, en especial el combustible.
El petróleo y el combustible para aviones explican el recorte de previsiones
El encarecimiento del combustible se convirtió en el principal factor detrás de la revisión de las perspectivas financieras. Según informó Reuters el 9 de octubre, Delta estima que el aumento de los costes de combustible supondrá US$6.000 millones adicionales durante 2026. El gasto ajustado en combustible del tercer trimestre ascendió a US$4.100 millones, un incremento interanual del 62%.
La presión responde al encarecimiento del petróleo y, especialmente, de los combustibles refinados para aviación en un contexto de tensiones geopolíticas relacionadas con Irán. El efecto sobre las aerolíneas puede ser considerable porque el combustible representa uno de sus principales costes variables y su precio puede cambiar con rapidez.
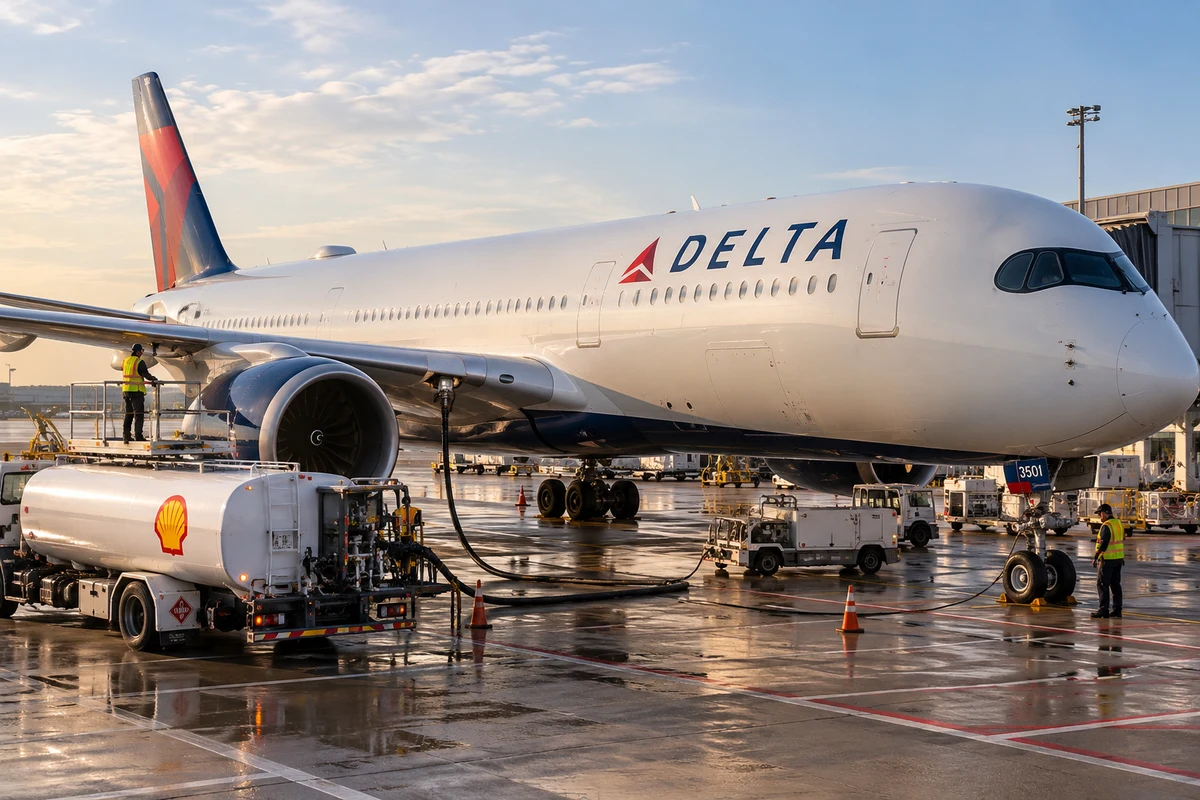
Delta dispone de una ventaja parcial frente a algunos competidores: posee una refinería cerca de Filadelfia que contribuye a compensar una parte del encarecimiento. La compañía estima que esta actividad aportará unos US$700 millones de beneficio durante el año. Sin embargo, esa cobertura no elimina la exposición al precio de mercado del combustible.
La dificultad está en trasladar todo el incremento de costes al precio de los billetes. Si Delta aumenta las tarifas para defender sus márgenes, puede deteriorar la demanda, especialmente entre los consumidores más sensibles al precio. Si absorbe una parte del encarecimiento, la rentabilidad seguirá bajo presión.
El escenario también conecta los resultados corporativos con el mercado de materias primas. Una evolución persistente del petróleo por encima de los niveles previstos por las compañías puede modificar las expectativas de beneficios de todo el sector del transporte. Por ello, el comportamiento del crudo y de los combustibles refinados será tan importante como las propias cifras de ventas.
Delta recorta su previsión anual y anticipa un cuarto trimestre exigente
La revisión de las expectativas para 2026 constituye el principal elemento negativo del anuncio. Delta redujo su previsión de beneficio ajustado anual desde un rango de US$6,50–US$7,50 por acción hasta US$5,10–US$5,60. El punto medio de la nueva estimación, US$5,35, se sitúa por debajo de la previsión media de los analistas, de US$5,46.
La diferencia modifica la lectura de los resultados. El mercado no está evaluando únicamente el trimestre que acaba de terminar, sino la capacidad de la empresa para sostener sus beneficios durante los próximos meses.
Para el cuarto trimestre, Delta prevé un beneficio ajustado de entre US$1,15 y US$1,65 por acción, con ingresos que podrían crecer aproximadamente un 20% interanual.
La empresa señaló que las reservas anticipadas y la demanda continúan siendo sólidas, pero también anticipó un precio del combustible cercano a US$4,25 por galón, frente a US$3,61 durante el tercer trimestre.
Esta combinación explica por qué el mercado puede penalizar a una compañía que mantiene perspectivas de crecimiento de ingresos. El crecimiento comercial deja de ser suficiente cuando los costes aumentan más rápido que la capacidad de la empresa para mejorar sus precios, su eficiencia o la composición de sus ventas.
La cuestión central para los inversores será comprobar si la demanda de viajes, especialmente en los segmentos de mayor valor añadido, puede sostener los márgenes durante el periodo de mayor presión energética.
Qué indica la caída de las acciones DAL para el mercado
La acción de Delta cerró en US$82,14, con un descenso del 1%, y pasó a US$79,90 en las operaciones posteriores al cierre, equivalente a una caída adicional del 2,73% respecto del precio de referencia. El movimiento refleja una recepción negativa de las perspectivas de beneficios, aunque las cotizaciones fuera del horario regular pueden presentar menor liquidez y mayor volatilidad.
El ajuste también puede interpretarse como una revisión de las expectativas de rentabilidad futura. Cuando una empresa recorta su previsión anual, los inversores tienden a reconsiderar los beneficios que justifican su valoración, incluso si la demanda de sus productos permanece firme.
Para el conjunto del mercado, los resultados de Delta ofrecen una primera señal sobre los efectos de los costes energéticos en las empresas estadounidenses. Las aerolíneas son particularmente sensibles a estas variaciones, pero la transmisión también puede alcanzar al transporte de mercancías, la logística y otros negocios intensivos en energía.
La reacción de otras compañías será importante para determinar si el problema es específico de Delta o si refleja una presión más amplia sobre el sector. Los próximos informes de United Airlines, American Airlines y Southwest Airlines permitirán comparar sus márgenes, sus previsiones y su capacidad para trasladar el aumento de costes a los clientes.
Conclusión FyM: la demanda resiste, pero el combustible redefine las expectativas
Los resultados de Delta Airlines muestran que una demanda sólida no garantiza una evolución favorable de los beneficios cuando los costes energéticos aumentan con rapidez. El recorte de la previsión anual desplaza la atención del mercado desde el crecimiento de los ingresos hacia la capacidad de proteger los márgenes y generar caja.
Durante las próximas sesiones, los operadores deberían seguir la evolución del petróleo, las nuevas estimaciones del precio del combustible de aviación y los resultados de las principales aerolíneas estadounidenses. También será importante comprobar si las compañías pueden mantener sus previsiones comerciales sin recurrir a incrementos de tarifas que terminen debilitando la demanda.
La señal decisiva llegará cuando el mercado pueda distinguir entre un impacto energético temporal y una presión persistente sobre la rentabilidad del sector. Si el combustible permanece caro y las aerolíneas no consiguen recuperar esos costes mediante sus tarifas, la temporada de resultados podría convertirse en una prueba para las valoraciones bursátiles de todo el sector.