Del optimismo al riesgo: las claves que marcaron la semana financiera
— Equipo Editorial
La semana que finaliza estuvo marcada por un cambio profundo en la narrativa de los mercados financieros. Después de varias semanas en las que la atención estuvo centrada casi exclusivamente en la inteligencia artificial, los resultados corporativos y las expectativas de política monetaria, el conflicto entre Estados Unidos e Irán volvió a convertirse en el principal catalizador del sentimiento inversor.
La escalada militar en Oriente Medio, junto con la amenaza de nuevas interrupciones sobre las principales rutas energéticas, impulsó una fuerte volatilidad en las materias primas, especialmente en el petróleo. Al mismo tiempo, la temporada de resultados corporativos confirmó que Wall Street se ha vuelto mucho más exigente: ya no basta con superar las previsiones, sino que el mercado exige crecimiento sostenible, generación de caja y perspectivas sólidas para los próximos trimestres.
MERCADOS EN PERSPECTIVA
Energía
Sin duda, el gran protagonista de la semana fue el petróleo. La intensificación del conflicto entre EE.UU. e Irán, junto con las amenazas sobre las rutas marítimas del Mar Rojo y Bab el-Mandeb, volvió a disparar la prima de riesgo geopolítica sobre el mercado energético. Aunque al cierre de la semana predominó la toma de beneficios, el balance continúa siendo claramente alcista. Reuters destaca que el Brent llegó a superar momentáneamente los US$ 100 por barril, su nivel más alto en varios meses, ante el temor de interrupciones del suministro global.
El WTI retrocedió hasta US$ 89,20 por barril, con una caída diaria de 2,48%, aunque acumula una subida semanal de 9,95% y un avance mensual superior al 25%.
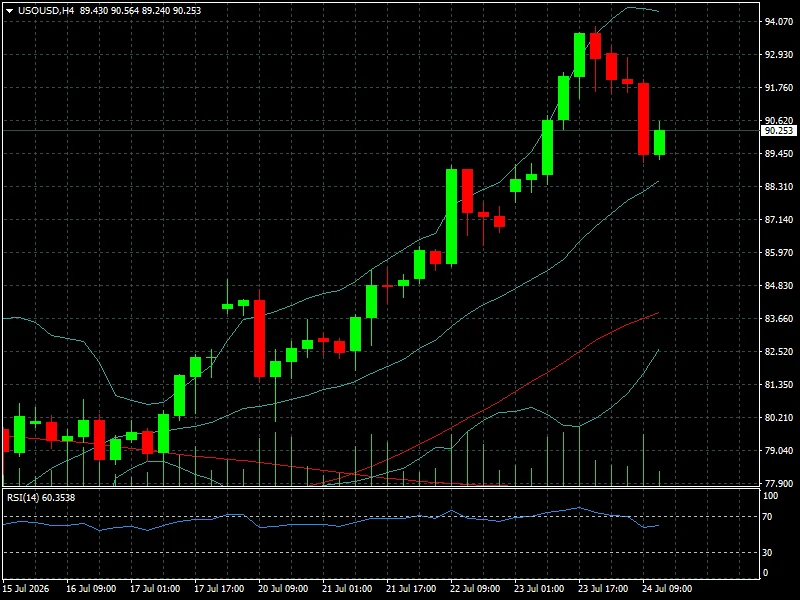
El Brent cedió 2,91% hasta US$ 97,76, pero mantiene una ganancia cercana al 11% en la semana y superior al 29% en el mes.
El gas natural descendió 0,79% hasta US$ 2,893, mientras que los combustibles refinados también corrigieron tras las fuertes subidas previas. Aun así, el mercado continúa incorporando una importante prima de riesgo derivada de la incertidumbre geopolítica.
Metales
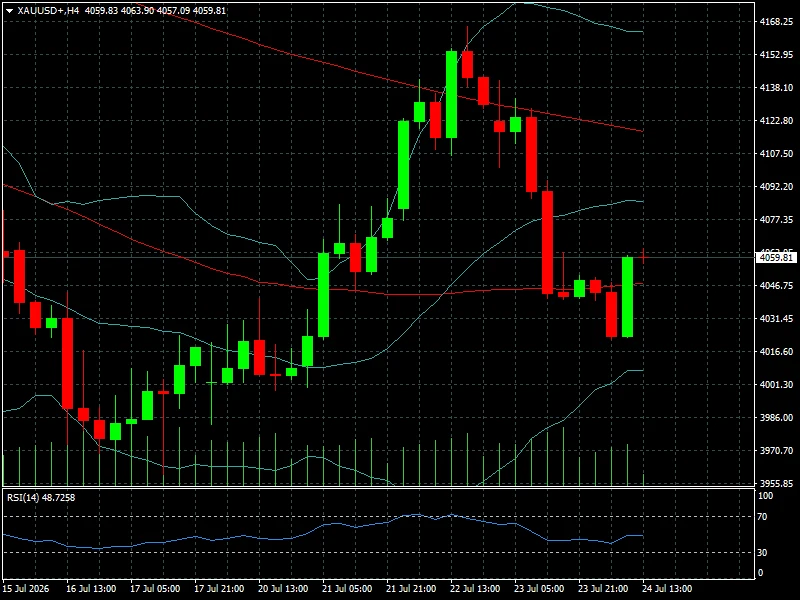
Los metales preciosos recuperaron protagonismo como activos defensivos. El oro avanzó hasta US$ 4.059,81, con una subida diaria de 0,28%, acumulando 1,08% en la semana.
La plata destacó aún más, con una ganancia diaria de 1,27%, situándose en US$ 58,39 y acumulando 4,41% semanal.
Entre los metales industriales, el cobre avanzó 0,22% en la jornada, apoyado por mejores perspectivas manufactureras, mientras que el paladio retrocedió 0,40%, reflejando la cautela respecto al sector automotriz.
Forex
El mercado cambiario permaneció relativamente estable pese al aumento del riesgo geopolítico. El EUR/USD cotiza en 1,1386 (+0,10%), mientras que el GBP/USD se sitúa en 1,3325 (+0,10%). El USD/JPY retrocede ligeramente hasta 163,79.
El USD/CAD permanece cerca de 1,4082, después de que las ventas minoristas de Canadá crecieran 1,0%, en línea con las previsiones, mientras el dato subyacente avanzó 1,2%, ligeramente por debajo del consenso.
La estabilidad del mercado de divisas refleja que los operadores continúan esperando nuevas señales de la Reserva Federal y del Banco Central Europeo antes de redefinir posiciones importantes.
Renta variable
La renta variable estadounidense vivió una semana claramente más complicada. El Nasdaq cayó 2,15% hasta 25.137,69 puntos, el S&P 500 retrocedió 1,21% hasta 7.408,30 y el Dow Jones perdió 0,97%, cerrando en 51.711,65 puntos.
A la presión derivada del conflicto geopolítico se sumó una temporada de resultados que elevó aún más las exigencias del mercado.
Alphabet sorprendió positivamente con un beneficio por acción de US$ 9,11, frente a los US$ 2,88 esperados, e ingresos de US$ 119.800 millones, superiores a las previsiones. Sin embargo, sus acciones llegaron a caer cerca del 7% en las operaciones posteriores al cierre.
Tesla, por su parte, registró ingresos de US$ 28.240 millones, por encima del consenso, aunque un beneficio por acción de US$ 0,33, inferior al esperado (US$ 0,49), y un flujo de caja libre negativo provocaron una caída cercana al 14,5%.
En Europa predominó un comportamiento más resiliente. El DAX ganó 0,93%, el IBEX 35 avanzó 0,82%, el Euro Stoxx 50 subió 0,64% y el CAC 40 añadió 0,30%, respaldados por la decisión del BCE de mantener sin cambios los tipos de interés.
Criptoactivos
El mercado de criptomonedas mostró una evolución más estable que la renta variable. Bitcoin y Ethereum consolidaron sus recientes avances, mientras algunas altcoins continuaron captando interés comprador.
Entre ellas destacó Cardano (ADA), que cotiza alrededor de US$ 0,1747, con una subida diaria de 1,38% y un avance semanal de 7,45%, reflejando una recuperación gradual del apetito por el riesgo dentro del ecosistema digital.
CONTEXTO MACRO Y GEOPOLÍTICO
Aunque la política monetaria continúa siendo un factor determinante, esta semana el contexto geopolítico recuperó claramente el protagonismo.
El Banco Central Europeo mantuvo los tipos de interés en 2,40%, una decisión ampliamente esperada por el mercado. En Estados Unidos, las solicitudes iniciales de subsidio por desempleo descendieron hasta 187.000, mejorando ampliamente las previsiones (211.000), mientras que el PMI manufacturero de Alemania sorprendió positivamente al situarse en 52,2, frente al 50,4 esperado.
Sin embargo, fue la guerra entre Estados Unidos e Irán la que terminó condicionando la mayor parte del comportamiento de los activos financieros. Los ataques en el Mar Rojo, las amenazas sobre corredores estratégicos para el comercio energético y el temor a nuevas interrupciones del suministro devolvieron el riesgo geopolítico al centro de las decisiones de inversión. Aunque el tráfico marítimo continúa operativo, el mercado mantiene una importante prima de riesgo ante la posibilidad de nuevas escaladas.
QUÉ VIGILAR
La próxima semana estará marcada por la continuidad de la temporada de resultados empresariales, los indicadores adelantados de actividad económica, nuevos datos del mercado inmobiliario estadounidense y cualquier declaración procedente de la Reserva Federal o del Banco Central Europeo.
Sin embargo, el principal foco seguirá siendo la evolución del conflicto entre Estados Unidos e Irán. Cualquier novedad relacionada con el transporte marítimo en Oriente Medio, posibles sanciones adicionales o una escalada militar podría volver a provocar movimientos bruscos en el petróleo y, por extensión, en el resto de los mercados financieros.
CONCLUSIÓN FYM
Esta semana cambió el eje sobre el que giraban los mercados. La narrativa dominada por la inteligencia artificial, la expectativa de recortes de tasas y el entusiasmo por los resultados corporativos perdió protagonismo frente al regreso del riesgo geopolítico.
El conflicto entre EE.UU. e Irán volvió a recordar que los mercados pueden cambiar de dirección rápidamente cuando aumenta la incertidumbre sobre el suministro energético mundial. Al mismo tiempo, Wall Street dejó otro mensaje igualmente contundente: superar las previsiones ya no es suficiente; el mercado exige rentabilidad sostenible, generación de caja y perspectivas convincentes.
La narrativa que gana fuerza es la del riesgo combinado: geopolítica, inflación energética y exigencia sobre los beneficios empresariales. Ese será, muy probablemente, el factor que marcará el comportamiento de los mercados durante las próximas semanas.