Corrección sincronizada: el mercado abandona la complacencia y vuelve a poner el foco en los riesgos
— Equipo Editorial
La semana que finaliza dejó una señal difícil de ignorar para los inversores globales: los mercados comenzaron a mostrar un comportamiento mucho más defensivo después de varios meses dominados por el apetito por riesgo.
La presión vendedora apareció simultáneamente en acciones, criptomonedas, metales preciosos y varias divisas ligadas al crecimiento económico, mientras el dólar volvió a ganar protagonismo como activo refugio.
El principal cambio de narrativa no estuvo necesariamente en los datos económicos publicados, sino en la reacción de los mercados ante ellos. Los inversores comenzaron a cuestionar valoraciones que se encontraban en niveles muy exigentes y a reducir exposición en algunos de los activos que mejor rendimiento habían mostrado durante el último año.
La consecuencia fue una semana marcada por la volatilidad, el aumento de la aversión al riesgo y una mayor selectividad. El mercado sigue lejos de un escenario de pánico, pero la complacencia que dominó gran parte de los últimos meses empieza a mostrar signos claros de agotamiento.
Energía: el petróleo resiste mientras el mercado sigue apostando por una oferta ajustada
Dentro del complejo de materias primas, la energía volvió a mostrar una fortaleza relativa superior a la observada en otros sectores. El petróleo WTI cerró en 90,54 dólares por barril con una ganancia semanal del 3,64%, mientras que el Brent terminó en 93,09 dólares tras avanzar un 1,13%.
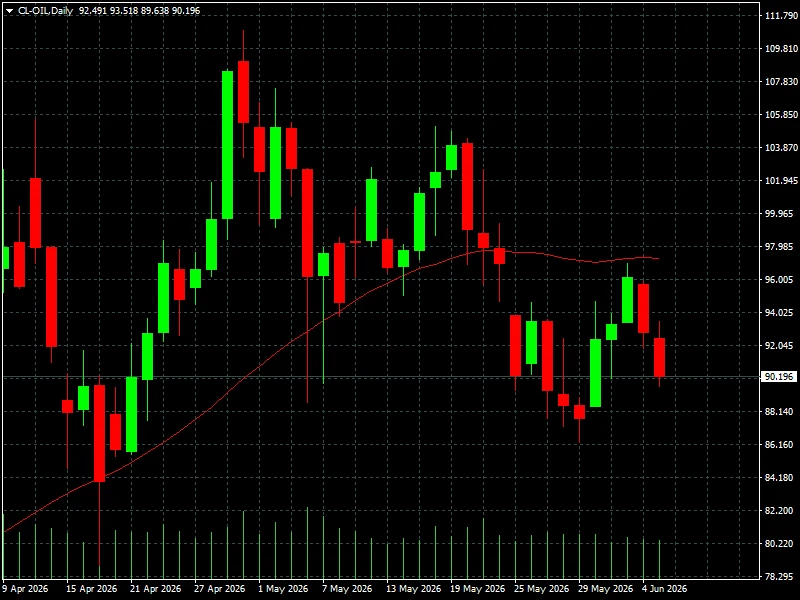
A diferencia de lo ocurrido en los metales preciosos, el mercado energético continúa descontando una oferta relativamente ajustada y una demanda que, aunque se desacelera, sigue mostrando resiliencia. Esta divergencia explica por qué el petróleo logró avanzar incluso en una semana donde predominó la reducción de riesgo.
El gas natural estadounidense cerró en 3,229 dólares con una caída semanal del 1,85%, mientras que el Dutch TTF europeo destacó con una subida del 5,42% hasta 48,50 euros por megavatio hora.
Metales: la toma de beneficios golpea al oro y la plata
Los metales preciosos fueron uno de los sectores más castigados de la semana. El oro cerró en 4.327 dólares por onza tras caer un 4,62%, mientras que la plata perdió un 8,93% y finalizó en 69,10 dólares.
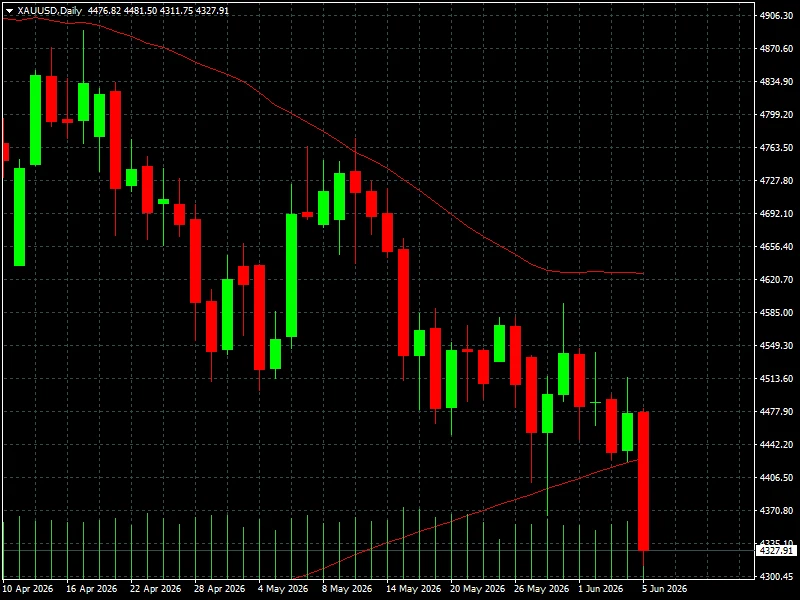
El movimiento resulta especialmente relevante porque se produjo en un contexto donde el mercado comenzó a favorecer nuevamente al dólar. Cuando la moneda estadounidense gana tracción, los metales suelen perder atractivo relativo, especialmente después de períodos de fuertes revalorizaciones.
La corrección también alcanzó a los metales industriales. El cobre cerró en 6,28 dólares por libra con una caída semanal del 1,71%, mientras que el aluminio perdió un 2,08% y terminó en 3.598,50 dólares por tonelada.
El mensaje de fondo es claro: el mercado está reduciendo exposición a activos que habían acumulado ganancias extraordinarias durante los últimos meses.
Forex: el dólar vuelve a tomar el control
El mercado de divisas estuvo dominado por la recuperación del dólar estadounidense. El EUR/USD cerró en 1,1527 tras caer un 1,19% en la semana, mientras que el GBP/USD retrocedió un 0,89% hasta 1,3343.
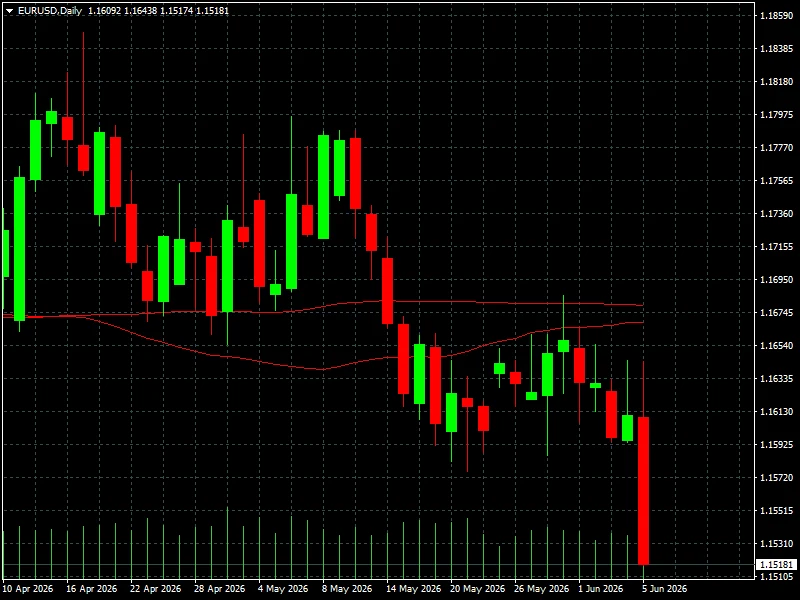
La fortaleza del billete verde también se reflejó en el USD/JPY, que avanzó un 0,66% hasta 160,34, manteniéndose cerca de niveles históricamente elevados.
Las monedas ligadas al ciclo económico mostraron un desempeño particularmente débil. El AUD/USD cayó un 1,91% hasta 0,7048 y el NZD/USD perdió un 3,21% hasta 0,5797.
Más allá de los movimientos individuales, la lectura más importante es que el mercado volvió a premiar la seguridad y la liquidez del dólar, algo que suele ocurrir cuando aumenta la incertidumbre global.
Renta variable: Wall Street lidera las caídas y la volatilidad despierta
La corrección más visible se produjo en la renta variable estadounidense. El Nasdaq cayó un 4,68% durante la semana y cerró en 25.709,43 puntos, mientras que el S&P 500 perdió un 2,59% hasta 7.383,74 puntos.
El Russell 2000, más vinculado a compañías pequeñas y al crecimiento doméstico, retrocedió un 2,94% hasta 2.833,50 puntos.
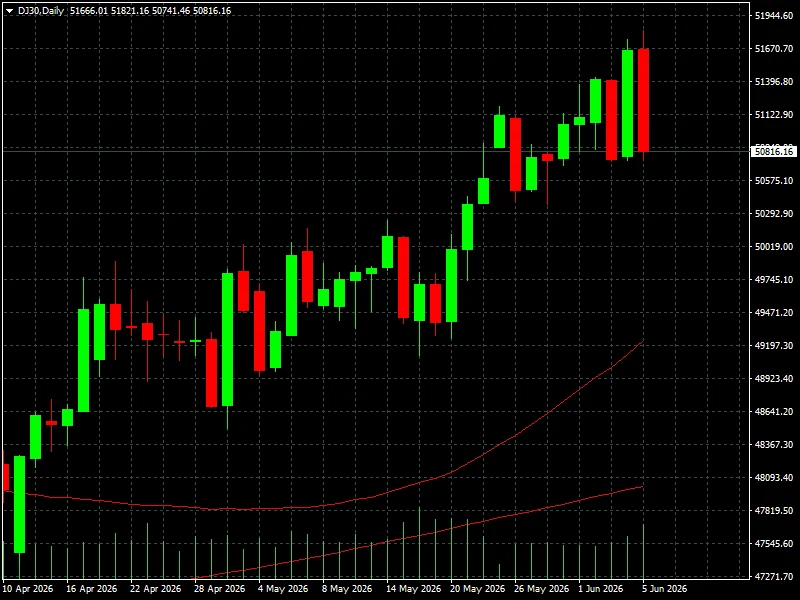
El Dow Jones mostró una resistencia mayor, aunque también terminó en negativo al cerrar en 50.816,78 puntos con una caída semanal del 0,32%.
Quizás el dato más relevante fue el comportamiento del VIX. El índice de volatilidad avanzó un 40,40% hasta 21,51 puntos, reflejando una búsqueda creciente de cobertura por parte de los inversores.
En Europa las caídas fueron más moderadas. El DAX alemán perdió un 1,38% hasta 24.759,05 puntos, mientras que el Euro Stoxx 50 retrocedió apenas un 0,10% hasta 6.056,86 puntos.
Asia tampoco escapó a las ventas. El KOSPI surcoreano cayó un 3,72%, el IDX Composite de Indonesia se desplomó un 8,69% y el Hang Seng de Hong Kong perdió un 0,88%.
Cripto: las altcoins sufren y Bitcoin pierde momentum
El mercado de criptomonedas amplió la corrección observada en semanas anteriores. Bitcoin cerró en 60.959,90 dólares con una caída semanal del 17,58%, mientras que Ethereum perdió un 22,86% hasta 1.563,68 dólares.
La presión fue aún más intensa en las altcoins. Solana retrocedió un 23,88% hasta 62,81 dólares, XRP cayó un 17,60% hasta 1,1085 dólares y Cardano perdió un 31,72% para finalizar en 0,1612 dólares.
Incluso Hyperliquid, uno de los activos más fuertes de los últimos meses, terminó la semana en 58,74 dólares con una caída del 13,24%.
El mercado cripto sigue mostrando una elevada sensibilidad a los cambios en la liquidez global. Cuando el apetito por riesgo disminuye, suele ser uno de los primeros segmentos en reflejarlo.
Contexto macro y geopolítico
La semana estará dominada por una combinación de inflación, bancos centrales y crecimiento económico.
El martes se conocerán las ventas de viviendas de segunda mano en Estados Unidos, con una previsión de 4,08 millones frente a los 4,02 millones anteriores.
El miércoles llegará uno de los datos más importantes del mes: el IPC estadounidense. El mercado espera una inflación mensual del 0,3%, frente al 0,6% anterior. El IPC subyacente se proyecta en 0,5%, mientras que la inflación anual podría acelerarse hasta el 4,2% desde el 3,8%.
El jueves será el turno del Banco Central Europeo. El mercado espera una subida de la facilidad de depósito hasta el 2,25% desde el 2,00%, y de la tasa principal hasta el 2,40% desde el 2,15%. Posteriormente, la conferencia de prensa del BCE podría marcar el rumbo del euro para las próximas semanas.
Ese mismo día también se publicará el IPP estadounidense, con una previsión del 0,7%, además de las nuevas solicitudes de subsidio por desempleo.
Finalmente, el viernes se conocerán el IPC mensual de Alemania, previsto en -0,2%, y el PIB mensual del Reino Unido, que se espera crezca un 0,3%.
Conclusión FyM
La principal novedad de esta semana no fue la caída de un mercado en particular, sino la sincronización del movimiento. Acciones, criptomonedas, metales preciosos y divisas de riesgo comenzaron a mostrar debilidad al mismo tiempo, mientras el dólar y los activos defensivos recuperaron protagonismo.
Esto no implica necesariamente el inicio de una tendencia bajista estructural, pero sí marca un cambio relevante respecto al entorno de complacencia que predominó durante gran parte del año. El mercado ya no está dispuesto a ignorar riesgos ni a comprar cualquier corrección de forma automática.
La próxima semana será determinante porque la inflación estadounidense y la reunión del BCE podrían definir si esta corrección se transforma en una simple pausa dentro de las tendencias alcistas de largo plazo o si representa el comienzo de una fase más profunda de ajuste.
Por ahora, la señal más importante es que la volatilidad ha regresado. Y cuando la volatilidad vuelve, la gestión del riesgo suele ser mucho más importante que la búsqueda de rentabilidad inmediata.