Commodities cierran una semana de rotación: los metales preciosos recuperan protagonismo mientras la energía y los agrícolas muestran trayectorias divergentes
— Equipo Editorial
El mercado global de materias primas finalizó la semana con un comportamiento dispar entre sus principales segmentos, reflejando un escenario donde los inversores continúan ajustando posiciones frente a las expectativas sobre política monetaria, crecimiento económico y evolución de la demanda global.
La semana dejó en evidencia que el mercado de commodities atraviesa una etapa de rotación más que de una tendencia uniforme. La demanda por activos defensivos favoreció al oro y la plata, mientras los operadores siguieron evaluando el equilibrio entre una economía global que continúa desacelerándose de forma gradual y unas condiciones financieras que podrían flexibilizarse en los próximos meses.
Semana en perspectiva
El principal catalizador continuó siendo la evolución de las expectativas sobre los bancos centrales, especialmente la Reserva Federal, cuya futura trayectoria de tasas sigue condicionando tanto la fortaleza del dólar como el comportamiento de las materias primas cotizadas en esa divisa.
Durante la semana también persistió la atención sobre la evolución del consumo energético, la actividad manufacturera mundial y las tensiones geopolíticas que continúan condicionando la oferta de determinadas materias primas. Según Reuters, el mercado sigue descontando un escenario donde el crecimiento global se desacelera sin entrar en una contracción severa, favoreciendo una demanda relativamente estable de energía y metales industriales, aunque con importantes diferencias entre sectores.
Los flujos de inversión continuaron privilegiando los metales preciosos como cobertura frente a posibles episodios de volatilidad financiera, mientras que los mercados agrícolas permanecieron dominados por factores específicos de oferta, condiciones climáticas y perspectivas de producción.
Comportamiento del activo
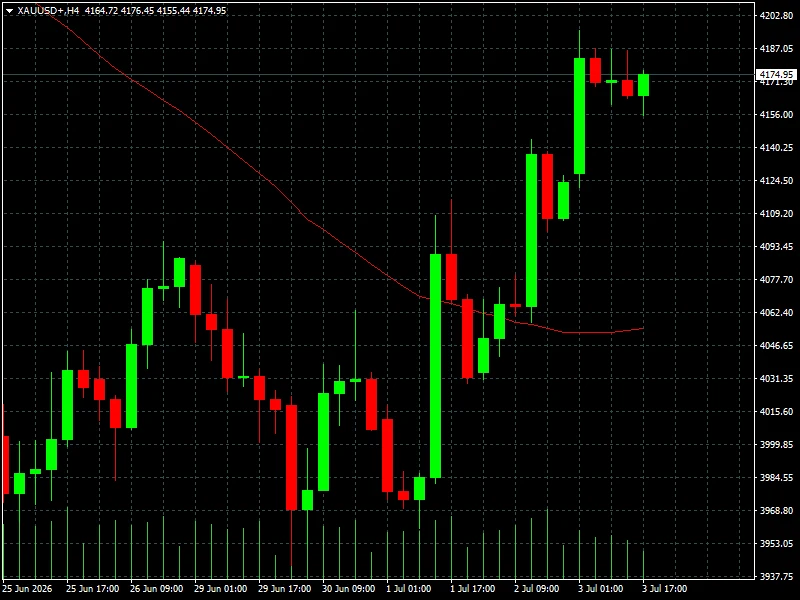
Los metales preciosos volvieron a liderar el desempeño semanal. El oro (XAU/USD) avanzó 1,25% en la última sesión hasta 4.174,95 dólares, acumulando una ganancia semanal de 2,11%, consolidando su recuperación tras mantenerse cerca de máximos recientes.
La plata (XAG/USD) registró un comportamiento aún más sólido, con una subida diaria de 2,28% hasta 62,4250 dólares, acumulando un destacado avance semanal de 5,47%, uno de los mejores desempeños dentro del complejo de materias primas.
Entre los metales industriales predominó un tono positivo. El cobre ganó 0,89% durante la jornada hasta 6,2240 dólares, mientras su avance semanal fue de 0,27%. El platino subió 1,46% hasta 1.651,90 dólares, acumulando una ganancia semanal de 0,28%, mientras el paladio permaneció prácticamente estable en 1.272,50 dólares, aunque cerró la semana con un sólido incremento de 4,27%.
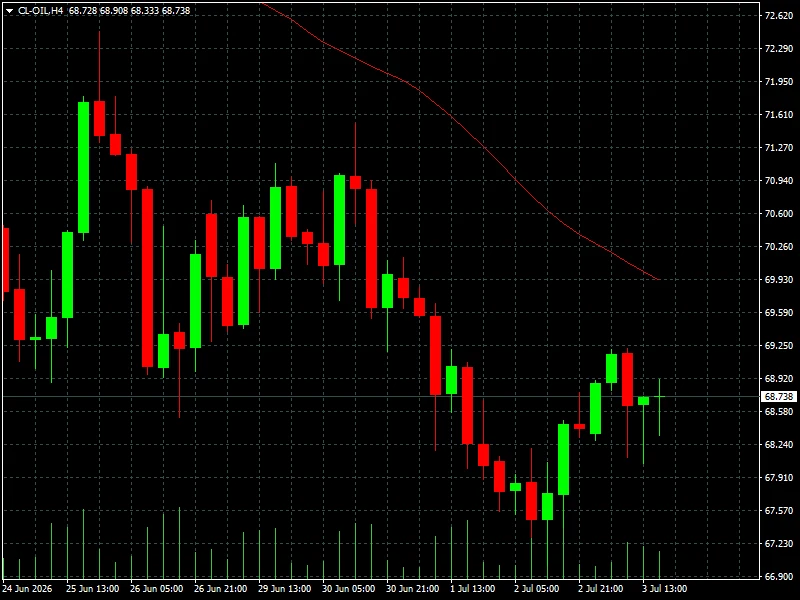
En el mercado energético, el comportamiento fue más equilibrado. El petróleo WTI avanzó 0,13% hasta 68,73 dólares por barril, aunque terminó la semana con una pérdida acumulada de 0,65%. El Brent, referencia internacional, logró un mejor desempeño al subir 0,45% hasta 72,12 dólares, finalizando la semana con una ganancia de 0,18%.
El gas natural también mostró fortaleza, con una subida diaria de 1,50% hasta 3,244 dólares, acumulando un incremento semanal de 0,40%. Más destacada fue la evolución del mercado europeo, donde el Dutch TTF Natural Gas avanzó 2,47% en la jornada y registró un importante aumento semanal de 10,59%, reflejando una mayor sensibilidad a las perspectivas de oferta y almacenamiento en Europa.
Los derivados energéticos acompañaron el movimiento alcista. El aceite de calefacción ganó 2,34% en la sesión y 1,51% semanal, mientras la gasolina RBOB avanzó 1,23%, aunque terminó la semana con una ligera caída acumulada de 0,14%. El gasóleo de Londres subió 1,83% y acumuló una apreciación semanal de 7,06%, uno de los mejores desempeños del complejo energético.
Entre los metales básicos, el zinc avanzó 1,82% en la jornada y 1,33% en la semana, mientras el aluminio apenas ganó 0,25%, aunque todavía mantiene una pérdida semanal de 3,30%, reflejando una evolución más débil frente al resto del sector.
El comportamiento de las materias primas agrícolas fue considerablemente más heterogéneo. El trigo estadounidense finalizó prácticamente sin cambios diarios, con una ligera caída de 0,08% hasta 599,75, aunque acumuló una ganancia semanal de 1,70%. El maíz permaneció estable durante la semana tras avanzar 0,17% en la última jornada.
La soja cerró en 1.147,75, con una subida diaria de 0,09%, aunque terminó la semana con un descenso de 0,74%. El aceite de soja perdió 2,47% en el acumulado semanal y la harina de soja retrocedió 0,03%.
Entre los productos agrícolas más destacados sobresalió el café C, que pese a caer 2,81% en la última sesión, acumuló una fuerte subida semanal de 10,25%. El café Londres también terminó en positivo con un avance semanal de 3,05%.
El azúcar N.º 11 ganó 6,22% durante la semana y el zumo de naranja volvió a liderar el segmento agrícola con un incremento acumulado de 15,10%, reflejando la persistencia de factores específicos relacionados con la oferta mundial.
En contraste, el ganado bovino perdió 2,49% durante la semana y el níquel finalizó con un descenso semanal de 2,40%, pese a registrar una subida diaria de 0,78%.
Lectura técnica y sentimiento
El comportamiento de las materias primas confirma que los inversores continúan privilegiando una estrategia de diversificación entre activos defensivos y cíclicos. El fortalecimiento del oro y la plata refleja una demanda sostenida de cobertura frente a posibles episodios de incertidumbre financiera, mientras la estabilidad observada en el petróleo indica que el mercado continúa equilibrando las perspectivas de oferta con un crecimiento económico todavía moderado.
La fortaleza mostrada por el gas europeo y algunos productos agrícolas evidencia que los factores específicos de cada mercado siguen teniendo un peso considerable sobre la evolución de los precios. Al mismo tiempo, los metales industriales mantienen una tendencia constructiva, aunque todavía dependen en gran medida de las perspectivas sobre la recuperación de la actividad manufacturera mundial.
Desde una perspectiva técnica, la mayoría de los principales commodities mantiene estructuras de consolidación con sesgo positivo, aunque la dispersión entre sectores continúa siendo elevada.
Qué observar la próxima semana
La evolución del dólar estadounidense volverá a ser uno de los factores más relevantes para el mercado de materias primas. Nuevos datos sobre inflación, empleo y actividad económica podrían modificar las expectativas sobre la política monetaria de la Reserva Federal y alterar el comportamiento tanto de los metales preciosos como de la energía.
El mercado también seguirá de cerca cualquier novedad relacionada con la producción de petróleo, los niveles de inventarios energéticos y las decisiones de los principales productores internacionales. En el segmento agrícola, las condiciones climáticas en Estados Unidos y Sudamérica continuarán siendo determinantes para las perspectivas de oferta durante los próximos meses.
Asimismo, cualquier incremento de las tensiones geopolíticas o interrupciones en las cadenas globales de suministro podría provocar episodios adicionales de volatilidad, especialmente en energía, metales industriales y fertilizantes.
Conclusión FYM
La semana confirmó que el mercado de commodities continúa transitando una fase de rotación sectorial más que una tendencia uniforme. Los metales preciosos consolidaron su recuperación, la energía logró estabilizarse tras varias semanas de ajustes y los productos agrícolas siguieron respondiendo principalmente a factores propios de oferta y demanda.
El mercado parece descontar un escenario donde la moderación de la inflación y unas condiciones financieras potencialmente más favorables sostendrán la demanda por activos reales, aunque sin eliminar la volatilidad. Para los operadores, las próximas sesiones estarán marcadas por la capacidad del oro para mantener su liderazgo, por la evolución del petróleo frente a las perspectivas de crecimiento mundial y por la sensibilidad de los mercados agrícolas a cualquier cambio en las condiciones climáticas o en las expectativas de producción.