Colombia gira a la derecha en un balotage con diferencia mínima: el mercado mira el peso, los bonos y la gobernabilidad
— Equipo Editorial
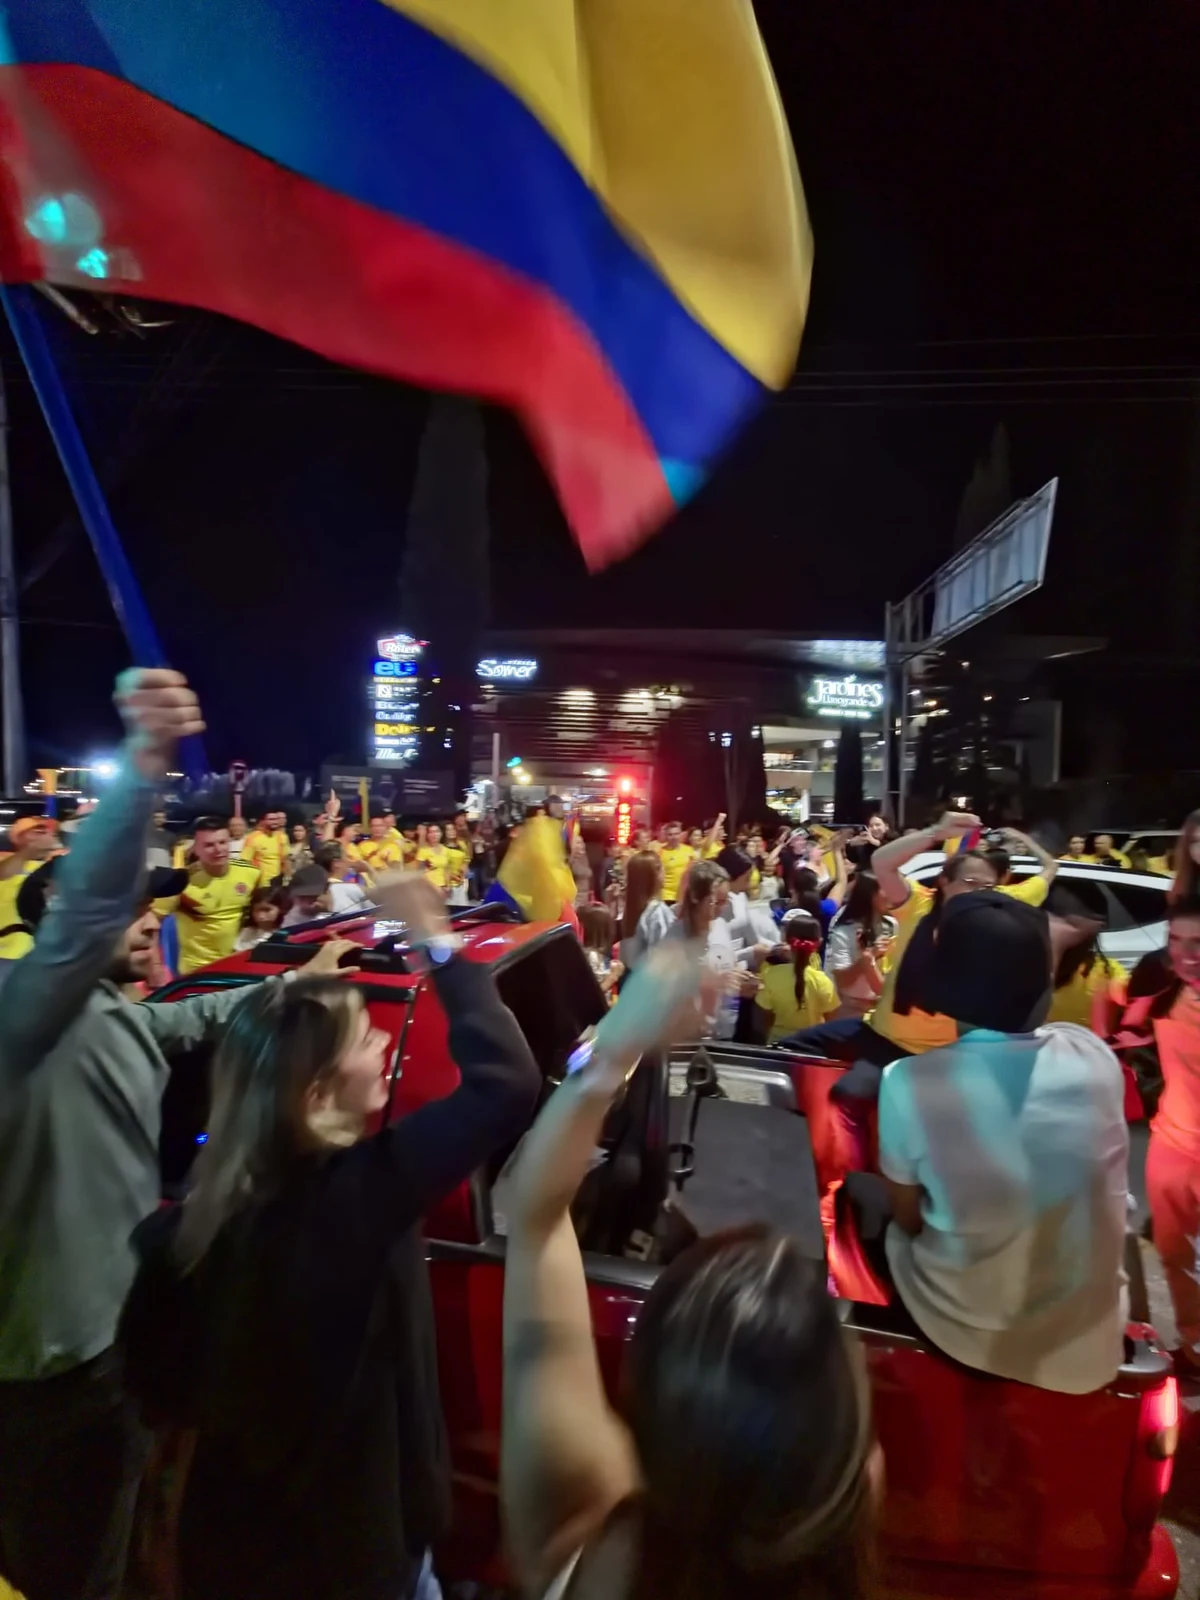
Colombia cerró ayer una de las elecciones presidenciales más ajustadas de su historia reciente. Según el preconteo de la Registraduría, Abelardo de la Espriella se impuso en segunda vuelta con el 49,66% de los votos frente al 48,70% de Iván Cepeda, una diferencia cercana a los 250.000 votos y menor a 1 punto porcentual.
La participación fue récord, en torno al 63,6%, con más de 26,3 millones de votantes, una señal clara de alta movilización política y de fuerte polarización social.
Para los mercados, el resultado implica un giro relevante después del gobierno de Gustavo Petro. De la Espriella llega con una agenda más dura en seguridad, un discurso favorable a la inversión privada y promesas de ajuste del gasto público. Sin embargo, la lectura no es lineal: el margen estrecho, las impugnaciones anunciadas sobre más de 30.000 mesas y la ausencia de una mayoría clara en el Congreso limitan la posibilidad de descontar una transición rápida y sin fricciones.
El peso colombiano absorbe el primer impacto con sesgo defensivo
La primera señal financiera llegó por el tipo de cambio. El USD/COP se ubica hoy cerca de 3.454,26 pesos, con una suba marginal del 0,05% frente a la sesión previa. Aun así, el peso colombiano mantiene una apreciación de aproximadamente 5,02% en el último mes y de 15,42% en los últimos 12 meses, reflejando que parte del mercado ya venía anticipando un escenario más favorable para activos colombianos.
La reacción debe leerse con cautela. Un triunfo de De la Espriella era visto por muchos inversores como el resultado más amigable para el mercado frente a la alternativa de continuidad del proyecto de izquierda de Cepeda. Pero el margen de apenas 0,96 puntos porcentuales impide una compresión inmediata y total de la prima de riesgo político. En términos de trading, el COP puede seguir recibiendo soporte si el escrutinio confirma el resultado sin tensiones institucionales, pero cualquier escalada en protestas, judicialización o dudas sobre la transición podría devolver volatilidad al cruce.
Acciones y bonos: alivio político, pero con riesgo de ejecución
La bolsa colombiana ya había comenzado a descontar este escenario tras la primera vuelta. El índice MSCI COLCAP llegó a subir cerca de 7% en la primera sesión posterior a esa instancia y el jueves previo al balotaje cerró en torno a 2.406,14 puntos, con una ganancia diaria de 1,22%. Ese comportamiento reflejó una rotación hacia bancos, holdings financieros y compañías sensibles a la expectativa de menor intervención estatal.
El punto clave ahora será la ejecución. Una agenda de disciplina fiscal, reducción del gasto y mejora del clima de negocios podría ser positiva para bancos, infraestructura, energía y activos financieros locales. Pero las promesas más agresivas de ajuste, incluyendo fuertes recortes del Estado, pueden enfrentar resistencia política y social. Para bonos soberanos y CDS, el mercado no solo mirará el nombre del presidente electo, sino la composición del gabinete económico, la relación con el Congreso y la señal fiscal de las primeras semanas.
Seguridad, petróleo y relación con Estados Unidos entran en la ecuación
La elección también tiene una lectura geopolítica y sectorial. De la Espriella hizo campaña con un enfoque de mano dura contra grupos armados, narcotráfico y economías ilegales, en contraste con la política de “paz total” impulsada por Petro. Para los inversores, esto puede mejorar la percepción de seguridad en sectores como infraestructura, minería y energía, aunque también eleva el riesgo de choques internos si la estrategia deriva en mayor conflictividad territorial.
En paralelo, una relación más cercana con Estados Unidos podría ser interpretada como positiva para flujos de capital, cooperación en seguridad y confianza empresarial. Sin embargo, Colombia seguirá expuesta a variables externas: precio del petróleo, apetito global por riesgo emergente, tasas de la Reserva Federal y evolución del dólar. Con el Brent y el WTI aún sensibles al riesgo geopolítico global, Ecopetrol y los activos vinculados a energía seguirán funcionando como termómetro adicional de la percepción sobre Colombia.
Conclusión FyM
El resultado de ayer es, en principio, favorable para el apetito por activos colombianos, pero no elimina la prima de riesgo. La victoria de Abelardo de la Espriella por 49,66% contra 48,70% marca un giro político importante, aunque el margen mínimo obliga al mercado a esperar confirmación institucional y señales concretas de gobernabilidad.
Para traders, el foco inmediato estará en tres activos: USD/COP alrededor de 3.454 pesos, el COLCAP cerca de la zona de 2.400 puntos y los bonos soberanos colombianos. Si el escrutinio avanza sin sobresaltos y el próximo gobierno envía señales fiscales creíbles, Colombia podría extender el rally iniciado tras la primera vuelta. Si el resultado se judicializa o aumenta la tensión social, el mercado volverá a operar con prima política, mayor volatilidad cambiaria y toma de ganancias en renta variable.