China vuelve a acumular petróleo pese al shock de oferta
— Equipo Editorial
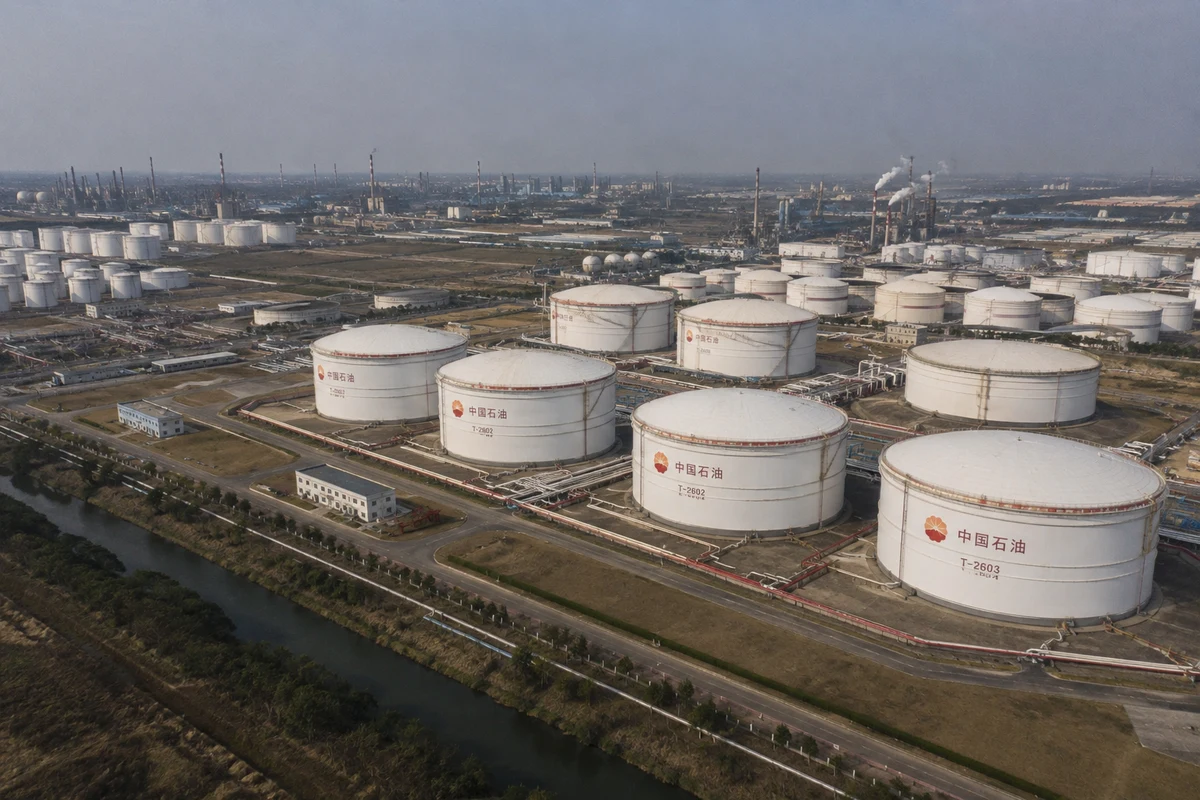
China vuelve a ocupar el centro del mercado petrolero internacional, pero esta vez por una señal que puede modificar la lectura sobre el equilibrio entre oferta y demanda. Los cálculos de Reuters muestran que el país habría vuelto a acumular crudo en julio, con un excedente cercano a 210.000 barriles diarios después de haber recurrido a sus inventarios durante mayo y junio.
El dato resulta especialmente relevante porque llega en medio de una disrupción excepcional del suministro mundial provocada por la guerra entre Estados Unidos, Israel e Irán y las restricciones sobre el tránsito por el estrecho de Ormuz. China, el mayor importador mundial de petróleo, ha reducido drásticamente sus compras internacionales y, al mismo tiempo, ha conseguido mantener abastecido su mercado interno mediante una combinación de menores niveles de refinación, producción doméstica y utilización de inventarios.
La paradoja es que Beijing vuelve a acumular crudo mientras el mercado global enfrenta una oferta considerablemente más limitada. Para el petróleo, esa combinación puede convertirse en un factor alcista si las importaciones chinas comienzan a recuperarse de forma sostenida.
Una acumulación que contradice la caída de las importaciones
Los números de julio ayudan a explicar el fenómeno. China importó aproximadamente 8,41 millones de barriles diarios, frente a los 7,12 millones de junio, el nivel más bajo en casi una década. Sin embargo, las importaciones todavía se encuentran más de 3 millones de barriles diarios por debajo de los niveles previos al conflicto.
A esa cifra se sumaron unos 4,3 millones de barriles diarios de producción doméstica, llevando la disponibilidad total de crudo a aproximadamente 12,72 millones de barriles diarios. Las refinerías procesaron unos 12,51 millones de barriles diarios. La diferencia -alrededor de 210.000 barriles diarios- es la que permite estimar una nueva acumulación de inventarios.
El resultado representa un giro respecto de mayo y junio. En mayo, los cálculos apuntaron a una extracción cercana a 500.000 barriles diarios, mientras que en junio el drenaje habría alcanzado aproximadamente 940.000 barriles diarios.
Pero existe una advertencia importante: las reservas chinas son opacas y no existe información oficial sobre los volúmenes almacenados. De hecho, las estimaciones de los analistas no coinciden. Reuters recoge cálculos de Kpler y Vortexa que apuntan incluso a extracciones de inventarios durante julio, de aproximadamente 25 y 28 millones de barriles respectivamente, debido a diferencias entre las estadísticas oficiales de refinación y la actividad que pueden estar capturando las consultoras mediante seguimiento de tanques.
Por eso, el dato de acumulación debe interpretarse como una estimación derivada de las estadísticas oficiales y no como una confirmación directa de Beijing.
Beijing se convierte en el amortiguador del mercado
Más allá de esa diferencia metodológica, existe una conclusión común: China está desempeñando un papel decisivo en el equilibrio petrolero mundial.
Antes del conflicto, las importaciones chinas rondaban los 12 millones de barriles diarios. Durante junio y julio, el promedio cayó a unos 7,78 millones. Esa reducción permitió compensar parcialmente la pérdida de suministros procedentes de Oriente Medio y evitó que todo el déficit global se trasladara directamente a los precios. Varios medios especializados calculan que los flujos de petróleo desde Oriente Medio siguen aproximadamente 5 millones de barriles diarios por debajo de los niveles previos al conflicto.
La estrategia de Beijing ha sido doble. Por un lado, redujo las compras externas y disminuyó el procesamiento de las refinerías. Por otro, restringió las exportaciones de combustibles para preservar la disponibilidad doméstica.
Las exportaciones de productos refinados cayeron 13,1% durante los primeros siete meses del año, hasta 28,25 millones de toneladas. Sin embargo, las autoridades comenzaron a flexibilizar esas restricciones y en agosto permitieron nuevamente mayores volúmenes de exportación. Reuters informó que China autorizó hasta 2,7 millones de toneladas de combustibles refinados para destinos fuera de Hong Kong y Macao, lo que podría elevar las exportaciones totales del mes hasta unos 3,6-3,7 millones de toneladas.
Ese cambio es relevante porque puede incrementar nuevamente la necesidad de crudo de las refinerías.
El verdadero riesgo para el Brent
La variable que el mercado debe vigilar ahora no es solamente cuánto petróleo está almacenado en China, sino cuándo Beijing decide volver a comprar de manera agresiva.
China posee una enorme capacidad para actuar como amortiguador. Las estimaciones sobre sus inventarios varían ampliamente, pero algunos medios recogen cálculos de al menos 1.200 millones de barriles, mientras que otras estimaciones recientes los sitúan incluso por encima de 1.700 millones.
Eso significa que Beijing tiene margen para absorber interrupciones de suministro durante un período prolongado sin trasladar inmediatamente toda la presión al mercado internacional.
El problema para los operadores aparece en el escenario inverso. Si China decide reconstruir inventarios mientras simultáneamente aumenta el procesamiento de las refinerías y flexibiliza sus exportaciones de combustibles, la demanda adicional de crudo podría competir por una oferta internacional ya restringida.
En ese escenario, el impacto sobre el Brent sería considerablemente más directo: más barriles buscados por China significarían menos disponibilidad para otros compradores asiáticos y una mayor presión sobre los precios.
Las importaciones marítimas chinas de agosto se mantienen muy por debajo de los niveles anteriores al conflicto. Kpler estima alrededor de 7 millones de barriles diarios para agosto, frente a un promedio de 11,52 millones durante los tres meses hasta finales de febrero.
La recuperación, por tanto, todavía no es suficiente para hablar de un retorno de China al mercado previo a la guerra.
Una demanda que sigue siendo estructuralmente más débil
El otro elemento que limita el potencial alcista del petróleo es que la recuperación de las compras chinas no necesariamente implica una recuperación equivalente de la demanda final.
El procesamiento de crudo en julio fue de 53,11 millones de toneladas, unos 12,5 millones de barriles diarios. Aunque aumentó 0,3% respecto de junio -el primer incremento mensual desde el inicio de la guerra-, todavía fue 15,8% inferior al mismo mes de 2025. En los primeros siete meses del año, el procesamiento acumuló una caída de 6,5%.
La debilidad combina factores coyunturales y estructurales. La guerra redujo la disponibilidad de crudo y elevó la incertidumbre logística, pero también existe una demanda doméstica menos dinámica, particularmente en combustibles vinculados al transporte y la actividad industrial.
El avance de los vehículos eléctricos e híbridos, junto con la desaceleración de sectores como construcción y petroquímica, está reduciendo la intensidad petrolera de la economía china.
Por eso, una recuperación de las importaciones no debería interpretarse automáticamente como una señal de fuerte crecimiento económico. Parte del crudo adicional puede dirigirse simplemente a recomponer inventarios estratégicos o comerciales.
Lectura de mercado
La señal que recibe actualmente el mercado es, por tanto, ambivalente.
En el corto plazo, la capacidad de China para mantener bajas sus importaciones continúa funcionando como un freno para el petróleo. Mientras Beijing pueda sostener el consumo interno con inventarios, producción doméstica y menores niveles de refinación, una parte importante del déficit generado por Oriente Medio seguirá siendo absorbida mediante destrucción de demanda.
Pero el equilibrio puede cambiar rápidamente si las refinerías aumentan su actividad y China comienza a reconstruir inventarios a mayor velocidad.
El precedente de este año demuestra la magnitud del efecto. Durante el primer trimestre, China había acumulado aproximadamente 1,41 millones de barriles diarios en promedio, después de importar 11,77 millones y producir 4,49 millones diarios mientras las refinerías procesaban unos 14,52 millones.
Una vuelta a una estrategia de acumulación significativa, en un contexto de oferta mundial restringida, tendría una consecuencia muy diferente a la de principios de año. Ya no se trataría solamente de una China comprando petróleo barato para aumentar sus reservas, sino de un comprador estructuralmente enorme compitiendo por barriles escasos.
Conclusión FyM
El mercado petrolero está entrando en una fase en la que China puede pasar de ser parte del mecanismo de contención de precios a convertirse nuevamente en uno de sus principales catalizadores alcistas.
La clave estará en distinguir entre una recuperación estadística de las importaciones y un cambio real en la estrategia energética de Beijing. Si las compras aumentan al mismo tiempo que se recuperan las tasas de refinación y se relajan las restricciones a las exportaciones de combustibles, el mercado tendrá una señal mucho más sólida de demanda adicional.
Los operadores deberían vigilar especialmente las importaciones de agosto y septiembre, los niveles de procesamiento de las refinerías y cualquier evidencia de reconstrucción acelerada de inventarios. También será determinante la evolución del estrecho de Ormuz: mientras los flujos de Oriente Medio permanezcan restringidos, cada millón adicional de barriles diarios demandado por China tendrá un impacto potencialmente mucho mayor sobre el equilibrio global.
La contradicción central permanece intacta: China todavía está ayudando a absorber el shock de oferta porque consume menos petróleo importado, pero esa misma capacidad de almacenamiento le permite cambiar de dirección cuando las condiciones lo justifiquen. Si Beijing vuelve a comprar con fuerza, el amortiguador puede convertirse en acelerador del próximo movimiento del Brent.