Calendario Económico: Una semana decisiva para el dólar; PCE, PIB y Jackson Hole en el centro de la escena
— Equipo Editorial
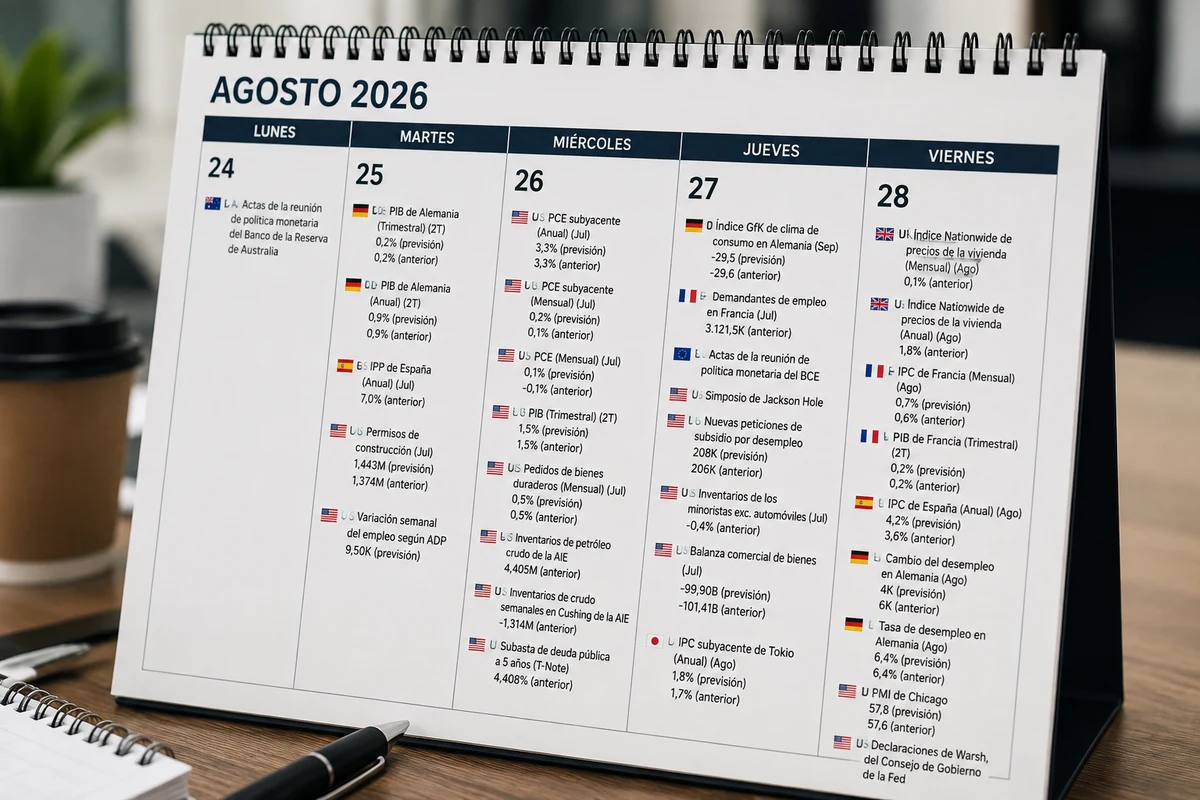
Los mercados financieros entran en una semana marcada por una combinación de inflación, crecimiento, empleo y señales de política monetaria. El foco estará principalmente en Estados Unidos, donde el dato de inflación PCE y la segunda estimación del PIB del segundo trimestre compartirán protagonismo con las señales que surjan del Simposio de Jackson Hole.
Europa también tendrá una agenda relevante, con las actas de la última reunión del Banco Central Europeo y una batería de datos de inflación y actividad en Alemania, Francia y España. En Asia-Pacífico, las actas del Banco de la Reserva de Australia y el IPC japonés completarán una agenda que puede generar movimientos relevantes en divisas y bonos.
Para los mercados, la cuestión central será determinar si los próximos datos respaldan una política monetaria más flexible o si, por el contrario, obligan a los bancos centrales a mantener una postura restrictiva durante más tiempo.
Lunes 24: Australia abre la agenda monetaria
La semana comienza con la publicación de las actas de la reunión de política monetaria del Banco de la Reserva de Australia (RBA).
Aunque el calendario no presenta una previsión numérica para este evento, las actas permitirán al mercado analizar con mayor detalle el balance de riesgos que llevó al banco central a tomar sus últimas decisiones.
El foco estará puesto en la evaluación que realizó el RBA sobre inflación, crecimiento, empleo y condiciones financieras. Para el mercado cambiario, cualquier señal respecto de la trayectoria futura de las tasas puede trasladarse directamente al dólar australiano (AUD), especialmente frente al dólar estadounidense.
La jornada será relativamente tranquila en comparación con el resto de la semana, pero puede servir como primera referencia sobre el tono de los bancos centrales antes de que el calendario internacional gane intensidad.
Martes 25: Alemania y Estados Unidos toman protagonismo
El martes comienza con varios indicadores europeos. Alemania publicará sus datos de PIB del segundo trimestre, con una previsión de crecimiento trimestral de 0,2%, igual al registro anterior, mientras que el crecimiento anual se proyecta en 0,9%, también sin cambios respecto del dato previo.
La agenda alemana incluirá además el índice Ifo de confianza empresarial, previsto en 87,3 puntos, frente a los 86,6 anteriores. El componente de situación actual tiene una previsión de 87,0, frente a 86,5, mientras que las expectativas empresariales se sitúan en 87,5, desde 86,7.
España publicará el IPP anual de julio, cuyo dato anterior se ubicó en 7,0%.
En Estados Unidos, el mercado concentrará mayor atención en los permisos de construcción de julio, con una previsión de 1,443 millones, frente a 1,374 millones anteriormente.
También se conocerá la variación semanal del empleo según ADP, con una previsión de 9.500 puestos. Aunque este indicador tiene una relevancia inferior a los grandes datos oficiales de empleo, puede contribuir a modificar las expectativas sobre la fortaleza del mercado laboral estadounidense.
Miércoles 26: inflación PCE y PIB, el centro de la semana
El miércoles será probablemente la jornada macroeconómica más importante de la semana.
Estados Unidos publicará el índice de precios del gasto en consumo personal (PCE), la referencia de inflación preferida por la Reserva Federal.
El PCE subyacente anual tiene una previsión de 3,3%, igual al dato anterior. En términos mensuales, el PCE subyacente se proyecta en 0,2%, frente al 0,1% anterior.
El índice general de precios PCE mensual presenta una previsión de 0,1%, frente al -0,1% registrado anteriormente, mientras que el gasto de consumo personal mensual también tiene una previsión de 0,1%, frente al 0,3% previo.
El mercado también contará con el dato anual del PCE, cuyo registro anterior fue de 3,7%, además del índice de precios de bienes y servicios incluidos en el PIB del segundo trimestre, con una previsión de 6,3%, igual al dato anterior.
La importancia del PCE radica en que cualquier desviación respecto de las expectativas puede modificar las apuestas sobre la trayectoria de las tasas de la Fed. Un dato de inflación superior a lo esperado podría reforzar la percepción de que las tasas deberán permanecer elevadas durante más tiempo. Un enfriamiento mayor, en cambio, podría favorecer expectativas de flexibilización monetaria.
Ese mismo día se conocerá la segunda lectura del PIB trimestral estadounidense del segundo trimestre, con una previsión de 1,5%, igual al dato anterior. El resultado será seguido de cerca porque permitirá evaluar si la economía estadounidense mantiene un crecimiento suficiente para absorber unas condiciones monetarias todavía restrictivas.
La jornada se completará con los pedidos de bienes duraderos de julio, previstos en 0,5% mensual, frente al 0,5% anterior, y con los pedidos subyacentes, también previstos en 0,5%, frente al 0,7% previo.
El mercado energético también tendrá referencias de inventarios. Las existencias de petróleo crudo de la EIA tenían un registro anterior de 4,405 millones de barriles, mientras que los inventarios de crudo en Cushing habían mostrado una variación anterior de -1,314 millones.
Además, el GDPNow de la Fed de Atlanta presenta una estimación de crecimiento del 4,0%, frente al 4,0% anterior.
En materia fiscal, Estados Unidos realizará una subasta de deuda pública a cinco años, con un rendimiento anterior de 4,408%. El resultado será observado por los mercados de renta fija como una referencia adicional sobre la demanda por Treasuries y las condiciones financieras.
Jueves 27: BCE, empleo estadounidense y Jackson Hole
El jueves la atención se desplaza hacia Europa y Estados Unidos.
En la Eurozona se publicarán las actas de la última reunión de política monetaria del Banco Central Europeo. El documento será relevante para conocer el debate interno entre los miembros del Consejo de Gobierno y determinar cómo evalúan la inflación y el crecimiento de la región.
Alemania también publicará el índice GfK de clima de consumo, con una previsión de -29,5, frente a -29,6 anteriormente.
Francia dará a conocer las solicitudes de empleo de julio, cuyo dato anterior fue de 3,1215 millones.
En Estados Unidos, las nuevas peticiones de subsidio por desempleo tienen una previsión de 208.000, frente a 206.000 anteriormente. Las renovaciones de subsidios registraron previamente 1,799 millones.
También se conocerán los inventarios de los minoristas excluyendo automóviles, con un registro anterior de -0,4%, y la balanza comercial de bienes de julio, que presenta un déficit anterior de 99.90 mil millones de dólares, frente a 101.41 mil millones previamente.
Pero el principal foco de la jornada estará en el Simposio de Jackson Hole.
El encuentro anual de banqueros centrales será especialmente relevante porque las declaraciones de funcionarios de la Reserva Federal pueden proporcionar nuevas pistas sobre la trayectoria de las tasas de interés. En un mercado altamente sensible a la inflación y al empleo, cualquier modificación en el lenguaje utilizado por las autoridades puede provocar movimientos significativos en el dólar, los bonos del Tesoro, el oro y los índices bursátiles.
Japón también aportará información relevante con el IPC subyacente de Tokio de agosto, cuya previsión se sitúa en 1,8% anual, frente al 1,7% anterior.
Viernes 28: inflación europea y el cierre de Jackson Hole
El viernes comienza con información relevante desde Reino Unido. El índice Nationwide de precios de la vivienda registró previamente una variación mensual de 0,1% y una anual de 1,8%.
Francia publicará el IPC mensual de agosto, con una previsión de 0,7%, frente al 0,6% anterior. El PIB trimestral francés del segundo trimestre tiene una previsión de 0,2%, igual al registro previo, mientras que el crecimiento anual se proyecta en 0,7%, frente al 0,9% anterior.
El gasto del consumidor francés mensual tiene un dato previo de 0,4%, mientras que el IPC armonizado mensual presenta un registro anterior de 0,6%.
España concentrará buena parte de la atención europea. El mercado espera el IPC anual de agosto, con una previsión de 4,2%, frente al 3,6% anterior. El IPC subyacente anual presenta un registro previo de 3,0%.
También se conocerá el IPC armonizado de España, cuyo dato anterior se situó en 3,9% anual, mientras que la variación mensual previa fue de 0,0%.
En Alemania, el cambio del desempleo de agosto tiene una previsión de 4.000, frente a 6.000 anteriormente, mientras que la tasa de desempleo se mantiene prevista en 6,4%, igual al dato anterior.
En Estados Unidos, el calendario incluye el PMI de Chicago, con una previsión de 57,8, frente a 57,6 previamente.
La Universidad de Michigan publicará sus indicadores de inflación y confianza. Las expectativas de inflación a un año tienen una previsión de 4,3%, igual al dato anterior, mientras que las expectativas a cinco años permanecen en 3,3%.
La confianza del consumidor se sitúa en 51,0 puntos, igual al dato previo, mientras que las expectativas del consumidor permanecen en 50,6.
La semana también incluye el dato de referencia salarial, cuyo registro anterior fue de -862 millones de dólares, además de las declaraciones de funcionarios de la Reserva Federal en el marco del Simposio de Jackson Hole.
Una semana dominada por la inflación y los bancos centrales
El calendario del 24 al 28 de agosto presenta una característica clara: los mercados tendrán que procesar simultáneamente información sobre inflación, crecimiento, empleo y política monetaria.
El miércoles será determinante para Estados Unidos con la combinación del PCE y el PIB, mientras que jueves y viernes estarán dominados por las señales provenientes de Jackson Hole y las actas del BCE.
En Europa, los datos de inflación de España y Francia permitirán evaluar la persistencia de las presiones de precios en la región, mientras que Alemania aportará información sobre confianza, consumo y mercado laboral.
Para el mercado de divisas, el dólar será uno de los principales activos a seguir. Una inflación PCE resistente, acompañada por un crecimiento sólido, podría limitar las expectativas de recortes de tasas y respaldar al dólar. En sentido contrario, una combinación de inflación más débil y pérdida de dinamismo económico podría aumentar las apuestas por una política monetaria más expansiva.
El EUR/USD tendrá además su propio catalizador en las actas del BCE y en los datos europeos de inflación. El AUD estará condicionado por las señales del RBA, mientras que el JPY tendrá como referencia adicional la inflación de Tokio.
En renta fija, los datos estadounidenses y las subastas del Tesoro serán determinantes para las expectativas sobre los rendimientos. En commodities, el comportamiento de los inventarios de petróleo y, especialmente, la evolución del dólar y las tasas reales serán factores relevantes para el oro y el crudo.
Finalmente, los índices bursátiles enfrentarán una semana en la que el mercado deberá decidir si la combinación de crecimiento e inflación permite mantener las valoraciones actuales o si las expectativas de tasas más altas durante más tiempo vuelven a introducir presión sobre los activos de riesgo.
La clave de la semana estará, por tanto, en la lectura conjunta de los datos. No será solamente cuestión de saber si la inflación sube o baja, sino de determinar qué combinación de inflación, crecimiento y empleo puede modificar la próxima decisión de los bancos centrales.
Calendario Económico
Día | País | Indicador | Previsión | Anterior |
|---|---|---|---|---|
Lun. 24 | Australia | Actas del RBA | — | — |
Mar. 25 | Alemania | PIB trimestral 2T | 0,2% | 0,2% |
EE. UU. | Permisos de construcción | 1,443M | 1,374M | |
EE. UU. | Empleo ADP semanal | 9,5K | — | |
Mié. 26 | EE. UU. | PCE subyacente anual | 3,3% | 3,3% |
EE. UU. | PIB trimestral 2T | 1,5% | 1,5% | |
EE. UU. | Pedidos de bienes duraderos | 0,5% | 0,5% | |
Jue. 27 | Eurozona | Actas del BCE | — | — |
EE. UU. | Nuevas peticiones de desempleo | 208K | 206K | |
EE. UU. | Simposio de Jackson Hole | — | — | |
Japón | IPC subyacente Tokio anual | 1,8% | 1,7% | |
Vie. 28 | España | IPC anual | 4,2% | 3,6% |
Francia | IPC mensual | 0,7% | 0,6% | |
EE. UU. | PMI de Chicago | 57,8 | 57,6 | |
EE. UU. | Jackson Hole / declaraciones de la Fed | — | — |