Calendario de resultados trimestrales: Broadcom, Dell y Palo Alto ponen a prueba al mercado
— Equipo Editorial
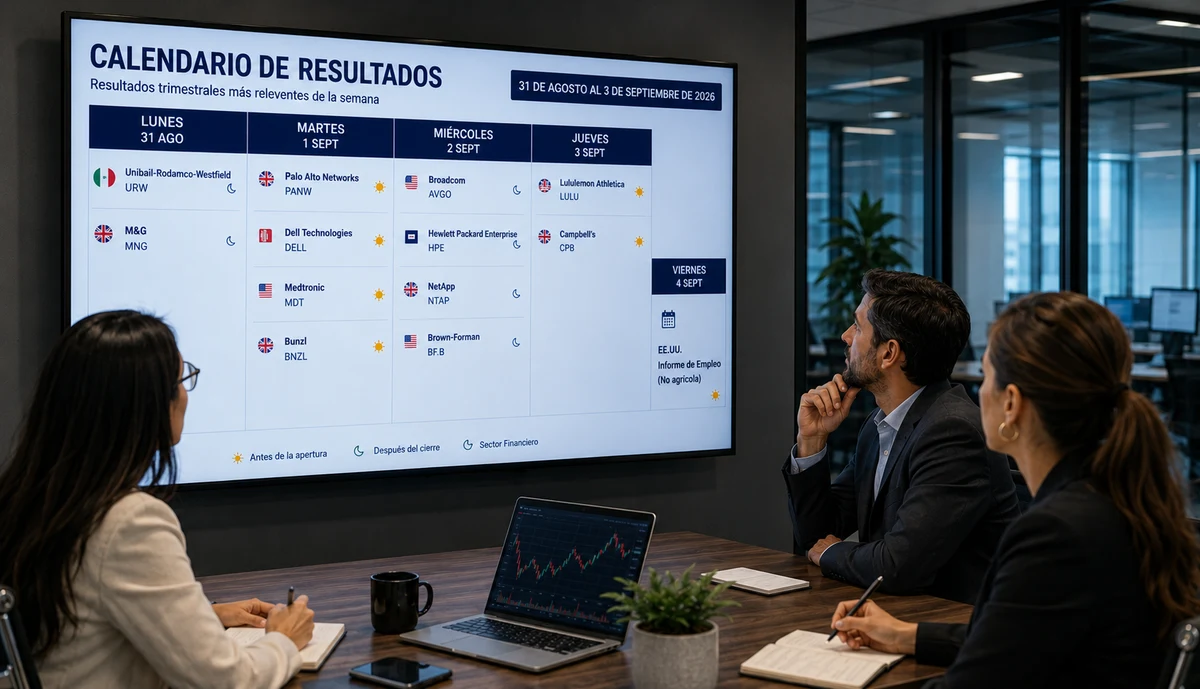
La temporada de resultados vuelve a concentrar la atención de Wall Street esta semana, con Broadcom, Dell Technologies y Palo Alto Networks como los principales focos para los inversores.
El calendario del 31 de agosto al 3 de septiembre de 2026 llega en un momento especialmente sensible para las acciones estadounidenses. El mercado viene de recibir una señal muy favorable de Nvidia sobre la continuidad del ciclo de inversión en inteligencia artificial, pero también enfrenta una nueva discusión sobre inflación, tasas de interés y la posibilidad de que la Reserva Federal mantenga una postura más restrictiva. El S&P 500 se aproxima a máximos históricos y los resultados de Broadcom y el informe de empleo de Estados Unidos serán dos de las principales pruebas para la continuidad del rally.
Martes: Dell y Palo Alto abren la parte fuerte del calendario
El martes 1 de septiembre será probablemente la jornada corporativa más intensa de la primera mitad de la semana. Palo Alto Networks (PANW) presentará sus resultados del cuarto trimestre y del ejercicio fiscal 2026 después del cierre de Wall Street. La compañía confirmó oficialmente la fecha y explicó que el reporte corresponde al período finalizado el 31 de julio.
El mercado llega al informe con una expectativa exigente: el consenso utilizado en el calendario apunta a un beneficio por acción de USD 0,98 y unos ingresos de USD 3.350 millones. Sin embargo, las acciones cerraron en USD 371,59, con una caída de 2,94%, reflejando que los inversores están exigiendo algo más que un simple cumplimiento de las previsiones. El mercado buscará señales sobre crecimiento, márgenes y el impacto de la integración de CyberArk, cuya adquisición se completó este año.
En paralelo, Dell Technologies (DELL) presentará sus resultados del segundo trimestre fiscal. Las previsiones apuntan a un BPA de USD 4,87 y unos ingresos de USD 44.840 millones, mientras la acción terminó en USD 456,24, con una caída de 3,39%. La combinación resulta significativa: Dell está directamente expuesta al gasto empresarial en infraestructura tecnológica y servidores, por lo que sus cifras pueden ofrecer una lectura adicional sobre la intensidad de la demanda vinculada a centros de datos e inteligencia artificial.
El tercer nombre relevante del martes será Medtronic (MDT), con previsiones de USD 1,39 de BPA y USD 9.550 millones de ingresos. A diferencia de las compañías tecnológicas, la acción avanzó 1,40%, hasta USD 91,23, lo que muestra un posicionamiento diferente del mercado frente al sector salud. Medtronic confirmó que publicará sus resultados del primer trimestre fiscal 2027 el 1 de septiembre.
Miércoles: Broadcom es la prueba decisiva para el rally de inteligencia artificial
El miércoles 2 de septiembre concentra el informe corporativo con mayor capacidad de generar volatilidad: Broadcom (AVGO). La compañía presentará sus resultados del tercer trimestre fiscal después del cierre, con el mercado especialmente atento a la evolución de los chips personalizados para inteligencia artificial y a sus perspectivas para los próximos ejercicios.
Las estimaciones apuntan a un BPA de aproximadamente USD 3,21 y unos ingresos de USD 29.250 millones. La acción cerró en USD 368,79, con una caída de 0,74%, aunque el movimiento previo al reporte es mucho más importante que la variación de una sola sesión. Broadcom ha sufrido una corrección significativa en las últimas semanas pese a que el crecimiento estructural de su negocio de IA continúa siendo elevado.
La exigencia del mercado tiene antecedentes. En su último reporte, Broadcom registró USD 22.190 millones de ingresos en el segundo trimestre, ligeramente por debajo de las expectativas, mientras que su negocio de semiconductores para IA creció 143% interanual hasta USD 10.800 millones. Reuters informó entonces que las acciones llegaron a caer más de 13% en operaciones posteriores al cierre debido a que los inversores esperaban una señal todavía más contundente sobre el crecimiento futuro.
Ahora la vara está nuevamente elevada. Broadcom mantiene una expectativa de alrededor de USD 29.400 millones de ingresos para el tercer trimestre fiscal, mientras que su previsión de ingresos por chips de IA para 2026 se sitúa en USD 56.000 millones. La compañía también ha señalado que espera superar los USD 100.000 millones de ingresos de chips de IA en 2027.
Por eso, el mercado no estará pendiente únicamente del BPA de USD 3,21 o de los ingresos de USD 29.250 millones. La pregunta central será si Broadcom puede demostrar que el crecimiento asociado a los aceleradores personalizados, TPUs y redes para centros de datos continúa acelerándose. La reciente reacción de Marvell es un antecedente importante: pese a elevar sus previsiones de largo plazo gracias a la demanda de chips personalizados para IA, sus acciones cayeron porque los inversores consideraron insuficiente el impacto inmediato de determinados contratos.
También reportarán el miércoles Hewlett Packard Enterprise (HPE), NetApp (NTAP) y Brown-Forman (BF.B). HPE llega con una acción en USD 52,31, con una caída de 3,86%, y NetApp en USD 187,02, con una baja de 1,90%. En ambos casos, el mercado buscará información sobre demanda empresarial, infraestructura tecnológica y almacenamiento de datos. NetApp tiene confirmado para el 2 de septiembre su reporte del primer trimestre fiscal 2027.
Brown-Forman, por su parte, cerró en USD 27,22, con una baja de 0,22% y publicará sus resultados del primer trimestre fiscal 2027 el 2 de septiembre. Su reporte será especialmente relevante para evaluar el comportamiento del consumidor y la capacidad de las compañías de consumo para absorber presiones de costes.
Jueves: consumo y una Lululemon bajo presión
El jueves 3 de septiembre será el turno de Lululemon Athletica (LULU) y Campbell's (CPB). Lululemon parte de una posición especialmente delicada: sus acciones cerraron en USD 120,81, con una suba de 5,05%, pero la recuperación diaria no elimina los problemas que el mercado viene incorporando en la valoración de la compañía.
El consenso utilizado en el calendario contempla un BPA de USD 1,82 y unos ingresos de USD 2.460 millones. Lululemon redujo sus previsiones anuales debido a la debilidad de las ventas en Estados Unidos, mayores costes arancelarios y dificultades para recuperar dinamismo en su mercado principal.
Por ello, el próximo informe será menos una cuestión de superar marginalmente las estimaciones y más una prueba sobre la capacidad de la compañía para estabilizar el negocio estadounidense, proteger márgenes y recuperar crecimiento. El dato de ventas tendrá especial importancia para determinar si la mejora de la acción previa al reporte puede sostenerse.
Campbell's cerrará el calendario seleccionado para la semana con previsiones de USD 0,3944 de BPA y USD 2.150 millones de ingresos. La acción terminó en USD 23,39, con una ganancia de 0,47%. La compañía confirmó que publicará el 3 de septiembre sus resultados del cuarto trimestre y del ejercicio fiscal 2026.
El reporte permitirá medir nuevamente la fortaleza del consumidor estadounidense. En su último trimestre, Campbell's registró una caída de 4% en ventas hasta USD 2.400 millones y señaló que la inflación y la presión sobre los márgenes continuaban afectando sus resultados.
Lectura de mercado
El elemento común detrás de los principales resultados tecnológicos de esta semana es la exigencia creciente sobre el ciclo de inversión en inteligencia artificial. Nvidia acaba de reforzar la tesis de que el gasto en infraestructura de IA todavía tiene recorrido, pero el mercado ya no parece dispuesto a premiar automáticamente cualquier compañía vinculada al sector.
Broadcom constituye el mejor ejemplo. Una compañía puede presentar un crecimiento extraordinario y aun así sufrir una fuerte corrección si sus previsiones no superan suficientemente las expectativas. La reacción de los inversores depende cada vez más de la diferencia entre los resultados publicados y aquello que ya está incorporado en las cotizaciones.
Ese fenómeno también explica parte de los movimientos previos de Dell, Palo Alto Networks, HPE y NetApp. El mercado está intentando determinar si el crecimiento asociado a infraestructura tecnológica puede mantenerse mientras las condiciones financieras se vuelven potencialmente menos favorables. Varios medios destacaron que, pese a la fortaleza de los beneficios corporativos, el mercado estadounidense enfrenta simultáneamente el riesgo de inflación persistente y una Fed menos proclive a recortar tasas.
En consecuencia, los resultados corporativos y la macroeconomía estarán estrechamente conectados. Un Broadcom sólido puede reforzar nuevamente la narrativa de inversión en IA y apoyar al Nasdaq y al sector de semiconductores. Pero un resultado que decepcione en ingresos, márgenes o perspectivas podría generar una reacción mucho mayor que la correspondiente únicamente a la compañía, especialmente después de la reciente fortaleza de Nvidia.
Conclusión FyM
El calendario de resultados trimestrales de esta semana no debe analizarse como una sucesión aislada de balances. Es, en realidad, una prueba sobre cuánto crecimiento futuro continúa dispuesto a pagar Wall Street.
Broadcom será el principal termómetro del ciclo de inteligencia artificial, mientras Dell, Palo Alto Networks, HPE y NetApp permitirán evaluar si la demanda tecnológica se está extendiendo hacia infraestructura, ciberseguridad y almacenamiento. En consumo, Lululemon y Campbell's aportarán una lectura diferente: la capacidad del consumidor estadounidense para sostener el gasto frente a inflación, aranceles y mayores costes.
Para los operadores, la variable crítica será la reacción del mercado frente a las expectativas, no solamente el dato publicado. Un resultado aparentemente positivo puede provocar ventas si la guía no alcanza la exigencia implícita en la cotización. Y, con el informe de empleo estadounidense previsto para el viernes 4 de septiembre, la semana puede terminar definiendo tanto la narrativa corporativa como las expectativas sobre la próxima decisión de la Reserva Federal.
Calendario de Resultados
Fecha | Empresa | Ticker | BPA estimado | Ingresos estimados | Momento |
|---|---|---|---|---|---|
Lun. 31 ago. | Unibail-Rodamco-Westfield | URW | €4,68 | €1.840 M | Después del cierre |
M&G | MNG | £0,1412 | — | Después del cierre | |
Mar. 1 sep. | Palo Alto Networks | PANW | USD 0,9763 | USD 3.350 M | Antes de apertura |
Dell Technologies | DELL | USD 4,87 | USD 44.840 M | Antes de apertura | |
Medtronic | MDT | USD 1,39 | USD 9.550 M | Antes de apertura | |
Bunzl | BNZL | £0,8346 | £5.900 M | Antes de apertura | |
Mié. 2 sep. | Broadcom | AVGO | USD 3,21 | USD 29.250 M | Después del cierre |
Hewlett Packard Enterprise | HPE | USD 0,9247 | USD 11.930 M | Después del cierre | |
NetApp | NTAP | USD 2,11 | USD 1.830 M | Después del cierre | |
Brown-Forman | BF.B | USD 0,3696 | USD 917,95 M | Después del cierre | |
Jue. 3 sep. | Lululemon Athletica | LULU | USD 1,82 | USD 2.460 M | Antes de apertura |
Campbell's | CPB | USD 0,3944 | USD 2.150 M | Antes de apertura |