Brasil lleva el desempleo al 5,3% y el real vuelve a estar en el foco
— Equipo Editorial
El mercado laboral brasileño volvió a mostrar una resistencia mayor a la esperada. La tasa de desempleo cayó al 5,3% en el trimestre terminado en julio, el menor nivel para ese período desde el inicio de la serie histórica en 2012, mientras la población ocupada alcanzó un récord de 103,3 millones de personas.
El dato confirma que la actividad económica todavía conserva un importante soporte interno, incluso después de un prolongado período de política monetaria restrictiva. Al mismo tiempo, la estabilidad de los ingresos reales introduce un matiz importante: el mercado laboral continúa fuerte, pero empiezan a aparecer señales de que los efectos de las tasas elevadas sobre el consumo y la contratación podrían estar trasladándose gradualmente hacia la economía real.
Un mercado laboral que todavía no cede ante altos intereses
Según el IBGE (Instituto Brasileiro de Geografia e Estatística), la tasa de desempleo pasó de 5,8% en el trimestre terminado en abril a 5,3% en julio. Frente al mismo período de 2025, también se produjo una mejora, desde el 5,6%. La mediana de las previsiones recogidas coincidía con el resultado de 5,3%, por lo que el dato no constituyó una sorpresa frente al consenso, aunque sí confirmó la fortaleza estructural del mercado laboral.
La población ocupada aumentó hasta 103,3 millones de personas, un máximo histórico para la serie, mientras el número de desempleados se redujo a aproximadamente 5,8 millones. El empleo privado formal también alcanzó un récord, con 39,4 millones de trabajadores con cartera firmada.
La combinación es relevante para la política monetaria porque muestra que el elevado costo del crédito todavía no ha provocado un deterioro significativo del empleo. Brasil mantiene, por tanto, una economía capaz de absorber trabajadores incluso bajo condiciones financieras restrictivas.
Pero la composición del mercado laboral obliga a interpretar el dato con cierta cautela. La tasa de informalidad alcanzó el 37,5%, equivalente a unos 38,8 millones de trabajadores. Una parte importante de la creación reciente de empleo se concentró fuera del segmento formal, lo que reduce la posibilidad de interpretar la caída del desempleo exclusivamente como una señal de aceleración de la demanda laboral de alta calidad.
El dato que cambia la lectura: la renta deja de acelerar
La principal señal de moderación aparece en los ingresos. El rendimiento real habitual se situó en 3.762 reales mensuales, frente a 3.786 reales en el trimestre anterior, aunque todavía se mantiene por encima de los 3.643 reales registrados un año antes.
Esta estabilización es especialmente importante para el Banco Central de Brasil. Un mercado laboral con desempleo bajo y salarios creciendo rápidamente podría mantener elevada la presión sobre el consumo y dificultar una convergencia sostenida de la inflación hacia el objetivo.
En cambio, si la creación de empleo continúa mientras el crecimiento de los salarios reales pierde impulso, el escenario comienza a parecer más compatible con una desaceleración ordenada. No significa que las presiones inflacionarias hayan desaparecido, sino que la transmisión de la política monetaria restrictiva podría estar empezando a manifestarse primero en la renta y, posteriormente, en el consumo.
Reuters destacó precisamente la resiliencia del mercado laboral brasileño, con el desempleo en mínimos para el período y una población ocupada récord.
Qué significa para la Selic y el Banco Central
El mercado recibe el dato dentro de un contexto monetario particularmente sensible. Una tasa de desempleo de 5,3% no ofrece al Banco Central una señal urgente de debilidad económica que justifique acelerar una reducción de las tasas de interés.
La cuestión central pasa a ser diferente: cuánto tiempo puede mantenerse una política monetaria restrictiva antes de generar una desaceleración más visible.
El comportamiento de los ingresos puede convertirse en una variable determinante durante las próximas lecturas. Si la renta permanece contenida mientras el empleo sigue creciendo, el Banco Central podría encontrar un escenario más favorable para evaluar una flexibilización gradual. Si, por el contrario, el empleo continúa sorprendiendo al alza y los salarios vuelven a acelerarse, la inflación de servicios y la demanda doméstica podrían mantener elevada la cautela de la autoridad monetaria.
En otras palabras, el dato de desempleo por sí solo es positivo para la actividad, pero no necesariamente representa una señal alcista para los activos brasileños sensibles a las tasas. Para el mercado de renta fija, una economía demasiado resistente puede significar que la Selic tenga que permanecer elevada durante más tiempo.
El real y la Bolsa quedan expuestos a dos fuerzas contrapuestas
Para el real brasileño, un mercado laboral sólido puede tener una lectura inicialmente favorable porque reduce el riesgo de una desaceleración brusca de la economía. Sin embargo, el efecto sobre la moneda dependerá de cómo los inversores traduzcan el dato en expectativas de política monetaria.
Una economía resistente puede sostener tasas reales elevadas durante más tiempo y favorecer el atractivo del carry trade. Pero también puede alimentar preocupaciones sobre inflación doméstica y limitar las expectativas de recortes de la Selic.
El comportamiento reciente del mercado refleja precisamente esa complejidad. El dólar llegó a cerrar en torno a 5,199 reales, mientras el Ibovespa avanzó 0,31% hasta 175.135 puntos a primeras horas del día de hoy.
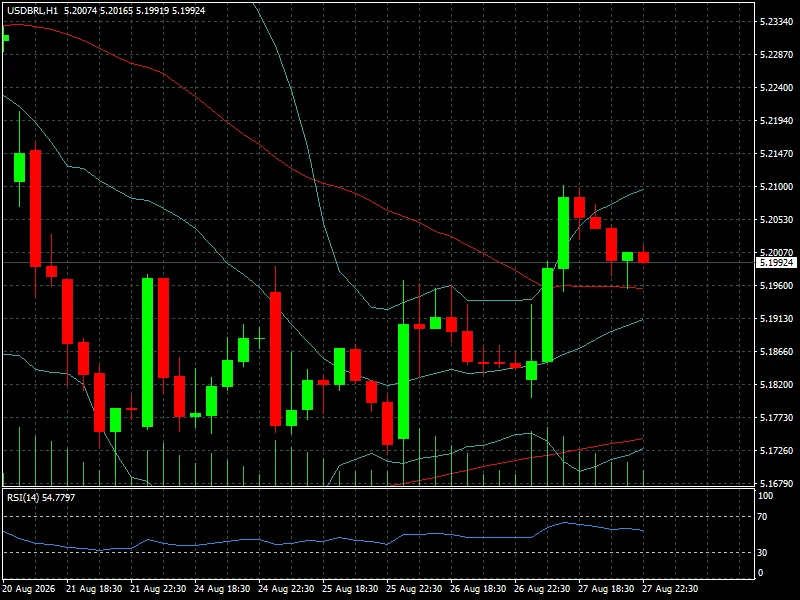
El mercado también estuvo condicionado por factores externos, entre ellos las expectativas alrededor del simposio de Jackson Hole y el comportamiento del petróleo.
Por eso, el mercado brasileño difícilmente reaccionará al desempleo de manera aislada. Para los operadores de FX, la variable clave será la combinación entre empleo, inflación, diferencial de tasas y percepción de riesgo fiscal y externo.
Lectura de mercado: fortaleza ahora, desaceleración después
La lectura más relevante del informe es que Brasil todavía no está frente a un mercado laboral que esté reaccionando con fuerza al endurecimiento monetario. La caída del desempleo hasta 5,3% y el récord de ocupación indican que la demanda de trabajo continúa siendo suficientemente fuerte para sostener la actividad.
Sin embargo, la estabilidad del ingreso real introduce una primera señal de normalización. El mercado laboral puede estar entrando en una fase en la que el ajuste no se produce mediante un aumento significativo del desempleo, sino a través de una menor aceleración de los salarios y una moderación gradual de la contratación.
Ese escenario sería particularmente relevante para los mercados. Una desaceleración ordenada permitiría reducir las presiones sobre la inflación sin provocar un deterioro severo del crecimiento. Para la Bolsa, sería potencialmente más favorable que una contracción abrupta del empleo; para los bonos, podría abrir espacio a una curva más optimista respecto de futuros recortes de tasas; y para el real, mantendría el atractivo del diferencial de tasas mientras no aumenten significativamente los riesgos fiscales o externos.
El problema es que todavía no existe suficiente evidencia para afirmar que ese proceso ya está consolidado.
Conclusión FyM
El dato de desempleo de julio deja a Brasil en una posición incómoda para la política monetaria: la economía tiene suficiente fortaleza para resistir tasas elevadas, pero esa misma resistencia puede retrasar el alivio monetario que los mercados esperan.
La clave para las próximas sesiones no estará solamente en si el desempleo continúa cerca de mínimos históricos. Los operadores deberán vigilar especialmente la evolución de los salarios reales, la composición del empleo, la inflación de servicios y las señales que surjan del Banco Central sobre cuánto tiempo considera necesario mantener una política monetaria restrictiva.
El escenario más constructivo para los activos brasileños sería una combinación de empleo todavía sólido, menor presión salarial y desinflación. Si esa combinación se confirma, el mercado podría comenzar a descontar una transición gradual hacia tasas más bajas sin necesidad de una recesión. Si los salarios vuelven a acelerarse y la demanda interna permanece demasiado fuerte, el 5,3% de desempleo podría convertirse, paradójicamente, en una razón adicional para que las tasas permanezcan altas durante más tiempo.