Brasil entra en campaña y el mercado empieza a descontar una elección mucho más incierta
— Equipo Editorial
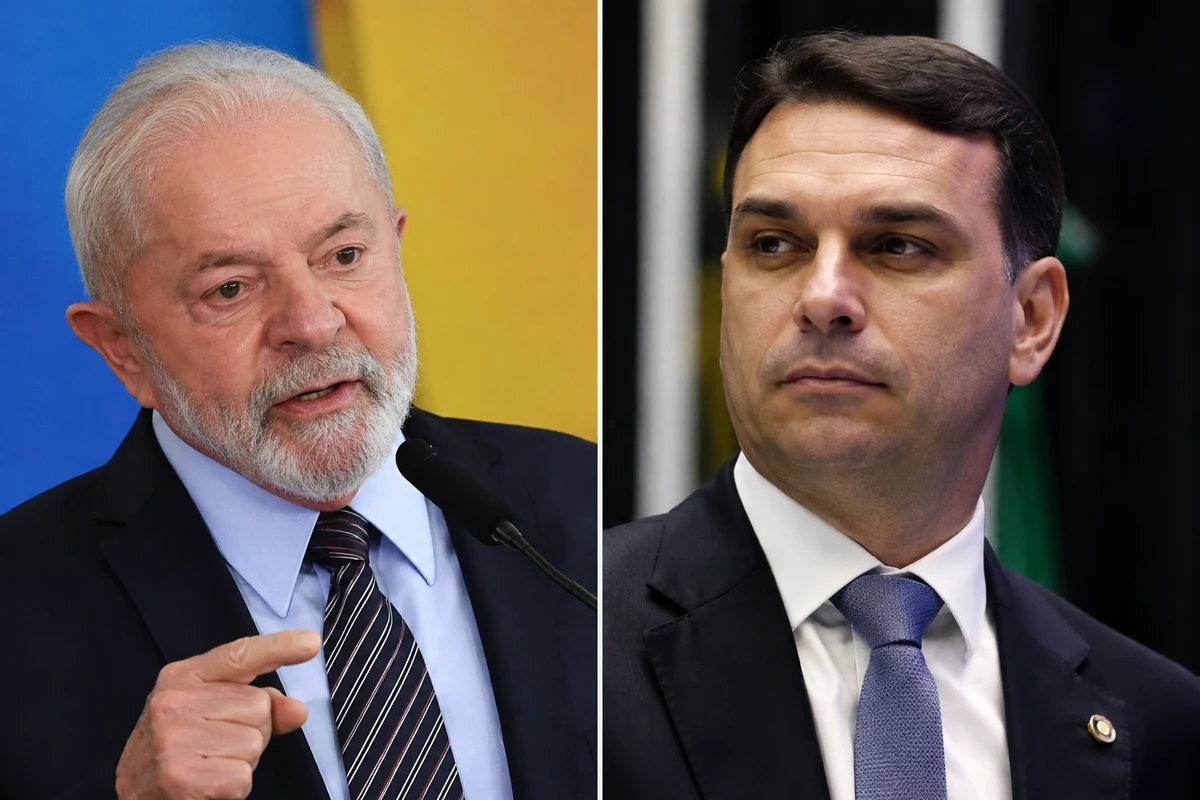
La carrera presidencial brasileña entró oficialmente en una nueva fase. El presidente Luiz Inácio Lula da Silva y el senador Flávio Bolsonaro inauguraron el domingo sus campañas electorales desde dos de los principales bastiones políticos del país, dando comienzo formal a una disputa que llegará a las urnas el 4 de octubre y que ya comienza a adquirir una importancia creciente para los mercados financieros.
Lula eligió São Bernardo do Campo, en el estado de São Paulo, un lugar simbólico para su trayectoria sindical y política, mientras Bolsonaro lanzó su candidatura en la playa de Copacabana, en Río de Janeiro. El contraste también anticipa el eje de una campaña marcada por una fuerte polarización: el oficialismo buscará defender su agenda social y económica, mientras la oposición intentará convertir la seguridad, la disciplina fiscal y el rechazo a la izquierda en los principales argumentos electorales.
Para los inversores, sin embargo, la cuestión central no es solamente quién lidera las encuestas. El mercado comienza a enfrentarse a un escenario en el que la diferencia entre los candidatos se estrecha y en el que las políticas fiscales, la relación con Estados Unidos y la orientación económica del próximo gobierno pueden tener un impacto directo sobre el real, la curva de tasas y la renta variable brasileña.
Una elección que llega con el margen cada vez más estrecho
La fotografía electoral publicada este lunes por BTG Pactual/Nexus muestra una competencia considerablemente más cerrada de lo que sugerían algunas mediciones anteriores. En un eventual segundo turno, Lula obtiene 47% de las preferencias frente al 44% de Flávio Bolsonaro, una diferencia de apenas tres puntos porcentuales y dentro del margen de error de la encuesta. En primera vuelta, Lula aparece con 41% y Bolsonaro con 36%.
La tendencia resulta más importante que la fotografía puntual. Una encuesta CNT/MDA publicada el 11 de agosto mostraba a Lula con 48% frente a 39,1% de Bolsonaro en un eventual balotaje, mientras que en junio la diferencia era de 49,3% contra 36,8%.
Es decir, aunque Lula continúa liderando, la oposición ha conseguido reducir parte de la brecha. Esa evolución transforma a la elección en una fuente potencial de volatilidad para los activos brasileños, particularmente porque todavía quedan varias semanas de campaña para que los candidatos definan sus propuestas económicas y consoliden alianzas.
La incertidumbre también aumenta porque la elección no se limita a una disputa personal entre Lula y Bolsonaro. La composición del Congreso será determinante para la capacidad del próximo gobierno de implementar reformas, controlar el gasto y modificar el marco fiscal.
El frente fiscal vuelve al centro de la escena
Precisamente por eso, uno de los elementos más observados por los inversores será la política fiscal.
El Congreso brasileño aprobó la semana pasada medidas de control del gasto impulsadas por el gobierno de Lula que, podrían generar unos 10.000 millones de reales -aproximadamente US$1.940 millones- de ahorro durante 2027. Las medidas buscan limitar el crecimiento de determinados gastos obligatorios y permanecerían vigentes hasta que Brasil consiga registrar un superávit primario anual.
El problema es que el mercado continúa preocupado por la trayectoria de la deuda pública. La deuda bruta brasileña alcanzó el 81,9% del PIB en junio, frente al 71,4% registrado en enero de 2023.
La oposición está intentando capitalizar precisamente esa preocupación. El equipo económico de Flávio Bolsonaro trabaja en una propuesta para reemplazar el actual marco fiscal por una regla vinculada directamente al nivel de endeudamiento. Según Reuters, el proyecto contempla congelar el gasto federal en términos reales cuando la deuda supere el 80% del PIB y limitar el crecimiento del gasto en función de los ingresos cuando la deuda se encuentre por debajo de determinados umbrales.
Para el mercado, esta diferencia puede resultar decisiva. Una plataforma que sea percibida como fiscalmente más restrictiva podría reducir la prima de riesgo exigida por los inversores, mientras que una campaña basada en un aumento significativo del gasto público podría ejercer el efecto contrario sobre las tasas y el real.
El real y la Bolsa llegan a la campaña bajo presión
La elección comienza además en un momento incómodo para los activos brasileños.
Al inicio de la semana, el dólar comercial se ubicaba alrededor de 5,25 reales, después de cinco sesiones consecutivas de apreciación y en niveles máximos desde marzo.
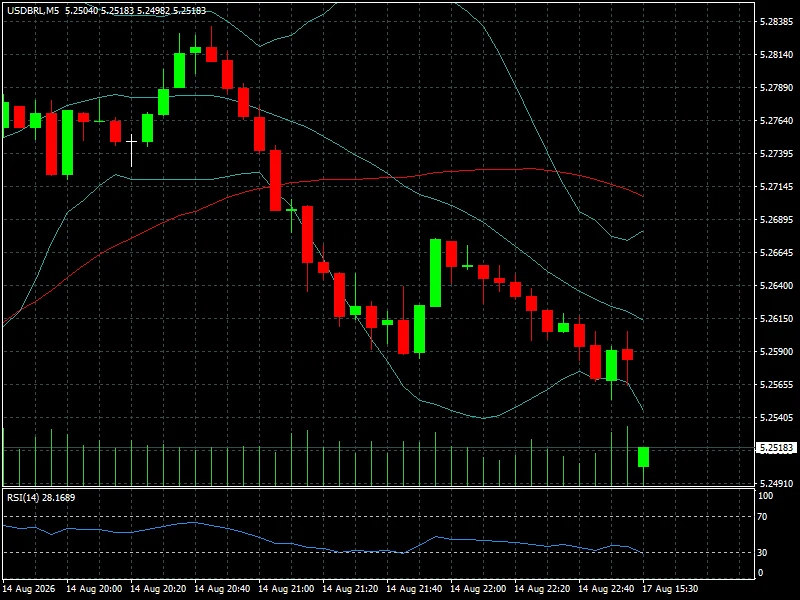
Paralelamente, el Ibovespa acumulaba nueve sesiones consecutivas de caídas, con una pérdida superior al 7% en ese período.
Aunque no sería correcto atribuir este movimiento exclusivamente al inicio de la campaña electoral, el deterioro del apetito por los activos brasileños proporciona un contexto particularmente sensible para la política. La salida de capital extranjero, las dudas fiscales, la relación comercial con Estados Unidos y la incertidumbre sobre el crecimiento se combinan ahora con un riesgo electoral que probablemente irá adquiriendo mayor peso en la formación de precios.
La elección también se desarrolla en un entorno externo complejo. Estados Unidos ha impuesto nuevos aranceles sobre productos brasileños, convirtiendo la relación comercial bilateral en uno de los temas de campaña. Las medidas de Washington modificaron el debate electoral brasileño y generaron acusaciones cruzadas entre el gobierno de Lula y el entorno de Bolsonaro.
Ese componente internacional introduce una variable adicional para los inversores. Brasil no solamente deberá definir quién ocupará el Palacio del Planalto, sino también qué estrategia adoptará frente a Washington y cómo protegerá sus exportaciones en un escenario de mayor fragmentación comercial.
Una campaña con dos propuestas económicas todavía incompletas
Lula llega a la campaña intentando recuperar el vínculo tradicional del Partido de los Trabajadores con la clase trabajadora, aunque la estructura del mercado laboral brasileño ha cambiado profundamente. El crecimiento del trabajo mediante aplicaciones y la caída de la sindicalización están obligando al oficialismo a adaptar su discurso y sus propuestas.
Entre las propuestas planteadas por Lula aparece una mayor regulación de los trabajadores de plataformas, con iniciativas relacionadas con jornada laboral y seguridad social. Bolsonaro, en cambio, intenta atraer a sectores que valoran una menor intervención estatal y una agenda orientada al emprendimiento.
En el terreno económico, sin embargo, la principal diferencia que deberá vigilar el mercado será la combinación entre gasto, deuda y crecimiento.
Bolsonaro ya ha utilizado la cuestión fiscal como uno de sus principales argumentos, mientras que Lula deberá demostrar que puede mantener su agenda social sin deteriorar todavía más la percepción de sostenibilidad de las cuentas públicas.
La respuesta del mercado dependerá menos de la retórica electoral que de la credibilidad de las propuestas. En Brasil, como en otros mercados emergentes, una modificación significativa de las expectativas fiscales puede trasladarse rápidamente a la curva de tasas, al tipo de cambio y posteriormente a las acciones.
Lectura de mercado
El mercado todavía no está descontando un resultado electoral definitivo. La encuesta BTG/Nexus, con 47% para Lula y 44% para Bolsonaro en un eventual segundo turno, describe una carrera suficientemente ajustada como para mantener abiertas múltiples posibilidades.
En el corto plazo, esto significa que la volatilidad política probablemente aumentará a medida que aparezcan nuevas encuestas, propuestas económicas y señales sobre alianzas legislativas. Los movimientos del real pueden amplificarse especialmente cuando una encuesta modifique la percepción sobre la política fiscal del próximo gobierno.
En el mediano plazo, la reacción de los activos brasileños dependerá de algo más concreto: qué candidato consigue convencer al mercado de que puede estabilizar la deuda sin sacrificar completamente el crecimiento.
Para los bonos, la cuestión será la trayectoria de la deuda y del resultado primario. Para el real, será determinante la combinación entre riesgo fiscal, diferencial de tasas y flujos internacionales. Para el Ibovespa, además de esos factores, habrá que incorporar el impacto de los aranceles estadounidenses, las materias primas y las perspectivas de beneficios empresariales.
La elección, por tanto, comienza en un momento en el que el mercado ya está sensible al riesgo. Eso aumenta la probabilidad de que las encuestas produzcan movimientos más pronunciados de lo habitual.
Conclusión FyM
Brasil entra oficialmente en campaña con una elección mucho más abierta de lo que sugería el escenario de hace algunos meses. Lula mantiene la ventaja, pero la distancia frente a Flávio Bolsonaro se ha reducido hasta niveles que obligan al mercado a considerar seriamente un resultado competitivo en octubre.
La verdadera variable financiera no será únicamente el nombre del ganador. Será la arquitectura económica que surja después de las elecciones: cuánto espacio tendrá el próximo gobierno para gastar, qué ocurrirá con la deuda, cuál será su relación con el Congreso y qué estrategia adoptará frente a Estados Unidos.
Por eso, durante las próximas sesiones los operadores deberían observar las encuestas junto con la curva de tasas brasileña y el comportamiento del real. Una mejora sostenida de Bolsonaro en los sondeos podría ser interpretada favorablemente por aquellos inversores que priorizan una mayor disciplina fiscal, mientras que un deterioro de las expectativas fiscales podría generar presión sobre los activos brasileños independientemente de quién lidere la elección.
La campaña recién comienza. Para los mercados, sin embargo, el proceso electoral ya dejó de ser un acontecimiento futuro y empezó a convertirse en una variable de precio.