Brasil elecciones 2026: qué puede pasar con el real y el Ibovespa
— Equipo Editorial
Brasil entra en las dos semanas decisivas antes de las elecciones presidenciales del 4 de octubre con un mercado que mantiene una postura de cautela. En las últimas cotizaciones de la semana, el Ibovespa se ubicó en 185.344 puntos, mientras el USD/BRL cotizó en 5,1772 reales por dólar. Ambos activos muestran un comportamiento lateral después de movimientos bruscos durante la semana, mientras las encuestas mantienen una disputa estrecha entre Luiz Inácio Lula da Silva y Flávio Bolsonaro. Para las próximas sesiones, el mercado seguirá especialmente las encuestas, el frente fiscal, la trayectoria de la Selic, el dólar global y los rendimientos internacionales.
Brasil entra en la recta final electoral
La elección brasileña comienza a adquirir mayor peso sobre los activos financieros a medida que se aproxima el primer turno. Una encuesta de Datafolha publicada el 17 de septiembre mostró a Lula con 46% frente a 44% de Flávio Bolsonaro en un eventual segundo turno, una diferencia que se mantuvo sin cambios respecto de la medición anterior.
El escenario también ha sido estrecho en otras encuestas recientes. Reuters señaló que las mediciones de BTG Pactual/Nexus y Quaest mostraron una competencia muy ajustada, mientras que las variaciones en las expectativas electorales coincidieron con movimientos importantes en los activos brasileños.
Con el primer turno previsto para el 4 de octubre y un eventual balotaje el 25 de octubre, el mercado entra en una etapa en la que cada nueva encuesta puede modificar las expectativas sobre el real, las tasas y las acciones.
El Ibovespa intenta estabilizarse en 185.000 puntos
El gráfico horario del Ibovespa muestra que el índice llegó a superar los 187.800 puntos durante el período observado antes de sufrir una corrección. Posteriormente descendió hacia la zona de 184.400-184.500 puntos, desde donde comenzó una recuperación que llevó nuevamente al índice hacia 185.344 puntos.
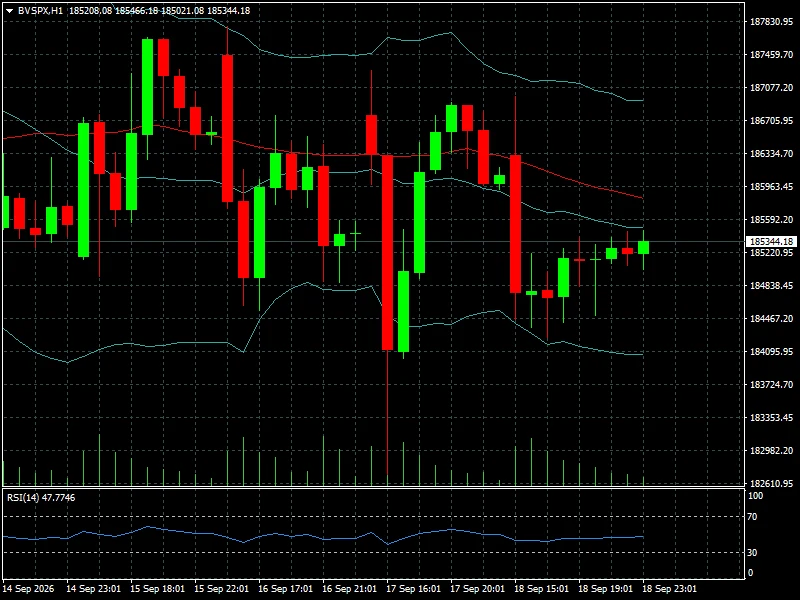
La estructura reciente refleja, por tanto, una recuperación todavía moderada y sin una ruptura clara de la tendencia de corto plazo. El índice permanece por debajo de la media móvil representada en rojo, mientras el RSI de 14 períodos se sitúa en torno a 47,7 puntos, prácticamente en zona neutral.
La lectura técnica coincide con el contexto fundamental: el mercado no está mostrando una liquidación generalizada de activos brasileños, pero tampoco existe suficiente convicción para impulsar al Ibovespa nuevamente hacia los máximos recientes.
Esta evolución debe analizarse junto con el comportamiento internacional de las materias primas y las tasas. El reciente escenario de petroleo y tasas ha aumentado la sensibilidad de las bolsas a cualquier cambio en las expectativas de inflación y política monetaria.
El real se mantiene cerca de 5,18 por dólar
El USD/BRL cotiza alrededor de 5,1772, según la última lectura del gráfico horario. Durante las sesiones observadas, el par llegó a aproximarse a 5,21, antes de retroceder hacia la zona de 5,17-5,18.
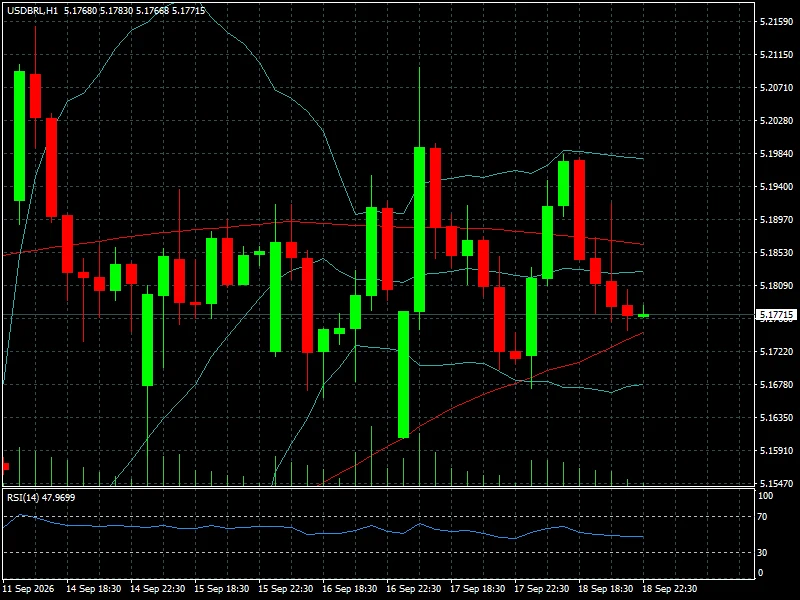
El comportamiento reciente muestra una característica relevante: el dólar mantiene una cotización elevada frente al real, pero perdió parte del impulso registrado durante el movimiento anterior. El RSI de 14 períodos se encuentra alrededor de 48 puntos, también en una zona neutral.
Desde el punto de vista técnico, el USD/BRL se encuentra por debajo de la media móvil de corto plazo, ubicada aproximadamente en la zona de 5,185, mientras que la recuperación reciente del real llevó al par hacia la parte inferior del rango observado.
La zona de 5,17 aparece así como una referencia inmediata en el gráfico. Una pérdida sostenida de ese nivel podría abrir espacio para una nueva prueba de los mínimos recientes, mientras que un regreso por encima de 5,18-5,19 volvería a colocar la atención sobre la zona de 5,20.
No obstante, en las próximas semanas los movimientos técnicos estarán estrechamente condicionados por la política. Una modificación significativa de las expectativas electorales podría provocar movimientos rápidos independientemente de las señales de corto plazo de los indicadores.
Las encuestas vuelven a ser un catalizador financiero
La sensibilidad del mercado a las encuestas quedó demostrada durante septiembre.
El 17 de septiembre, Reuters informó que el Ibovespa avanzaba alrededor de 0,5% y el real se fortalecía 0,3% después de que una encuesta mostrara una disputa estadísticamente empatada entre Lula y Flávio Bolsonaro en un eventual segundo turno. Al mismo tiempo, el mercado analizaba las nuevas medidas económicas anunciadas por el Gobierno.
Días antes, los movimientos habían sido todavía más pronunciados. El fortalecimiento de Flávio Bolsonaro en determinadas encuestas había coincidido con una recuperación de los activos brasileños, mientras los inversores ajustaban sus posiciones ante la posibilidad de un escenario electoral más competitivo.
Esto no significa que el mercado haya establecido una dirección definitiva. Por el contrario, la sucesión de encuestas con diferencias reducidas está generando un entorno en el que las posiciones pueden cambiar rápidamente.
Para el real, ese proceso puede manifestarse mediante una mayor demanda de cobertura cambiaria. Para el Ibovespa, el impacto puede distribuirse de manera diferente según el sector: las compañías domésticas son más sensibles a tasas y expectativas económicas, mientras que exportadoras y empresas de materias primas tienen una exposición adicional al dólar y al ciclo internacional.
El frente fiscal vuelve a ser determinante
La política fiscal constituye uno de los principales factores que el mercado seguirá durante la campaña.
El Gobierno brasileño anunció un aumento de 15% en los beneficios de Bolsa Família, llevando el pago mínimo mensual de R$600 a R$691. Reuters informó que el programa tendría un costo adicional de aproximadamente R$5.800 millones en 2026 y R$22.000 millones en 2027. El Gobierno sostiene que el gasto será absorbido dentro de las asignaciones presupuestarias existentes y que no alterará los objetivos fiscales.
El anuncio produjo inicialmente presión sobre los activos brasileños, aunque posteriormente el Ibovespa recuperó terreno. La cuestión central para los inversores no es solamente el tamaño de una medida concreta, sino qué señal proporciona sobre la trayectoria futura del gasto público.
En un país donde las tasas reales permanecen elevadas, cualquier deterioro de las expectativas fiscales puede transmitirse hacia la curva de rendimientos y posteriormente al mercado cambiario.
Por eso, el comportamiento del dólar seguirá siendo uno de los principales indicadores para medir cómo interpreta el mercado el riesgo brasileño.
La Selic añade otra capa de incertidumbre
El Banco Central de Brasil redujo el 16 de septiembre la Selic en 25 puntos básicos hasta 13,75%, en el quinto recorte consecutivo. Desde marzo, el ciclo de relajación acumula 125 puntos básicos.
La decisión se produjo mientras la economía mostraba señales de desaceleración, aunque el Banco Central mantuvo un tono prudente frente a la inflación.
La autoridad monetaria elevó ligeramente sus previsiones de inflación hasta 5,2% para 2026 y 3,9% para 2027, mientras mantuvo en 3,2% su proyección para el horizonte relevante de política monetaria.
Esto genera una tensión importante para el mercado. Por un lado, una economía que pierde dinamismo favorece nuevos recortes. Por otro, una inflación todavía elevada, petróleo caro y posibles cambios en las expectativas fiscales pueden limitar la velocidad de la flexibilización.
Para el real, la Selic continúa siendo especialmente importante porque Brasil mantiene un diferencial de tasas considerable frente a Estados Unidos. Cualquier expectativa de recortes más rápidos puede reducir parte del atractivo de las posiciones en moneda brasileña.
Petróleo y dólar global pueden amplificar el movimiento
El escenario electoral no ocurre de forma aislada.
El petróleo continúa siendo una variable relevante para las expectativas inflacionarias globales, mientras los rendimientos estadounidenses y la política de la Reserva Federal siguen condicionando los flujos hacia mercados emergentes.
Varios medios especializados señalaron recientemente que el dólar se mantuvo cerca de máximos de varias semanas y que los mercados latinoamericanos estaban procesando simultáneamente las decisiones de la Fed y los acontecimientos políticos brasileños.
Esta interacción es particularmente importante para Brasil. Un dólar global más fuerte puede presionar al USD/BRL incluso si las encuestas domésticas permanecen estables. Por el contrario, una mejora del apetito global por riesgo puede ayudar al real y al Ibovespa a absorber mejor la incertidumbre electoral.
El comportamiento de las materias primas también será importante para las acciones brasileñas, debido al peso de empresas vinculadas a energía, minería y exportaciones dentro del índice.
Qué está descontando el mercado
Los gráficos actuales muestran un mercado en consolidación, no una ruptura definida.
El Ibovespa permanece alrededor de 185.344 puntos, después de haber oscilado aproximadamente entre 184.400 y 187.800 puntos en el período observado. El RSI en 47,7 confirma la ausencia de una condición técnica extrema.
En el mercado cambiario ocurre algo similar. El USD/BRL se encuentra en 5,1772, después de haber alcanzado niveles cercanos a 5,21, con un RSI próximo a 48 puntos.
La combinación de ambos indicadores sugiere que, en el muy corto plazo, los operadores están esperando un catalizador capaz de romper el rango. La política electoral puede proporcionar ese catalizador, pero también pueden hacerlo una sorpresa fiscal, un cambio en las expectativas de la Selic, el petróleo o los rendimientos estadounidenses.
Por eso, las próximas encuestas tendrán importancia no solamente por sus porcentajes, sino por la reacción que produzcan en el mercado.
Lectura de mercado
El escenario brasileño puede dividirse en tres grandes variables.
La primera es electoral: las encuestas muestran una competencia estrecha y mantienen abierta la posibilidad de un segundo turno. La segunda es fiscal: el mercado seguirá evaluando si las nuevas medidas de gasto son compatibles con los objetivos presupuestarios. La tercera es monetaria: la Selic comenzó un ciclo de recortes, pero continúa en niveles muy elevados.
Para el real, la interacción entre estos tres factores será determinante. Una reducción de la incertidumbre electoral podría favorecer la moneda, mientras que un deterioro de las expectativas fiscales o monetarias podría generar presión sobre el USD/BRL.
Para el Ibovespa, el efecto será más heterogéneo. Las acciones domésticas estarán especialmente expuestas a las tasas y al riesgo político, mientras que los exportadores pueden recibir apoyo de un real más débil.
La evolución del índice alrededor de 185.000 puntos y del USD/BRL alrededor de 5,18 será, por tanto, una referencia útil para identificar si el mercado continúa consolidando posiciones o comienza a anticipar un nuevo movimiento.
Conclusión FyM
Brasil entra en las dos semanas previas a las elecciones con los mercados en una posición de espera. El Ibovespa se encuentra en 185.344 puntos y el USD/BRL en 5,1772, ambos alejados de los extremos alcanzados durante las últimas sesiones y con indicadores técnicos próximos a la neutralidad.
La próxima fase probablemente estará determinada menos por un dato aislado y más por la interacción entre encuestas, política fiscal, Selic y condiciones financieras internacionales. Una modificación persistente en las expectativas electorales puede trasladarse rápidamente al real y posteriormente a las acciones, mientras que un movimiento fuerte del dólar global o del petróleo podría alterar esa relación.
Para los operadores, las referencias inmediatas serán 185.000 puntos en el Ibovespa y 5,18 en el USD/BRL, pero el verdadero catalizador estará fuera de los gráficos: las próximas encuestas y cualquier señal sobre la futura orientación fiscal y monetaria de Brasil.
Las dos semanas que quedan hasta el primer turno convierten cada nueva medición electoral en una potencial fuente de volatilidad. El mercado ya está reaccionando a las expectativas; ahora deberá determinar si esos cambios son suficientes para transformar una consolidación en una tendencia.