Bonos: la inflación da un respiro a la Fed, pero el mercado vuelve a exigir una prima por plazo
— Equipo Editorial
La semana que termina dejó una señal contradictoria para el mercado de bonos estadounidense. Los datos de inflación y precios de producción redujeron las expectativas de una nueva subida de tasas de la Reserva Federal en septiembre y provocaron inicialmente una caída de los rendimientos. Sin embargo, esa mejora no consiguió consolidarse en el tramo largo de la curva. Al cierre del viernes, el Treasury a 10 años se ubicó en 4,696%, el de 30 años en 5,27% y el de 5 años en 4,362%.
El movimiento revela que el mercado está empezando a separar dos problemas diferentes. Por un lado, las expectativas sobre la política monetaria de corto plazo se volvieron algo más favorables para los bonos después de los últimos datos estadounidenses. Por otro, los inversores continúan exigiendo una rentabilidad elevada para mantener deuda de largo plazo, debido a la inflación todavía superior al objetivo de la Fed, el déficit fiscal estadounidense, la elevada oferta de deuda y el riesgo energético derivado de Oriente Medio. Reuters destacó precisamente que, pese a la moderación de la inflación, el tramo largo continuó bajo presión y la subasta de bonos a 30 años alcanzó su mayor rendimiento en 25 años.
La semana termina así con una curva que sigue transmitiendo cautela: el mercado comienza a reducir las apuestas de endurecimiento monetario inmediato, pero todavía no está dispuesto a asumir que el proceso de desinflación sea suficiente para provocar una caída sostenida de los rendimientos largos.
SEMANA EN PERSPECTIVA
El principal catalizador de los bonos fue la publicación del IPC estadounidense de julio. La inflación general aumentó 0,1% mensual y 3,4% interanual, frente al 3,5% registrado en junio. La inflación subyacente avanzó 0,2% mensual y se situó en 2,5% interanual. El resultado estuvo esencialmente en línea con las expectativas y permitió al mercado reducir parte de las apuestas sobre una nueva subida de tasas en septiembre.
La señal fue reforzada un día después por el PPI. Los precios de producción estadounidenses permanecieron sin cambios en julio, después de una caída de 0,1% en junio. En términos interanuales, el PPI se moderó hasta 4,7%, desde 5,5%. Además, los precios de los bienes disminuyeron 0,7%, aunque los servicios aumentaron 0,2%. El mercado interpretó la combinación como una señal de menor presión inflacionaria inmediata.
La reacción inicial fue favorable para la renta fija. El jueves, después del PPI, el Treasury a 10 años llegó a caer hasta 4,645%, mientras el rendimiento del bono a 30 años descendió hasta 5,2189%. Las probabilidades de que la Fed mantuviera las tasas sin cambios en septiembre aumentaron hasta alrededor de 65%, según las referencias de mercado citadas por medios especializados.
Pero el viernes apareció una segunda variable: el crecimiento. Las ventas minoristas estadounidenses cayeron 0,6% en julio, la primera contracción en nueve meses y la mayor en 14 meses. Las ventas minoristas subyacentes, utilizadas para calcular componentes del PIB, también retrocedieron 0,4%. El dato llevó a algunos economistas a reducir sus previsiones de crecimiento para el tercer trimestre.
En principio, un consumo más débil debería favorecer a los bonos al reducir las presiones sobre la Fed. Sin embargo, el mercado no respondió de esa manera de forma sostenida. La razón está en el otro extremo de la ecuación: petróleo, déficit y prima por plazo.
Las tensiones entre Estados Unidos e Irán volvieron a impulsar el petróleo hacia la zona de 90 dólares por barril. Un shock energético prolongado podría mantener la inflación elevada incluso si la demanda interna estadounidense comienza a moderarse. Para los tenedores de bonos de largo plazo, esa combinación constituye un riesgo especialmente incómodo: menor crecimiento, pero inflación todavía demasiado alta para permitir una relajación monetaria agresiva.
COMPORTAMIENTO DEL ACTIVO
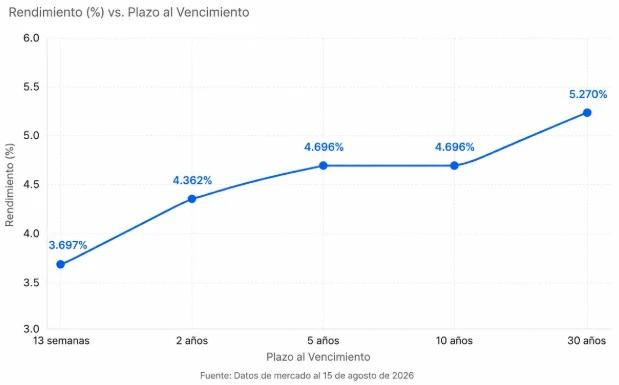
El Treasury a 10 años terminó la semana en 4,696%, según los datos de mercado proporcionados para FyM, con una variación de 5,5 puntos básicos en la última sesión, equivalente a un incremento diario de 1,19%. Durante la semana, el rendimiento llegó a retroceder después de los datos de inflación y PPI, antes de recuperar terreno en la última jornada.
La zona de 4,70% vuelve a convertirse así en una referencia central. El mercado había conseguido alejarse de los máximos recientes cuando los datos de inflación redujeron las expectativas de endurecimiento de la Fed, pero la recuperación del rendimiento al cierre muestra que todavía existe una oferta importante de bonos cuando los precios suben demasiado.
El Treasury a 5 años terminó en 4,362%, con una subida diaria de 4,9 puntos básicos, equivalente a 1,14%. Su comportamiento resulta especialmente relevante porque este tramo de la curva es más sensible a las expectativas sobre la trayectoria de la tasa de fondos federales. La reacción relativamente contenida frente al movimiento del extremo largo sugiere que parte de la tensión actual se concentra en la prima por plazo y no exclusivamente en las expectativas de política monetaria.
El Treasury a 30 años cerró en 5,27%, después de avanzar 5 puntos básicos durante la sesión, un incremento de 1,00%. La referencia vuelve a situarse muy cerca del extremo superior del rango anual observado en la pantalla proporcionada, cuyo máximo aparece en 5,28%.
La presión sobre el tramo largo fue uno de los elementos más importantes de la semana. El tesoro estadounidense vendió deuda a 30 años con un rendimiento máximo en 25 años, reflejando las preocupaciones de los inversores sobre inflación persistente y déficit fiscal.
El Treasury a 13 semanas, en cambio, terminó en 3,6970%, con una caída diaria de 0,0080 puntos porcentuales, equivalente a 0,22%. La diferencia frente al 30 años muestra la magnitud de la pendiente de la curva: los inversores están dispuestos a exigir aproximadamente 1,57 puntos porcentuales adicionales para mantener deuda a 30 años frente a letras a 13 semanas.
Los futuros también ofrecieron una señal de cautela. El futuro del Treasury a 2 años terminó en 103,0547, con una caída diaria de 0,05%, mientras el futuro del Treasury a 10 años cerró en 108,5781, con un descenso de 0,32%. En ambos casos, la caída de los precios refleja el movimiento inverso de los rendimientos.
La evolución de la semana confirma, por tanto, que no hubo un movimiento uniforme en renta fija. El mercado de corto plazo reaccionó principalmente a las expectativas sobre la Fed, mientras que el tramo largo incorporó factores adicionales relacionados con inflación, déficit, oferta de deuda y riesgo geopolítico.
LECTURA TÉCNICA Y SENTIMIENTO
La estructura de la curva continúa siendo el principal elemento a vigilar. Con el Treasury a 10 años en 4,696% y el de 30 años en 5,27%, los rendimientos permanecen en niveles elevados pese a la mejora de las expectativas sobre la política monetaria.
El nivel de 4,70% en el 10 años adquiere importancia técnica y psicológica. Una caída sostenida por debajo de esa zona podría abrir espacio para una recuperación adicional de los precios de los Treasuries, especialmente si los próximos datos confirman una desaceleración económica. En sentido contrario, un retorno sostenido por encima de 4,70% reforzaría la idea de que la prima por plazo continúa dominando al mercado.
En el 30 años, el 5,27% se encuentra prácticamente sobre el máximo anual mostrado en los datos proporcionados, de 5,28%. Esto convierte a la zona de 5,25%-5,30% en una referencia crítica. Una ruptura alcista de los rendimientos en ese tramo tendría implicaciones importantes para las hipotecas, el costo de financiación corporativa y las valoraciones de acciones.
La lectura fundamental es más compleja que la de hace algunas semanas. Los datos de inflación ofrecen argumentos para que la Fed no suba tasas en septiembre, mientras el debilitamiento de las ventas minoristas añade presión para adoptar una postura más prudente. Pero los mercados de deuda siguen enfrentando un problema estructural: la necesidad de financiar déficits elevados en un contexto en el que los inversores exigen una compensación importante por mantener vencimientos largos. La convicción de que los rendimientos caerán durante el próximo año se ha debilitado precisamente por la persistencia de estos riesgos.
Para los operadores, la diferencia entre el corto y el largo plazo es fundamental. El tramo corto comienza a descontar una Fed menos agresiva; el tramo largo todavía exige una prima elevada. Mientras esa divergencia persista, la curva continuará siendo una de las principales fuentes de información sobre el verdadero nivel de confianza del mercado en el escenario de desinflación.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
El evento central será la publicación de las actas de la reunión del FOMC celebrada el 28 y 29 de julio. La Reserva Federal tiene prevista su publicación para el miércoles 19 de agosto a las 14:00 horas de Washington.
Las actas serán importantes porque permitirán conocer hasta qué punto existió consenso dentro del Comité para mantener una política restrictiva y qué peso tuvieron la inflación, el mercado laboral y los riesgos de crecimiento. Una lectura claramente dovish podría presionar a la baja los rendimientos, especialmente en el tramo de 2 a 5 años.
El mercado también deberá seguir los datos de producción industrial de Estados Unidos, cuya publicación está prevista para el martes 18. Después de la caída de las ventas minoristas, una nueva señal de debilidad en la actividad podría reforzar las apuestas de una Fed más flexible.
En paralelo, el petróleo continuará siendo una variable fundamental para el mercado de deuda. Brent cerca de 90 dólares introduce un riesgo inflacionario que puede limitar la caída de los rendimientos incluso si los datos de crecimiento se deterioran. Reuters ha señalado que el aumento del petróleo derivado del conflicto con Irán es uno de los principales factores que mantienen elevada la prima de plazo de los Treasuries.
También habrá que vigilar el comportamiento del yen y del mercado japonés. Las expectativas de una posible subida del Banco de Japón en septiembre podrían modificar los flujos internacionales hacia los bonos estadounidenses. La diferencia entre los rendimientos de Estados Unidos y Japón continúa siendo significativa y mantiene importantes incentivos para las estrategias de carry trade.
Finalmente, la oferta de deuda seguirá siendo una variable estructural. La combinación de déficit elevado y fuertes necesidades de financiación implica que el mercado deberá absorber grandes volúmenes de Treasury durante los próximos meses. Incluso si la Fed se vuelve más flexible, una oferta elevada puede limitar la velocidad con la que los rendimientos largos pueden caer.
CONCLUSIÓN FYM
La semana cambió parcialmente la percepción sobre la Fed, pero no resolvió el problema central del mercado de bonos. El IPC y el PPI estadounidenses redujeron las expectativas de una subida de tasas en septiembre, mientras las ventas minoristas mostraron una economía que comienza a perder dinamismo. Esa combinación debería ser favorable para la renta fija, pero el mercado continúa exigiendo una prima elevada en los vencimientos largos.
El Treasury a 5 años cerró en 4,362%, el 10 años en 4,696% y el 30 años en 5,27%. La amplitud entre el extremo corto, representado por el 13-week Treasury en 3,697%, y el tramo de 30 años muestra que el mercado está asignando un costo considerable a la duración.
Lo que está descontando el mercado es, en esencia, una Fed menos agresiva en el corto plazo, pero no necesariamente una normalización rápida de los rendimientos largos. La inflación todavía se encuentra por encima del objetivo, el petróleo introduce un nuevo riesgo y el déficit fiscal mantiene elevada la oferta de deuda. La reciente subasta a 30 años, con el mayor rendimiento en 25 años, es una señal clara de esa tensión.
Para un trader, la próxima semana tendrá tres referencias centrales: las actas de la Fed, el Treasury a 10 años alrededor del 4,70% y el bono a 30 años cerca del 5,27%. Si los datos de actividad se debilitan y las actas confirman una Fed más flexible, los compradores podrían recuperar el control de la curva. Si el petróleo continúa subiendo y los rendimientos largos vuelven a superar sus máximos recientes, el mercado podría interpretar que el problema ya no es la próxima decisión de la Fed, sino cuánto cuesta financiar al Gobierno estadounidense durante las próximas décadas.
La semana deja, por tanto, una conclusión clara: la expectativa de una Fed menos restrictiva está ayudando al tramo corto, pero todavía no alcanza para liberar al mercado de bonos de la presión sobre los vencimientos largos.