Bonos del Tesoro: la curva se reacomoda con presión en el corto plazo y cautela en el tramo largo
— Equipo Editorial
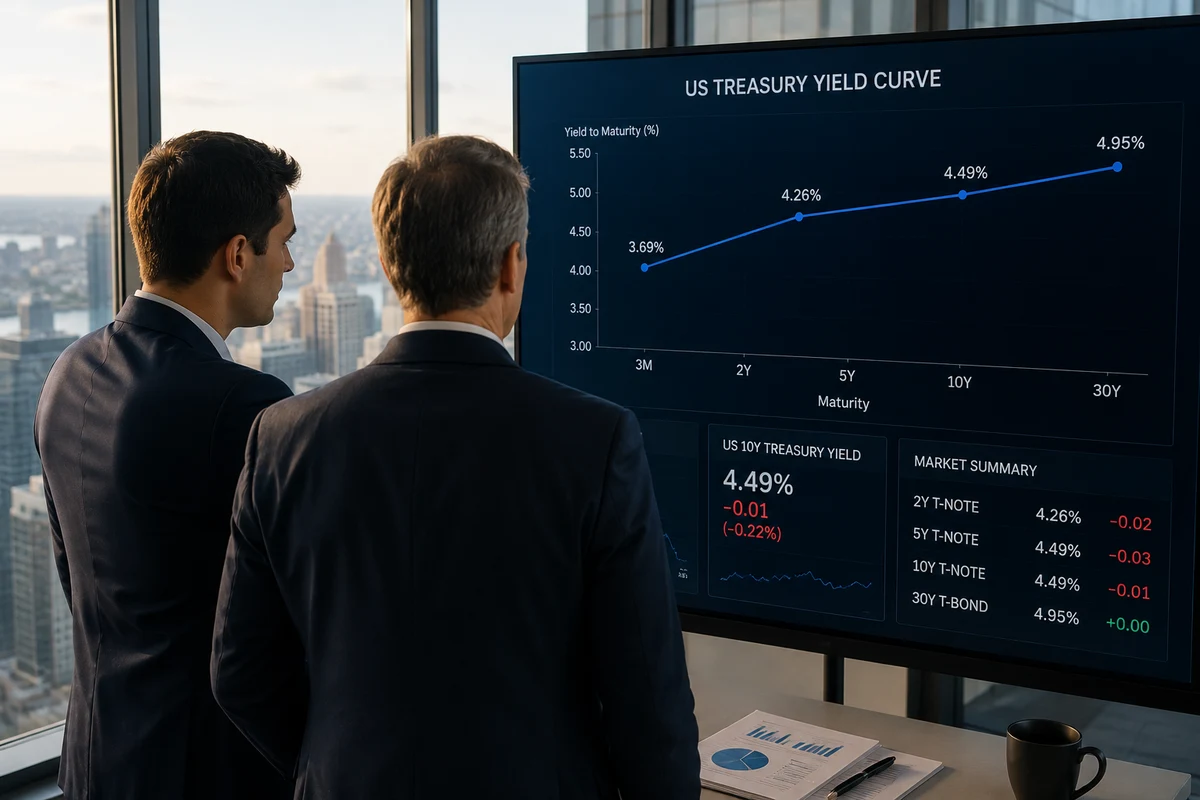
La curva de rendimientos de los bonos gubernamentales estadounidenses muestra hoy una lectura mixta, pero con un mensaje claro para el mercado: los inversores siguen ajustando expectativas sobre tasas, inflación y crecimiento.
Según los últimos datos recogidos, la tasa de las letras a 13 semanas se ubica en 3,6930%, con una suba diaria de 0,0130 puntos porcentuales, equivalente a 0,35%. En el tramo medio, el rendimiento a 5 años cae hasta 4,2610%, con una baja de 0,0260 puntos, o 0,61%. El rendimiento a 10 años retrocede hasta 4,4950%, con una caída de 0,0140 puntos, o 0,31%, mientras que el bono a 30 años sube levemente hasta 4,9490%, con un avance de 0,0020 puntos, o 0,04%.
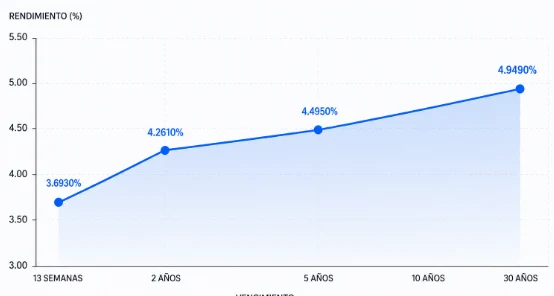
La lectura de la curva es relevante porque el mercado no está moviéndose de forma uniforme. El frente corto muestra presión alcista, el tramo de 5 y 10 años registra caída de rendimientos y el extremo largo permanece elevado. Esto sugiere una curva que no solo responde a expectativas sobre la Reserva Federal, sino también a una prima de plazo todavía alta en los vencimientos largos.
El tramo corto refleja sensibilidad a la Reserva Federal
La tasa a 13 semanas en 3,6930% muestra que el mercado sigue asignando un peso importante a la política monetaria de corto plazo. Aunque la Fed ha mantenido un tono prudente, los inversores continúan evaluando si la inflación permitirá una relajación monetaria más clara o si el banco central deberá sostener una postura restrictiva durante más tiempo.
El movimiento de la letra a 13 semanas, con una suba diaria de 0,35%, contrasta con la baja del rendimiento a 5 años y 10 años. Esa divergencia indica que la parte más corta de la curva sigue anclada a expectativas de tasas oficiales, mientras que el mercado de duración intermedia comienza a incorporar una visión algo más moderada sobre crecimiento e inflación.
Para traders, este punto es clave: cuando el corto plazo sube y el tramo medio baja, el mercado suele estar diferenciando entre una Fed todavía restrictiva en el presente y una economía que podría desacelerarse más adelante.
El 10 años se mantiene cerca de 4,50% y sigue siendo el eje del mercado
El rendimiento del Treasury a 10 años cotiza en 4,4950%, apenas por debajo de la referencia psicológica de 4,50%. Este nivel es importante porque funciona como termómetro global del costo del dinero. Una tasa de 10 años elevada presiona valuaciones de acciones, encarece financiamiento corporativo, sostiene al dólar y condiciona el apetito por riesgo en mercados emergentes.
La caída diaria de 0,31% en el 10 años muestra cierta demanda por duración, aunque el rendimiento sigue dentro de la parte alta de su rango de 52 semanas, que va aproximadamente de 3,35% a 5,00%. En términos prácticos, el mercado todavía no está descontando una normalización agresiva de tasas. Más bien, mantiene una estructura de rendimientos altos y selectividad en la toma de riesgo.
En futuros, el contrato del T-Note a 10 años sube 0,16% hasta 109,40625. Como los precios de los bonos se mueven en sentido inverso a los rendimientos, esta suba del futuro confirma la presión bajista observada en la tasa del 10 años.
El tramo largo mantiene una prima elevada
El rendimiento a 30 años se ubica en 4,9490%, con una suba marginal de 0,04%. Aunque el movimiento diario es pequeño, el nivel absoluto es significativo. El 30 años permanece muy cerca de la parte superior de su rango anual, ubicado entre 3,72% y 5,15%.
La diferencia entre el 30 años y el 10 años se ubica en aproximadamente 45,4 puntos básicos. Esto muestra una pendiente positiva en el tramo largo de la curva y refleja que los inversores siguen exigiendo mayor compensación para asumir duración extendida. Detrás de esa prima aparecen varios factores: dudas fiscales, elevada emisión de deuda, inflación estructural más persistente y menor demanda relativa por bonos largos.
Para el mercado accionario, un 30 años cerca de 4,95% es una señal de alerta. Las compañías de crecimiento, tecnología y sectores con múltiplos altos suelen ser más sensibles a tasas largas elevadas, porque sus flujos futuros se descuentan a una tasa mayor.
La curva: normalización parcial, pero no señal de tranquilidad plena
La curva entre 13 semanas y 10 años muestra una pendiente positiva de aproximadamente 80,2 puntos básicos, con el 10 años en 4,4950% frente al 3 meses en 3,6930%. Entre 5 y 10 años, la pendiente también es positiva, en torno a 23,4 puntos básicos. Entre 10 y 30 años, la pendiente se amplía hasta 45,4 puntos básicos.
Esto sugiere una curva más normalizada que en los períodos de inversión extrema, pero todavía exigente para activos de riesgo. La normalización no necesariamente implica optimismo económico. En este caso, también puede reflejar que el mercado está incorporando una prima fiscal y de inflación más alta en los vencimientos largos.
El comportamiento de los futuros refuerza esa lectura. El contrato del T-Note a 2 años sube 0,08% hasta 102,95703125 y el futuro del T-Note a 10 años avanza 0,16% hasta 109,40625. La suba de precios en ambos contratos indica demanda por bonos, pero el mayor avance relativo del 10 años sugiere algo más de interés por duración intermedia.
Impacto para dólar, acciones y materias primas
Para el dólar, una curva con rendimientos altos sigue siendo un soporte importante. Mientras el 10 años se mantenga cerca de 4,50% y el 30 años cerca de 4,95%, el mercado tendrá menos incentivos para abandonar el dólar de forma agresiva, especialmente frente a monedas de países con tasas reales menos atractivas o mayor riesgo político.
Para acciones, el efecto es más mixto. La baja del 10 años puede aliviar presión sobre tecnológicas y crecimiento, pero el nivel absoluto sigue siendo restrictivo. Un rendimiento de 4,4950% en el Treasury a 10 años compite directamente con valuaciones exigentes en renta variable.
Para oro y commodities, la clave será la tasa real. Si los rendimientos nominales bajan por expectativas de menor crecimiento, el oro puede encontrar soporte. Pero si los rendimientos largos suben por inflación o mayor prima fiscal, los metales preciosos podrían enfrentar presión por mayor costo de oportunidad.
Conclusión FyM
La curva de rendimientos de Estados Unidos deja una señal de mercado compleja. El tramo corto sube, el 5 y 10 años retroceden, y el 30 años se mantiene cerca de 4,95%. Esta combinación refleja una economía donde la Fed todavía condiciona el corto plazo, mientras los inversores buscan algo de protección en duración intermedia pero exigen más prima para financiar al Tesoro en plazos largos.
Para traders, los niveles clave son claros: 3,6930% en 13 semanas, 4,2610% en 5 años, 4,4950% en 10 años y 4,9490% en 30 años. Si el 10 años vuelve a superar con fuerza el 4,50%, la presión podría regresar sobre acciones, oro y monedas emergentes. Si cae por debajo de 4,40%, el mercado podría interpretar una señal de menor presión monetaria y mayor apetito por riesgo. En el corto plazo, la curva sigue siendo uno de los principales indicadores para anticipar movimientos en dólar, Wall Street y commodities.