Bonos de EE.UU. bajo presión: el Treasury a 30 años supera el 5,3% y vuelve a encender las alarmas
— Equipo Editorial
El mercado de bonos estadounidense volvió a enviar una señal de alerta. Los rendimientos de los Treasuries de largo plazo avanzaron con fuerza mientras los inversores elevaban la prima exigida para mantener deuda estadounidense, en un contexto marcado por el petróleo por encima de los US$90, las tensiones entre Estados Unidos e Irán y una creciente preocupación por la inflación y las necesidades de financiación del Gobierno.
En la cotización de ayer, el rendimiento del Treasury a 10 años se ubicaba en 4,724%, con un avance diario de 0,028 puntos porcentuales, equivalente a 0,60%, mientras que el bono a 30 años alcanzaba 5,31%, después de subir 0,04 puntos, o 0,84%. El movimiento era más moderado en los vencimientos intermedios: el Treasury a cinco años rendía 4,376%, con una suba de 0,32%, mientras la referencia de 13 semanas se situaba en 3,703%, con un incremento de 0,16%.
La presión se intensificó posteriormente. Hoy, el rendimiento del Treasury a 30 años llegó a 5,327%, su nivel más alto desde 2007, mientras el rendimiento a 10 años avanzó hasta alrededor de 4,74%. El movimiento confirma que el tramo largo de la curva se encuentra bajo una presión considerablemente mayor que los vencimientos cortos.
El petróleo vuelve a golpear al mercado de deuda
El principal detonante externo es nuevamente el mercado energético.
El Brent se mantiene por encima de US$90 por barril, después de que las expectativas de una solución diplomática entre Washington y Teherán se deterioraran. La situación en torno al estrecho de Ormuz continúa siendo crítica y mantiene abierta la posibilidad de nuevas interrupciones en los flujos de petróleo.
Reuters señaló que la combinación entre el conflicto, las dificultades para normalizar el tránsito por Ormuz y el petróleo más caro está generando nuevas preocupaciones inflacionarias. El problema para los bonos es directo: si la energía permanece elevada durante un período prolongado, la inflación podría resultar más persistente y reducir el margen de maniobra de la Reserva Federal.
El mercado se encuentra así frente a una contradicción particularmente incómoda. Los últimos datos económicos estadounidenses habían reducido las expectativas de una política monetaria más restrictiva, pero el aumento del petróleo está introduciendo nuevamente un riesgo inflacionario que afecta principalmente a los vencimientos largos.
Una curva que refleja dos problemas diferentes
La fotografía de los rendimientos muestra una diferencia importante entre los extremos de la curva.
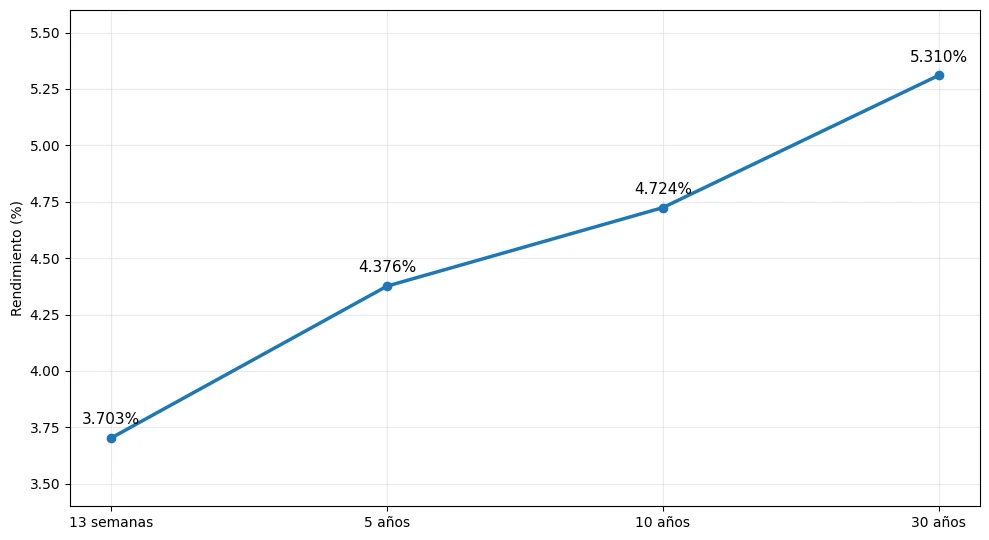
El Treasury de 13 semanas rinde 3,703%, mientras que el bono a 10 años ofrece 4,724% y el de 30 años 5,31%. La diferencia entre el rendimiento a tres meses y el de 30 años alcanza aproximadamente 161 puntos básicos.
Esto indica que el mercado no está reaccionando únicamente a las expectativas sobre la próxima decisión de la Fed. Existe una prima adicional asociada al riesgo de mantener deuda durante períodos mucho más prolongados.
En otras palabras, los inversores están exigiendo más rendimiento para asumir riesgos de inflación, déficit, emisión de deuda y duración.
Las preocupaciones fiscales estadounidenses están contribuyendo al aumento de los rendimientos de largo plazo. El elevado déficit presupuestario y las mayores necesidades de financiación del Gobierno coinciden además con un aumento de la emisión de deuda corporativa vinculada al fuerte gasto de las compañías tecnológicas en infraestructura de inteligencia artificial.
El resultado es una presión que va más allá de la política monetaria.
El 30 años se convierte en la referencia crítica
El movimiento del Treasury a 30 años merece una atención especial. El rendimiento alcanzaba 5,31%, apenas por debajo del máximo de 52 semanas mostrado en 5,32%. El desplazamiento posterior hasta 5,327%, llevó al rendimiento incluso por encima de ese nivel observado.
La importancia de esta referencia radica en que los bonos de muy larga duración son especialmente sensibles a cambios en las expectativas de inflación y en la prima por plazo.
Un rendimiento superior al 5,3% significa también que el mercado está elevando considerablemente el costo de financiación a largo plazo de la economía estadounidense. Ese aumento termina repercutiendo sobre las condiciones financieras generales: hipotecas, crédito corporativo, valoración de activos y decisiones de inversión.
La subida del Treasury a 30 años se produjo pese a que las expectativas de una nueva subida de tasas de la Fed en septiembre se redujeron. El mercado estaría, por tanto, descontando una combinación de inflación persistente y mayores riesgos fiscales en lugar de simplemente anticipar una Fed más agresiva.
La Fed queda atrapada entre crecimiento e inflación
El contexto monetario es particularmente complejo.
Los datos económicos estadounidenses más débiles de las últimas jornadas habían llevado a los operadores a reducir sus apuestas sobre una nueva subida de tasas en septiembre. Según Reuters, la probabilidad implícita de una suba se situaba en torno al 34,6%, frente al 48,4% de la semana anterior.
En circunstancias normales, menores expectativas de tasas deberían favorecer a los bonos y provocar una caída de sus rendimientos.
Pero eso no está ocurriendo en el tramo largo.
La explicación está en que el mercado puede estar interpretando que una eventual flexibilización monetaria no será suficiente para compensar otros factores de riesgo. Si el petróleo permanece elevado, si el déficit fiscal continúa presionando la oferta de Treasuries y si aumenta la prima por plazo, los rendimientos largos pueden seguir subiendo incluso mientras disminuyen las expectativas de movimientos agresivos de la Fed.
Esta dinámica es particularmente relevante para Wall Street. Un Treasury a 10 años cerca de 4,75% eleva la tasa de descuento utilizada para valorar acciones, mientras que un 30 años por encima de 5,3% modifica la relación riesgo-retorno de las inversiones de largo plazo.
Los futuros de bonos ya reflejan la presión
La presión también aparece en los futuros.
El futuro del Treasury a dos años se ubicaba en 103,0117, con una variación de -0,02%, mientras el futuro del Treasury a 10 años se situaba en 108,3281, con una caída de 0,12%.
La relación entre precios y rendimientos es fundamental: cuando los precios de los bonos caen, sus rendimientos aumentan.
Por eso, el comportamiento simultáneo de los futuros y de las tasas confirma que la sesión estuvo dominada por ventas de deuda. No se trata solamente de una modificación matemática de los rendimientos; hay una repricing real de la curva.
El mercado está exigiendo una mayor compensación para mantener duración.
El impacto se traslada a Wall Street
La presión sobre los Treasuries representa uno de los principales riesgos para las acciones estadounidenses.
Cuando suben los rendimientos, especialmente en el tramo de 10 y 30 años, las acciones deben competir contra una alternativa de renta fija que ofrece mayores retornos nominales. Al mismo tiempo, una tasa de descuento más elevada reduce el valor presente de los beneficios futuros de las compañías.
El efecto es especialmente sensible en las empresas tecnológicas y en aquellas cuyas valoraciones dependen de expectativas de crecimiento a varios años.
Varios medios especializados señalaron que el aumento de los rendimientos está contribuyendo a presionar a los mercados de acciones, especialmente a las compañías relacionadas con la infraestructura de inteligencia artificial.
La paradoja vuelve a aparecer: el mercado espera una Fed menos agresiva, pero las condiciones financieras no necesariamente se están relajando. El aumento de las tasas largas puede ejercer un endurecimiento financiero equivalente sin necesidad de que el banco central vuelva a subir la tasa de referencia.
Lectura de mercado
El mensaje que transmite actualmente la curva es más complejo que una simple apuesta sobre la próxima reunión de la Reserva Federal.
El tramo corto, representado en la pantalla por el rendimiento de 3,703% a 13 semanas, permanece relativamente contenido. En cambio, el 10 años se encuentra en 4,724% y el 30 años en 5,31%. La divergencia indica que los inversores están concentrando el riesgo en el horizonte de largo plazo.
El mercado parece estar descontando tres variables simultáneamente: una inflación potencialmente más persistente por el petróleo, una oferta elevada de deuda estadounidense y una prima de riesgo mayor para mantener activos de larga duración.
En el corto plazo, cualquier descenso del petróleo o avance diplomático entre Washington y Teherán podría aliviar rápidamente parte de la presión. En sentido contrario, una nueva escalada en Oriente Medio podría elevar nuevamente el precio del crudo y reforzar las expectativas inflacionarias.
En el mediano plazo, sin embargo, el déficit fiscal estadounidense puede convertirse en un problema independiente de la geopolítica. Incluso si el petróleo retrocede, la cantidad de deuda que el mercado debe absorber continuará siendo una variable relevante para determinar la prima por plazo.
Conclusión FyM
El mercado de Treasuries está mostrando que la discusión ya no gira exclusivamente alrededor de cuándo la Reserva Federal moverá las tasas. La verdadera batalla se está trasladando hacia el costo de financiación de largo plazo de Estados Unidos.
El 5,31% del Treasury a 30 años y el 4,724% del 10 años constituyen referencias que los operadores deberán seguir de cerca. Si los rendimientos continúan avanzando mientras las expectativas de la Fed permanecen contenidas, el mensaje será inequívoco: el mercado está exigiendo una prima adicional por inflación, déficit y duración.
La evolución del petróleo será la primera variable a vigilar. Una normalización del suministro desde Oriente Medio podría reducir parte de la presión sobre la curva. Pero si el Brent permanece por encima de US$90 y la situación en Ormuz continúa deteriorándose, la amenaza inflacionaria podría prolongarse.
La segunda variable será la respuesta de los inversores a las nuevas emisiones de deuda estadounidense. Si el mercado comienza a exigir rendimientos cada vez mayores para absorberlas, el problema dejará de ser exclusivamente geopolítico y pasará a convertirse en una cuestión estructural de financiación.
Para Wall Street, el riesgo es claro: incluso con una Fed menos agresiva, los bonos largos pueden mantener condiciones financieras restrictivas. Y mientras el Treasury a 30 años permanezca por encima del 5,3%, el mercado de acciones tendrá que competir contra una tasa libre de riesgo que vuelve a adquirir un peso considerable en las decisiones de asignación de capital.