Baidu cae con fuerza tras resultados débiles y golpea al sector tecnológico chino
— Equipo Editorial
Baidu volvió a colocar bajo presión a las acciones tecnológicas chinas después de presentar unos resultados del segundo trimestre que mostraron una combinación incómoda para los inversores: el negocio tradicional continúa deteriorándose mientras la expansión en inteligencia artificial todavía no alcanza para compensar la caída de los ingresos y el fuerte retroceso del beneficio. La compañía reportó ingresos de 31.330 millones de yuanes, un 4% menos interanual y por debajo de los 31.960 millones de yuanes esperados por el mercado. El beneficio neto cayó hasta 2.300 millones de yuanes, frente a 7.300 millones un año antes.
La reacción fue inmediata. Las acciones de Baidu negociadas en Estados Unidos llegaron a caer alrededor de un 7% en las primeras operaciones y posteriormente ampliaron el retroceso hasta aproximadamente un 13%, según la evolución registrada durante la jornada. El movimiento adquiere mayor relevancia porque se produce en un momento en el que los inversores están evaluando cuánto tiempo necesitarán las grandes tecnológicas chinas para transformar el fuerte gasto en inteligencia artificial en crecimiento sostenible de beneficios.
El problema sigue estando en el negocio tradicional
Los resultados dejan claro que la principal debilidad de Baidu todavía no está en la demanda por sus nuevos productos de inteligencia artificial, sino en la erosión de su fuente histórica de ingresos. Los ingresos de marketing online descendieron un 19%, hasta 13.100 millones de yuanes, afectados por la menor inversión publicitaria de las empresas chinas. Algunos medios vinculan esta presión con la debilidad del consumo y la prolongada crisis del sector inmobiliario, dos factores que están reduciendo los presupuestos destinados a publicidad.
Ese deterioro resulta especialmente relevante porque el mercado necesita comprobar si Baidu puede reemplazar de forma suficientemente rápida el flujo de caja de su negocio de búsqueda y publicidad.
El desafío no es solamente crecer en inteligencia artificial, sino hacerlo a una velocidad suficiente para compensar un negocio maduro que todavía representa una parte importante de la estructura financiera del grupo.
La magnitud del ajuste en el beneficio refuerza esa preocupación. El resultado neto se redujo desde 7.300 millones hasta aproximadamente 2.300 millones de yuanes, una caída cercana al 68%. Para los accionistas, ese dato cambia la lectura del proceso de transformación: ya no se trata simplemente de financiar una nueva fase de crecimiento, sino de hacerlo mientras los negocios históricos pierden rentabilidad.
La paradoja de la IA: crecimiento, pero todavía sin suficiente retorno
Baidu sí mostró avances en el área que debería convertirse en su principal motor futuro. Los ingresos de su negocio Core impulsado por inteligencia artificial aumentaron un 25% interanual hasta 12.500 millones de yuanes, impulsados por una mayor adopción empresarial y por la demanda de infraestructura de nube vinculada a IA.
El problema para el mercado es que ese crecimiento todavía convive con un aumento significativo de las inversiones en talento, infraestructura y desarrollo tecnológico. En otras palabras, Baidu está creciendo precisamente en el segmento que considera estratégico, pero debe seguir desembolsando recursos para competir en una carrera tecnológica cada vez más exigente.
Ahí aparece una de las principales señales que explican la reacción bursátil. Los inversores no están cuestionando necesariamente la existencia de demanda por inteligencia artificial; están cuestionando el ritmo al que esa demanda puede convertirse en beneficios. The Wall Street Journal destacó precisamente que la transformación hacia IA todavía no consigue compensar el deterioro del negocio publicitario, mientras la competencia de compañías como Alibaba, ByteDance y nuevos desarrolladores de modelos incrementa la presión sobre Baidu.
El propio CEO Robin Li intentó responder a esa preocupación asegurando que la compañía mantendrá la inversión en talento y tecnología con el objetivo de recuperar una posición de liderazgo para Ernie, el modelo de inteligencia artificial de Baidu. Su argumento es esencialmente de largo plazo: competir en IA requiere paciencia y una inversión tecnológica sostenida.
Lectura técnica: una caída que cambia el equilibrio de corto plazo
El comportamiento del precio mostrado en el gráfico de 15 minutos refuerza la magnitud del shock. Baidu pasó desde la zona superior a US$103 antes de acelerar la liquidación hasta alrededor de US$90,80, antes de intentar estabilizarse. El movimiento estuvo acompañado por un aumento visible del volumen y llevó al RSI de 14 períodos hacia 28,6, entrando en territorio técnicamente considerado de sobreventa.
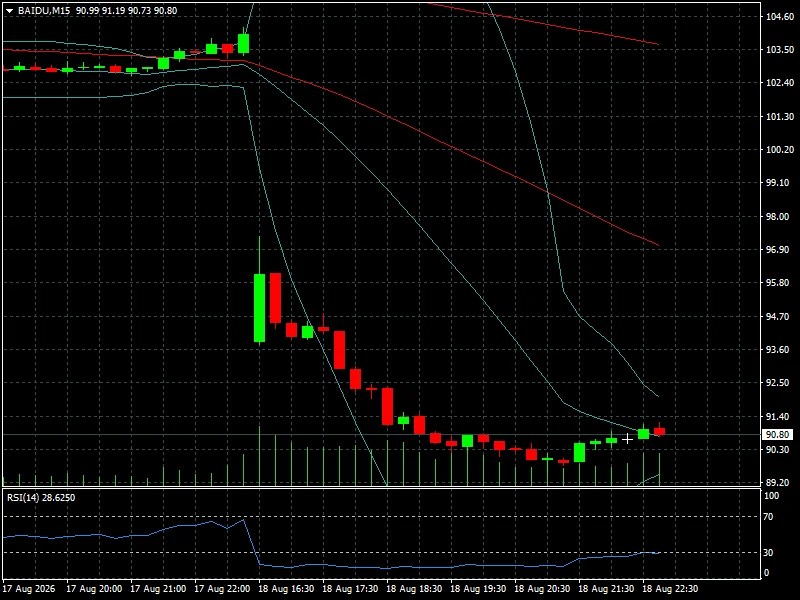
La lectura técnica, sin embargo, exige cautela. Una condición de sobreventa puede favorecer un rebote táctico, pero no implica por sí misma un cambio de tendencia. Después de una caída de esta magnitud, el mercado suele pasar de descontar el resultado corporativo a evaluar nuevas referencias de precio: primero, la capacidad de recuperar las zonas perdidas y, posteriormente, si aparece suficiente demanda para absorber las posiciones vendedoras.
En este contexto, la primera reacción del mercado parece ser una reducción de expectativas. El castigo no responde solamente a que Baidu haya quedado por debajo del consenso en ingresos. También refleja una revisión de la tesis de inversión alrededor de la IA: crecer en ese segmento ya no es suficiente; el mercado exige señales cada vez más claras de monetización, escala y mejora futura de márgenes.
Qué significa para las acciones tecnológicas chinas
El episodio tiene implicancias más amplias que Baidu. La compañía funciona como un caso de prueba para una pregunta que afecta a buena parte del sector tecnológico chino: ¿puede la inteligencia artificial convertirse en un nuevo ciclo de crecimiento sin que el deterioro de los negocios tradicionales destruya demasiada rentabilidad durante la transición?
La comparación reciente con otras grandes compañías chinas resulta relevante. Tencent, por ejemplo, también ha incrementado fuertemente sus inversiones en inteligencia artificial, pero en su segundo trimestre logró aumentar los ingresos un 11%, apoyado además por una mejora de su negocio publicitario. Esto muestra que el problema de Baidu no es simplemente el gasto en IA, sino la combinación particular entre presión sobre su negocio tradicional, competencia tecnológica y necesidad de elevar la monetización de sus nuevas plataformas.
Para el universo de acciones chinas cotizadas en Estados Unidos, y especialmente para índices como el Nasdaq Golden Dragon China, el resultado introduce una nueva fuente de selectividad. Las empresas vinculadas a IA pueden seguir recibiendo capital, pero el mercado parece cada vez menos dispuesto a pagar únicamente por expectativas de crecimiento tecnológico. Los próximos resultados deberán demostrar que la inversión comienza a traducirse en ingresos de mayor calidad y, eventualmente, en beneficios.
Conclusión FyM
El mercado no castigó a Baidu porque haya abandonado su apuesta por la inteligencia artificial, sino porque todavía no ha demostrado que esa apuesta pueda compensar con suficiente rapidez el deterioro del negocio que financió su expansión durante años. Esa diferencia es central para entender la reacción de la acción.
Durante las próximas sesiones, los operadores deberían vigilar especialmente la capacidad del precio para estabilizarse después del desplome, la evolución de las acciones tecnológicas chinas en Hong Kong y Estados Unidos y cualquier nueva señal sobre la monetización de Ernie, la nube y el resto de los negocios vinculados a IA. También será importante observar si el mercado empieza a interpretar el aumento de la inversión tecnológica como una oportunidad de crecimiento o, por el contrario, como una presión adicional sobre los márgenes.
Por ahora, el mensaje que deja Baidu es menos optimista: en la nueva etapa de la inteligencia artificial, crecer rápido puede no ser suficiente. El mercado quiere comprobar cuánto cuesta ese crecimiento y, sobre todo, cuándo empezará a generar retornos.