Asia impulsa el optimismo y Europa consolida su recuperación al cierre de julio
— Equipo Editorial
La última semana de julio concluyó con un tono predominantemente positivo para los principales índices bursátiles mundiales, aunque con un comportamiento desigual entre regiones. La combinación de resultados corporativos mejores de lo esperado, la decisión de la Reserva Federal de mantener los tipos de interés sin cambios y unos datos macroeconómicos estadounidenses que confirmaron la fortaleza de la economía favorecieron una nueva rotación hacia los activos de riesgo.
Mientras Wall Street volvió a acercarse a máximos históricos, los mercados europeos consolidaron las ganancias acumuladas durante julio y Asia ofreció algunos de los movimientos más destacados de la semana, con avances extraordinarios en Corea del Sur y una notable recuperación en varios mercados emergentes de la región. El sentimiento inversor continúa respaldado por unos beneficios empresariales sólidos, aunque las expectativas sobre la política monetaria y la evolución del crecimiento mundial siguen condicionando el posicionamiento de los operadores.
SEMANA EN PERSPECTIVA
La atención de los mercados estuvo concentrada en una de las semanas más importantes del trimestre desde el punto de vista macroeconómico. La Reserva Federal mantuvo los tipos de interés sin cambios, manteniendo un discurso prudente sobre la evolución futura de la inflación, mientras que los datos de crecimiento económico y empleo en Estados Unidos reforzaron la percepción de que la mayor economía del mundo continúa mostrando una resiliencia superior a la prevista.
En paralelo, la temporada de resultados empresariales mantuvo un elevado ritmo de publicaciones. Varias compañías tecnológicas de gran capitalización presentaron cifras que superaron las expectativas del mercado, reforzando nuevamente el liderazgo del sector tecnológico estadounidense.
En Europa, los inversores continuaron evaluando las perspectivas del Banco Central Europeo en un entorno donde la inflación sigue moderándose gradualmente, mientras que en Asia el optimismo estuvo apoyado tanto por expectativas de nuevos estímulos económicos como por una mejora del apetito global por el riesgo.
La evolución de los rendimientos de los bonos soberanos, junto con los flujos hacia la renta variable internacional, favoreció un cierre semanal claramente constructivo para la mayoría de los mercados desarrollados.
COMPORTAMIENTO DEL ACTIVO
Los índices estadounidenses volvieron a liderar el sentimiento positivo del mercado.
El Nasdaq cerró la semana en 25.373,85 puntos tras avanzar un 1,59% semanal, siendo nuevamente el índice con mejor comportamiento entre los grandes referentes estadounidenses gracias al impulso del sector tecnológico y de inteligencia artificial.
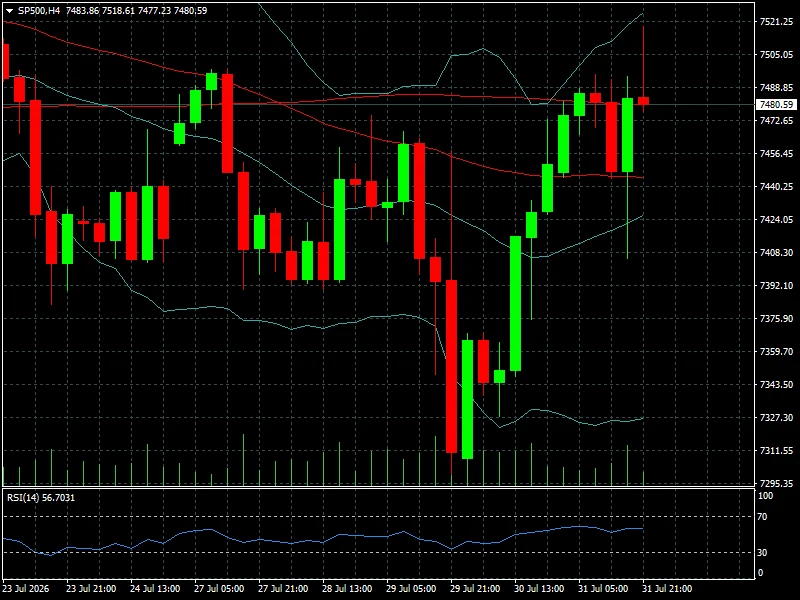
El S&P 500 terminó en 7.480,59 puntos con una ganancia semanal del 1,05%, consolidándose muy cerca de máximos históricos y mostrando una amplitud de mercado superior a la observada semanas atrás.
El Dow Jones finalizó en 52.485,74 puntos con un avance semanal del 1,04%, reflejando que las compras se extendieron también hacia sectores industriales y financieros.
El Russell 2000 apenas avanzó un 0,06% durante la semana, evidenciando que las compañías de pequeña capitalización continúan mostrando un comportamiento más moderado frente a las grandes empresas.
La volatilidad volvió a descender. El índice VIX cerró en 15,99 puntos tras caer un 13,94% semanal, reflejando un entorno de menor demanda de cobertura por parte de los inversores.
En Europa predominó un comportamiento igualmente favorable.
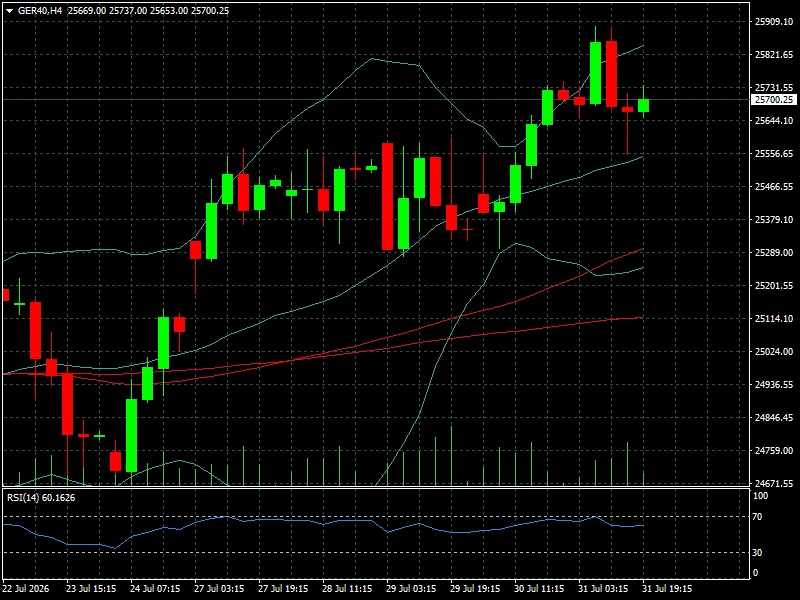
El DAX alemán cerró en 25.700,25 puntos con una subida semanal del 2,11%, liderando los principales mercados europeos.
El Euro Stoxx 50 avanzó hasta 6.366,25 puntos, con una ganancia del 1,78% semanal, mientras que el IBEX 35 español terminó en 19.782,90 puntos con un incremento del 1,01%.
El FTSE 100 británico subió un 1,23% durante la semana, aunque mostró una sesión de cierre ligeramente negativa.
En América Latina destacó nuevamente el buen comportamiento de la renta variable colombiana. El COLCAP ganó un 5,18% semanal hasta los 2.392,10 puntos, convirtiéndose en uno de los índices con mejor desempeño del continente.
El Bovespa brasileño avanzó un 2,27%, mientras que el IPSA chileno sumó un 0,60%. El S&P Merval argentino registró una ligera subida semanal del 0,23%, aunque continúa mostrando elevada volatilidad.
Asia volvió a ofrecer algunos de los movimientos más relevantes del cierre semanal.
El KOSPI de Corea del Sur protagonizó el mayor avance de la región con una espectacular subida semanal del 17,91%, cerrando en 6.595,45 puntos.
El Hang Seng de Hong Kong ganó un 3,69%, mientras que el S&P/ASX 200 australiano avanzó un 2,33%.
En India, el Nifty 50 y el BSE Sensex registraron subidas del 2,59% y 2,68%, respectivamente, reflejando un flujo constante de capital hacia los mercados emergentes asiáticos.
Por el contrario, el Nikkei 225 japonés retrocedió un 0,39% en la semana hasta los 64.362,02 puntos, afectado por la fortaleza del yen y la toma de beneficios tras el fuerte rally de meses anteriores.
LECTURA TÉCNICA Y SENTIMIENTO
El cierre semanal confirma que la tendencia principal continúa siendo alcista en buena parte de la renta variable mundial, especialmente en Estados Unidos y Europa. La fortaleza de los resultados empresariales y la reducción gradual de la incertidumbre sobre la política monetaria han favorecido una recuperación del apetito por el riesgo.
Sin embargo, el comportamiento continúa siendo muy selectivo. Los sectores tecnológicos siguen concentrando buena parte de las entradas de capital, mientras que las compañías de menor capitalización aún muestran un desempeño más irregular.
Desde el punto de vista técnico, muchos índices permanecen próximos a zonas de máximos históricos, lo que incrementa la sensibilidad del mercado ante cualquier sorpresa negativa en los próximos datos macroeconómicos o en la evolución de la temporada de resultados.
La caída del VIX indica que el mercado mantiene un elevado grado de confianza, aunque también reduce el margen de protección frente a episodios inesperados de volatilidad.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La primera semana de agosto volverá a estar dominada por los datos macroeconómicos estadounidenses, especialmente los indicadores de actividad ISM y PMI, que servirán para evaluar si la economía mantiene el dinamismo observado durante el segundo trimestre.
Los inversores también continuarán siguiendo las publicaciones de resultados empresariales, especialmente dentro del sector tecnológico, donde las valoraciones permanecen muy exigentes.
En Europa, la atención seguirá centrada en las perspectivas de crecimiento y en cualquier declaración de miembros del Banco Central Europeo que pueda modificar las expectativas sobre futuros movimientos de los tipos de interés.
En Asia, el mercado continuará vigilando posibles medidas de estímulo económico en China y la evolución del yen japonés, factores que seguirán condicionando el comportamiento de los principales índices regionales.
La evolución de los rendimientos de la deuda pública estadounidense y cualquier cambio en las expectativas sobre la política monetaria de la Reserva Federal seguirán siendo los principales catalizadores para la renta variable global.
CONCLUSIÓN FYM
La semana confirmó que los mercados bursátiles mantienen una estructura constructiva apoyada en unos beneficios empresariales sólidos y en una economía estadounidense que continúa mostrando una notable capacidad de resistencia. Wall Street volvió a ejercer de referencia para el resto de las bolsas mundiales, mientras Europa consolidó su recuperación y Asia sorprendió con importantes avances en varios de sus principales mercados.
El mercado comienza agosto descontando un escenario de crecimiento moderado, inflación contenida y estabilidad monetaria, aunque con unas valoraciones que dejan poco margen para decepciones. Para los operadores, el principal desafío durante los próximos días será determinar si los nuevos máximos pueden sostenerse con el respaldo de los datos económicos y los resultados corporativos o si el mercado entra en una fase de consolidación tras el sólido comportamiento registrado durante las últimas semanas.