Acciones: la inteligencia artificial vuelve a mandar en Wall Street, pero el mercado empieza a exigir resultados extraordinarios
— Equipo Editorial
La semana que termina estuvo marcada mucho más por los movimientos individuales de las compañías que por la evolución de los grandes índices. El mercado estadounidense mantuvo su tono constructivo, pero detrás de esa estabilidad apareció una fuerte rotación dentro de tecnología, semiconductores e infraestructura de inteligencia artificial. Los inversores premiaron con fuerza a las compañías capaces de demostrar crecimiento, contratos y visibilidad futura, mientras castigaron incluso resultados sólidos cuando las previsiones no fueron suficientemente contundentes.
La mejor expresión de esta dinámica apareció en el ecosistema de infraestructura para inteligencia artificial. CoreWeave, Super Micro Computer y Nebius protagonizaron algunas de las mayores subidas de la semana después de presentar resultados y previsiones que reforzaron la expectativa de que el gasto en centros de datos continuará creciendo. En paralelo, Sandisk aceleró su rally tras presentar objetivos de crecimiento de largo plazo, mientras que Applied Materials demostró el reverso de la misma historia: buenos resultados ya no son suficientes si el mercado esperaba algo todavía mejor.
La conclusión de la semana es relevante para los operadores. La narrativa de inteligencia artificial continúa intacta, pero el mercado ha elevado considerablemente el nivel de exigencia. Las compañías que demuestran crecimiento superior a las expectativas reciben flujos agresivos; aquellas que simplemente cumplen son susceptibles de sufrir ventas. En otras palabras, el mercado sigue comprando crecimiento, pero está pagando cada vez menos por resultados que no superen claramente lo descontado.
SEMANA EN PERSPECTIVA
El contexto macroeconómico proporcionó el combustible necesario para la recuperación de las acciones tecnológicas. La inflación estadounidense de julio mostró una evolución contenida y el PPI permaneció sin cambios durante el mes, reforzando la expectativa de que la Reserva Federal no necesitará endurecer nuevamente su política monetaria en septiembre. Esa modificación en las expectativas sobre las tasas favoreció especialmente a las compañías de crecimiento, cuyas valoraciones son más sensibles al costo del capital.
Pero el mercado recibió también una señal menos cómoda al cierre de la semana. Las ventas minoristas estadounidenses cayeron 0,6% en julio, su primera contracción en nueve meses. El dato incrementó las dudas sobre la fortaleza del consumidor y llevó a los economistas a reducir sus previsiones de crecimiento para el tercer trimestre. Para las acciones, la lectura es ambivalente: un consumidor más débil puede facilitar una política monetaria menos restrictiva, pero también amenaza las perspectivas de ingresos de las compañías vinculadas al consumo.
La geopolítica añadió otra capa de incertidumbre. El petróleo Brent terminó la semana en 88,52 dólares por barril, con una subida cercana al 5,95%, mientras continuaron las tensiones entre Estados Unidos e Irán. El encarecimiento de la energía representa un riesgo particularmente relevante porque puede volver a presionar la inflación justo cuando los inversores están comenzando a descontar una Fed menos restrictiva.
Sin embargo, fueron los resultados empresariales los que determinaron la mayor parte de los movimientos relevantes. Cerca del 85% de las compañías del S&P 500 que habían publicado resultados superaron las expectativas de beneficios, mientras que el gasto previsto de las grandes tecnológicas y proveedores de infraestructura en inteligencia artificial supera ya los 700.000 millones de dólares para el conjunto del año.
COMPORTAMIENTO DE LAS ACCIONES
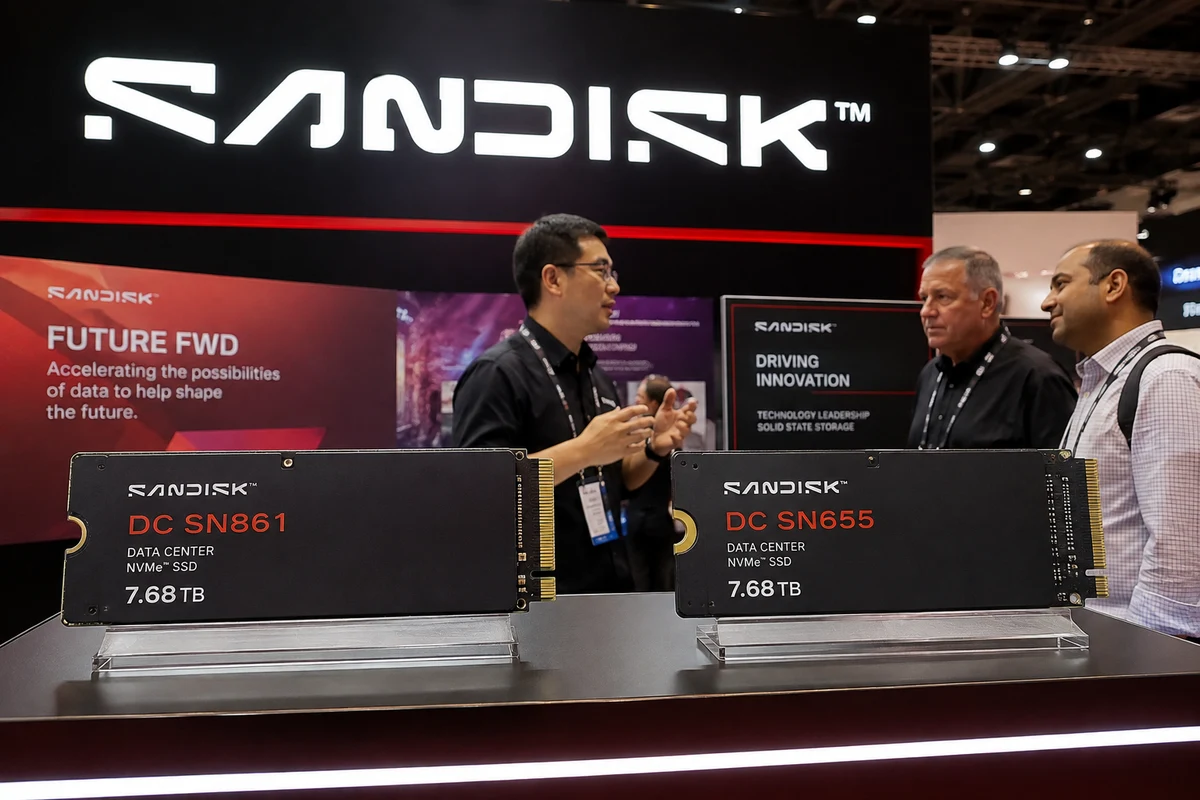
La gran protagonista de la semana fue Sandisk. La compañía se convirtió en una de las expresiones más claras de la recuperación del segmento de memoria y almacenamiento asociado a la inteligencia artificial. Sus acciones llegaron a subir más de 15% el jueves después de que la empresa proyectara un crecimiento anual de ingresos de entre mediados y altos porcentajes de dos dígitos entre los ejercicios fiscales 2028 y 2030.
La compañía explicó que la expansión estará respaldada por la demanda derivada de la construcción de infraestructura de IA y por nuevos acuerdos de suministro de largo plazo. El movimiento llevó a Sandisk a acumular una subida superior a seis veces desde comienzos de año, confirmando que el mercado está dispuesto a pagar primas extraordinarias por compañías capaces de demostrar exposición directa al ciclo de inversión en IA.
Micron Technology acompañó el movimiento. Sus acciones subieron 4,2% el jueves después del avance de Sandisk y habían ganado aproximadamente 4,9% durante la sesión del miércoles. Nvidia también avanzó alrededor de 3% el miércoles, mientras el mercado volvió a posicionarse en fabricantes de chips y memoria como principales beneficiarios del gasto de los grandes operadores de centros de datos.
El segundo gran foco estuvo en las empresas de infraestructura para IA. CoreWeave se disparó más de 19% el miércoles después de elevar sus previsiones de ingresos, beneficio operativo y gasto de capital. Su cartera de pedidos alcanzó 104.200 millones de dólares durante el segundo trimestre, mientras la compañía señaló que su capacidad de corto plazo está prácticamente vendida y que puede negociar nuevos contratos en condiciones más favorables.
Super Micro Computer tuvo un comportamiento similar y avanzó alrededor de 19% después de proyectar ingresos para el ejercicio fiscal 2027 por encima de las expectativas. La compañía también comunicó un margen bruto trimestral de 17,5%, superior tanto a su previsión preliminar como a sus objetivos anteriores. La reacción del mercado mostró que los inversores están dispuestos a tolerar mayores gastos de capital cuando estos se traducen en una visibilidad superior sobre los ingresos futuros.
Nebius fue incluso más agresiva. Sus acciones llegaron a subir más de 20% después de que la compañía reportara ingresos trimestrales de 582,3 millones de dólares, por encima de los 572,75 millones esperados. Los ingresos de su unidad de nube especializada en IA aumentaron casi seis veces, mientras la empresa aseguró contratos de infraestructura de inteligencia artificial por más de 1.000 millones de dólares cada uno.
El movimiento se extendió hacia otras compañías vinculadas a centros de datos. IREN avanzó cerca de 10%, Applied Digital ganó aproximadamente 4,9% y Dell subió alrededor de 5% durante la sesión del miércoles. Lumentum también destacó, con una subida de 13,6%, después de proyectar ingresos trimestrales por encima de las expectativas. Cava, por su parte, avanzó 14,2% después de superar las previsiones de ventas y beneficio operativo.
Pero la semana también mostró con claridad el nuevo nivel de exigencia del mercado. Applied Materials presentó ingresos trimestrales de 9.120 millones de dólares, un 25% más interanual, y proyectó ingresos de aproximadamente 10.250 millones de dólares para su cuarto trimestre fiscal, por encima de los 9.540 millones esperados. Sin embargo, sus acciones llegaron a caer más de 5%.
El problema no fueron los resultados. Fue la comparación con unas expectativas extraordinariamente elevadas. Después de haber más que duplicado su valor durante el año, los inversores exigían una aceleración todavía mayor frente a rivales como Lam Research, KLA y ASML. Applied Materials se convirtió así en el mejor ejemplo de la semana: en este mercado, superar las previsiones ya no garantiza una subida. Hay que superarlas ampliamente.
Cisco protagonizó otro movimiento significativo. Sus acciones cayeron 8,4% pese a que la compañía presentó una previsión de ingresos positiva. El castigo volvió a estar relacionado con las expectativas: los inversores consideraron que la mejora proyectada no era suficiente para justificar la valoración alcanzada por una compañía que se beneficia del ciclo de infraestructura de IA.
En el extremo opuesto apareció Reddit. Sus acciones llegaron a subir más de 11% el viernes después de que se anunciara su incorporación al S&P 500 en sustitución de AvalonBay. El movimiento es relevante porque los fondos indexados deberán ajustar sus carteras para reflejar el cambio, generando una demanda técnica adicional por las acciones de la compañía.
También hubo movimientos fuera de tecnología. Tapestry se desplomó más de 16% después de presentar una previsión de ingresos débil, mientras Netflix ganó 5,4% tras conocerse la inversión de Bill Ackman. Chevron avanzó 1,1% favorecida por el repunte del petróleo, mientras las acciones relacionadas con defensa y drones también registraron movimientos importantes durante la semana.
LECTURA TÉCNICA Y SENTIMIENTO
La señal más importante no está en los índices sino en la dispersión entre acciones. El dinero continúa entrando en compañías relacionadas con inteligencia artificial, pero el mercado está seleccionando con mucha mayor precisión a los ganadores. Sandisk, CoreWeave, Super Micro y Nebius fueron premiadas porque ofrecieron evidencia concreta de demanda y crecimiento futuro.
Ese comportamiento contrasta con Applied Materials y Cisco, que fueron castigadas a pesar de presentar resultados razonablemente sólidos. El mensaje es claro: el mercado no está cuestionando la tesis estructural de la inteligencia artificial, sino la capacidad de determinadas compañías para justificar las valoraciones que ya incorporan buena parte de ese crecimiento.
El segmento de semiconductores también muestra una recuperación importante después de la corrección registrada semanas atrás. Sandisk acumuló una subida de 25,8% en las cuatro sesiones previas al cierre del jueves, mientras Micron se benefició del mismo flujo de capital. Sin embargo, el antecedente de la fuerte caída de Sandisk y Western Digital tras sus resultados de la semana anterior demuestra que la volatilidad del sector continúa siendo elevada.
La oportunidad está, por tanto, en identificar compañías con crecimiento respaldado por contratos, capacidad y generación futura de ingresos. El riesgo aparece cuando el precio se adelanta demasiado a los fundamentos. La diferencia entre ambas situaciones puede provocar movimientos de dos dígitos incluso sin cambios sustanciales en el negocio.
QUÉ OBSERVAR LA PRÓXIMA SEMANA
La atención se desplazará desde las grandes compañías de infraestructura de IA hacia el consumidor estadounidense. Home Depot publicará sus resultados el martes 18, seguido por Target y Lowe's el miércoles 19 y Walmart el jueves 20. Después de la caída de 0,6% en las ventas minoristas de julio, estas compañías ofrecerán una prueba concreta sobre la fortaleza del consumo y sobre la capacidad de los hogares para absorber los mayores costos energéticos.
El sector tecnológico también tendrá nuevas referencias. Analog Devices, Cisco y Keysight estarán entre las compañías relevantes de resultados durante la semana, mientras Marvell Technology presentará sus cifras el jueves. La reacción del mercado será especialmente importante porque el sector acaba de demostrar que una buena cifra de resultados no necesariamente implica una subida de la acción.
El miércoles 19 también se publicarán las actas de la reunión del Comité Federal de Mercado Abierto del 28 y 29 de julio. El documento será clave para determinar hasta qué punto la Fed estaba dividida respecto de la trayectoria de las tasas y si el mercado está descontando demasiado pronto un escenario de relajación monetaria.
En paralelo, los datos de producción industrial, construcción de viviendas, ventas de viviendas pendientes y solicitudes de subsidios por desempleo completarán la fotografía macroeconómica estadounidense. Estos indicadores serán especialmente relevantes después de la inesperada contracción del consumo.
La variable que puede alterar todo el escenario continúa siendo el petróleo. Un Brent sostenido por encima de 88 dólares podría trasladar nuevamente presión hacia la inflación y los rendimientos, mientras una distensión geopolítica tendría el efecto contrario y podría devolver rápidamente capital hacia las compañías de crecimiento.
CONCLUSIÓN FYM
La semana confirmó que la inteligencia artificial continúa siendo el principal motor de la selección de acciones en Wall Street, pero también mostró que el mercado está cambiando la forma de premiarla. CoreWeave avanzó más de 19%, Super Micro alrededor de 19%, Nebius más de 20% y Sandisk más de 15% en sus respectivas sesiones de reacción a resultados y previsiones. En todos los casos hubo un elemento común: crecimiento futuro respaldado por demanda concreta, contratos y expansión de capacidad.
El reverso fue igualmente importante. Applied Materials cayó más de 5% pese a superar las previsiones de ingresos, Cisco perdió 8,4% pese a ofrecer una guía positiva y Tapestry se desplomó más de 16% ante unas perspectivas de ventas débiles. El mercado está dejando de premiar automáticamente los resultados positivos y exige una diferencia clara frente a lo que ya está incorporado en el precio.
Para un trader, esta es probablemente la señal más importante del cierre semanal. El escenario continúa siendo favorable para las acciones de crecimiento, pero la dispersión aumenta y con ella la importancia de la selección individual. La próxima semana habrá que vigilar especialmente los resultados de Home Depot, Target, Lowe's y Walmart, las actas de la Fed, el comportamiento de los rendimientos y el petróleo.
La tendencia de fondo sigue favoreciendo a las compañías vinculadas a inteligencia artificial. La cuestión ahora no es si existe demanda, sino cuánto de ese crecimiento ya está descontado en las cotizaciones. En un mercado donde una previsión récord puede provocar una caída de 5% y un contrato de largo plazo puede generar una subida de 20%, la diferencia entre expectativas y resultados será el principal motor de la volatilidad.