Acciones cierre semanal: la presión de las tasas golpea a la tecnología mientras Moderna y las apuestas de riesgo toman el liderazgo
— Equipo Editorial
El mercado accionario cerró una semana de contrastes. Mientras los principales índices estadounidenses terminaron con pérdidas, varias acciones individuales registraron movimientos extraordinarios, evidenciando una rotación cada vez más selectiva. La presión de los rendimientos de los bonos y la incertidumbre sobre la política monetaria golpearon especialmente a tecnología, mientras determinados segmentos defensivos, biotecnológicos y vinculados a activos digitales encontraron compradores.
La divergencia fue particularmente evidente entre las grandes tecnológicas. Nvidia terminó en 214,75 dólares, con una caída semanal de 4,61%, Intel perdió 12,14% hasta 90,06 dólares y Alibaba retrocedió 3,61% hasta 119,34 dólares. En el extremo contrario, Moderna cerró en 145,09 dólares después de avanzar 129,20% en la semana y 154,52% durante el último mes.
El resultado deja una sensación de mercado menos homogénea. No se produjo una salida generalizada de las acciones, pero sí una redistribución del capital hacia compañías y temáticas capaces de generar catalizadores propios, en un momento en que las tasas y la geopolítica volvieron a limitar el atractivo de las valoraciones más exigentes.
Semana en perspectiva
El principal factor macroeconómico fue el repunte de los rendimientos de los bonos estadounidenses. El Treasury a 30 años llegó a 5,34%, su nivel más elevado desde 2007, aumentando la presión sobre las acciones de crecimiento y las compañías cuya valoración depende de beneficios futuros. El mercado de renta variable terminó la semana condicionado por la combinación de rendimientos elevados, petróleo más caro e incertidumbre geopolítica.
Las minutas de la Reserva Federal agregaron incertidumbre sobre la trayectoria de las tasas. La división entre los funcionarios respecto del rumbo de la política monetaria llevó a los inversores a reducir parte de las apuestas por una relajación rápida de las condiciones financieras. Al mismo tiempo, los datos de actividad mostraron una economía estadounidense resistente: el PMI de servicios alcanzó 56,8 puntos y el compuesto llegó a 56,0, máximo desde abril de 2022.
El petróleo añadió presión a las expectativas de inflación. El Brent se acercó a 95 dólares por barril, mientras el WTI acumuló una fuerte ganancia semanal, en un contexto de nuevas amenazas de sanciones contra Irán y preocupación por los flujos de suministro a través del estrecho de Ormuz. El encarecimiento de la energía introduce un riesgo adicional para las acciones porque puede mantener elevada la inflación precisamente cuando los inversores esperan señales más claras sobre las tasas.
La temporada de resultados, sin embargo, continuó ofreciendo respaldo al mercado. Reuters señaló que alrededor del 85% de las compañías del S&P 500 que habían publicado resultados superaron las expectativas de beneficios, mientras los beneficios agregados del segundo trimestre mostraron un fuerte crecimiento interanual. El problema es que las buenas cifras empresariales comienzan a competir con valoraciones elevadas y un costo de capital más alto.
Ese contraste explica buena parte de la acción bursátil de la semana: los fundamentos corporativos siguen siendo favorables, pero el mercado está aumentando el descuento aplicado al riesgo de tasas, inflación y financiamiento.
Comportamiento del activo
La mayor sorpresa de la semana estuvo en Moderna. La acción terminó en 145,09 dólares, con una suba diaria de 8,86% y un espectacular avance semanal de 129,20%. En el último mes acumula 154,52%.
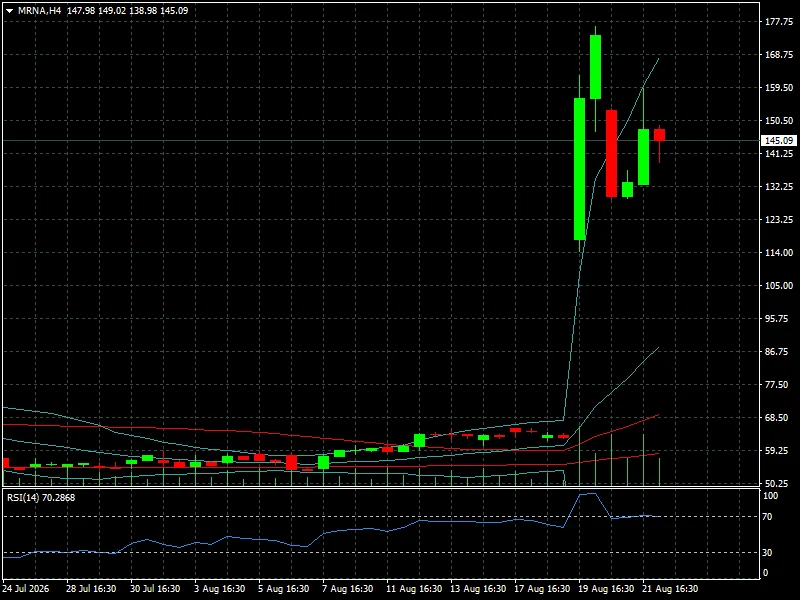
El movimiento tuvo un catalizador empresarial concreto: resultados positivos de un ensayo avanzado de una vacuna personalizada contra el cáncer desarrollada junto con Merck. La noticia provocó un fuerte reajuste de las expectativas sobre el futuro de Moderna más allá del negocio de vacunas contra el COVID-19. Reuters informó que la capitalización de mercado de la compañía aumentó aproximadamente 30.000 millones de dólares durante la jornada posterior al anuncio y que el volumen negociado alcanzó 15 veces su promedio de 50 días.
La magnitud del movimiento convierte a Moderna en el caso más extremo de la semana, pero no fue el único. Robinhood Markets terminó en 108,13 dólares, con una ganancia semanal de 13,15%, mientras Strategy avanzó 28,17% hasta 119,25 dólares. Tesla también mantuvo un comportamiento favorable, con una suba semanal de 6,02% y un cierre en 362,88 dólares.
Palantir avanzó 3,39% durante la semana y cerró en 179,94 dólares, mientras Boston Scientific ganó 2,82% hasta 50,37 dólares. En estos casos, el mercado siguió premiando compañías asociadas a crecimiento estructural, inteligencia artificial, tecnología financiera o innovación médica, aunque con una selectividad mucho mayor que durante las fases más amplias del rally.
En el lado negativo, Intel fue uno de los principales lastres. La acción cayó 2,25% durante la última sesión y acumuló una pérdida semanal de 12,14%, cerrando en 90,06 dólares. Nvidia terminó en 214,75 dólares después de retroceder 0,96% el viernes y 4,61% en la semana.
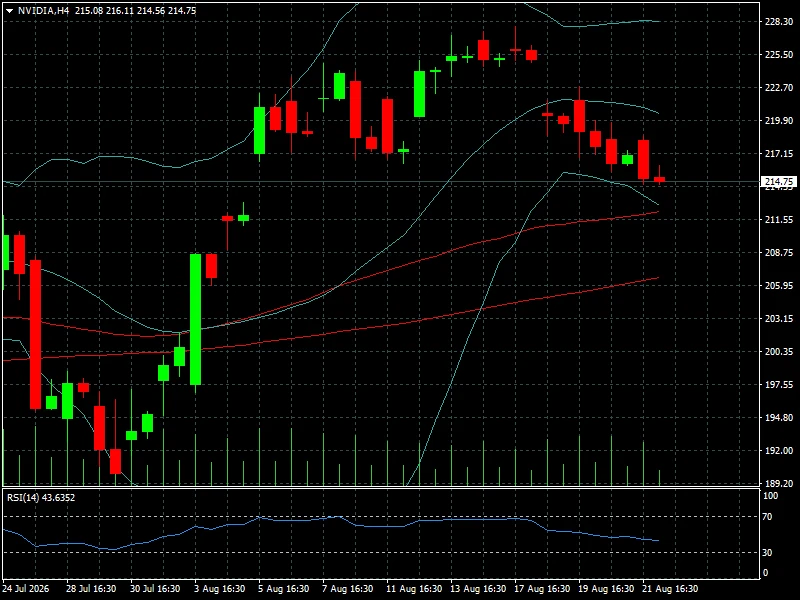
El comportamiento de Nvidia resulta particularmente relevante porque la compañía continúa funcionando como referencia para el apetito por inteligencia artificial. La caída semanal se produjo en un contexto en el que el mercado comenzó a cuestionar cuánto puede sostenerse el ritmo de inversión en infraestructura de IA cuando el costo de financiamiento aumenta. Reuters destacó que el sector de semiconductores fue uno de los principales afectados por el repunte de los rendimientos, con el índice de semiconductores de Filadelfia perdiendo alrededor de 5% durante la semana.
Apple cerró en 309,42 dólares, con una caída diaria de 0,60%, aunque todavía conserva una ganancia semanal de 1,14%. Amazon terminó en 258,64 dólares y perdió 1,53% en la semana, mientras Bank of America descendió 4,33% hasta 61,70 dólares.
Walmart prácticamente no se movió en el balance semanal, cerrando en 103,70 dólares y avanzando apenas 0,10%. Sin embargo, el desempeño de la compañía durante la semana fue relevante para el sentimiento de consumo: sus resultados decepcionaron al mercado y la presión de los precios de los combustibles comenzó a generar preocupación sobre el comportamiento del consumidor.
Alibaba, por su parte, fue una de las acciones más débiles entre las grandes compañías observadas, con una caída semanal de 3,61% y un cierre en 119,34 dólares.
Lectura técnica y sentimiento
La estructura del mercado muestra una clara divergencia entre compañías. No existe una tendencia única capaz de explicar el comportamiento de todas las acciones. El capital está premiando catalizadores específicos y castigando con mayor rapidez aquellas compañías cuya valoración depende de expectativas elevadas o de condiciones financieras favorables.
El caso de Moderna es extremo y debe interpretarse con cautela. Un avance semanal de 129,20% coloca a la acción en una situación de enorme extensión respecto de su comportamiento previo. El catalizador fundamental es significativo, pero la magnitud del movimiento también incrementa considerablemente el riesgo de toma de beneficios y volatilidad.
Strategy, con una ganancia semanal de 28,17%, y Robinhood, con 13,15%, muestran otra característica del mercado: el retorno del apetito por activos de elevada beta. Tesla, con 6,02%, también se benefició de este entorno.
En contraste, Intel, Nvidia y Alibaba muestran que la exposición tecnológica ya no garantiza automáticamente el liderazgo. El mercado está comenzando a exigir una justificación más concreta para las valoraciones, especialmente cuando las tasas largas permanecen elevadas.
Los flujos, sin embargo, no reflejan capitulación. Los fondos de acciones estadounidenses recibieron 11.720 millones de dólares netos durante la semana terminada el 19 de agosto, la segunda semana consecutiva de entradas y el mayor flujo semanal desde finales de julio. Los fondos de gran capitalización concentraron buena parte de esas entradas, mientras los fondos de mediana y pequeña capitalización registraron salidas.
Esto sugiere que el escenario actual es de rotación y selección, no de abandono del mercado. Los inversores continúan asignando capital, pero son más sensibles al precio, al catalizador y a la capacidad de cada compañía para sostener sus expectativas de crecimiento.
Qué observar la próxima semana
La próxima semana tendrá dos grandes referencias para el mercado accionario. La primera será Nvidia, que presentará sus resultados el 26 de agosto. El reporte será observado como un examen de las expectativas alrededor de inteligencia artificial, semiconductores e inversión en infraestructura tecnológica. Reuters considera el resultado uno de los principales factores capaces de determinar si el rally de acciones relacionadas con IA puede recuperar impulso.
La segunda será Jackson Hole, donde el presidente de la Reserva Federal, Kevin Warsh, tendrá una intervención especialmente relevante para las expectativas de política monetaria. Después de las divisiones mostradas en las últimas minutas y del repunte de los rendimientos, cualquier señal sobre inflación y tasas podría provocar una reacción inmediata en tecnología, bancos y acciones de crecimiento.
El mercado también deberá vigilar los nuevos datos de inflación, especialmente el índice PCE estadounidense de julio. Una lectura que confirme presiones persistentes podría mantener elevados los rendimientos y limitar la recuperación de Nasdaq y de las compañías tecnológicas.
Los precios del petróleo seguirán siendo otro elemento crítico. Una nueva escalada de las tensiones con Irán podría elevar aún más los costos energéticos y reforzar las expectativas de inflación. En ese escenario, las acciones de crecimiento serían nuevamente vulnerables.
En el plano corporativo, además de Nvidia, los resultados de compañías como Intuit, Salesforce y CrowdStrike estarán bajo observación. El mercado buscará determinar si el crecimiento de beneficios continúa siendo suficiente para compensar el incremento del costo de capital.
Conclusión FyM
La semana modificó el carácter del mercado accionario más que su dirección de fondo. Las acciones estadounidenses siguen recibiendo capital, pero la selección se volvió mucho más estricta. Las tasas elevadas y el petróleo están obligando a los inversores a diferenciar entre crecimiento respaldado por resultados y crecimiento basado principalmente en expectativas.
Los movimientos de Moderna, Strategy y Robinhood muestran que todavía existe apetito por riesgo cuando aparece un catalizador potente. Al mismo tiempo, las caídas de Intel, Nvidia y Alibaba muestran que las compañías tecnológicas ya no cuentan con un respaldo automático del mercado.
El escenario que comienza la próxima semana será, por tanto, especialmente sensible a los resultados empresariales y a la política monetaria. Nvidia tendrá que justificar las expectativas que sostienen buena parte del entusiasmo por la inteligencia artificial, mientras Jackson Hole podría redefinir las apuestas sobre las tasas.
Para el operador, la clave no estará solamente en identificar qué acciones están subiendo, sino en determinar si el movimiento cuenta con un catalizador capaz de sostenerlo. En un mercado donde Moderna avanzó 129,20% en una semana mientras Nvidia perdió 4,61%, la dispersión es ahora una de las características más importantes del escenario bursátil.